Categoría: INFORMACIÓN DE INTERÉS

  • Ayudas para impulsar la competitividad de autónomos y pequeñas empresas de la ciudad de Zaragoza

    Ayudas para impulsar la competitividad de autónomos y pequeñas empresas de la ciudad de Zaragoza

    El Ayuntamiento de Zaragoza convoca 400.000 euros en ayudas para impulsar la competitividad de autónomos, microempresas y pequeñas empresas de la ciudad.

    El plazo para solicitarlas finaliza el 15 de septiembre de 2026. 

    Beneficiarios

    Pueden solicitar esta ayuda los autónomos, microempresas y pequeñas empresas de hasta 20 personas trabajadoras y con una cifra de negocio inferior a 10 millones de euros al cierre del ejercicio anterior. Asimismo, deberán estar ubicadas en el término municipal de Zaragoza y, a fecha de su solicitud, tener ahí su domicilio social y fiscal.

    En el caso de los autónomos, podrán estar dados de alta en el RETA o en otra mutualidad alternativa. 

    Por otra parte, en el caso de las sociedades mercantiles los límites de plantilla y de cifra de negocio se aplican también a los socios que forman parte del accionariado. En ese sentido, cabe mencionar que si uno de los socios tiene otra empresa con un volumen relevante, deberá declararse a través de una declaración responsable, pudiendo afectar a la solicitud.

    Las empresas podrán presentar una única solicitud, que deberá encauzarse en una única línea de las dos que contempla esta ayuda. 

    Las dos líneas de ayuda

    Línea 1: mejora de la competitividad

    Dotada con 325.000 euros, comprende gastos corrientes como, por ejemplo, creación de contenido digital para redes, web o app; acciones de marketing; licencias temporales de software de gestión (solo la parte proporcional a 2026); formación en digitalización, marketing, innovación o nuevas tecnologías, impartida por organismo oficial o entidad de acreditada experiencia; y la incorporación a plataformas de digitalización.

    En cuanto a los gastos inventariables, cubre obras de ampliación, la transformación o nueva implantación del establecimiento y equipamiento especializado y equipamiento informático de uso exclusivo del establecimiento.

    Las acciones deben ejecutarse entre el 1 de enero y el 31 de diciembre de 2026 y solo se admiten gastos devengados en 2026.

    Línea 2: Verifactu y factura electrónica

    Esta línea está dotada con 75.000 euros y tiene el objetivo de ayudar a los negocios a adaptarse a Verifactu y a la factura electrónica.

    Consiste, por tanto, en una línea de ayudas específicas para cubrir los gastos que obliga asumir la normativa: los sistemas informáticos de facturación vinculados a la Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, y la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas.

    Concesión

    La subvención no cubre el gasto entero: 

    • Hasta el 80 % del proyecto presentado para autónomos sin trabajadores.
    • Hasta el 50 % del proyecto para el resto de solicitantes.

    Sobre el resultado se aplican los siguientes límites:

    Mínimo Máximo
    Línea 1
    2.000€
    20.000€
    Línea 2
    500€
    2000€

    Para llegar al mínimo de 2.000 €, una sociedad necesita un proyecto de al menos 4.000 €, y un autónomo sin trabajadores, de 2.500 €.

    Documentación, plazo y pago

    La solicitud es telemática y con modelo específico a través de la sede electrónica municipal. Hace falta certificado electrónico o Cl@ve.

    La documentación general a aportar consiste en el informe de plantilla media de los últimos 6 meses y certificado de situación censal de la AEAT actualizado. Las empresas añaden NIF, escritura de constitución, certificado de composición del órgano de gobierno y el último modelo 200 para acreditar la cifra de negocio. Los autónomos, DNI, último recibo del RETA o mutualidad y el modelo 100 (declaración de la renta de 2025). En la línea 1, además, memoria del proyecto y presupuestos o facturas proforma.

    El plazo es de 20 días naturales desde el día siguiente a la publicación en el BOPZ. Publicado el 26 de agosto de 2026, el cómputo arranca el 27 de agosto y el último día es el 15 de septiembre de 2026.

    Si hay defectos, se concede un plazo de subsanación de 10 días naturales. La resolución debe dictarse en un máximo de 3 meses desde el fin del plazo de solicitudes.

    La justificación se presenta antes del 31 de marzo de 2027, por el total del proyecto (no solo por la parte subvencionada), separando gasto corriente de inventariable. No se aceptan pagos en efectivo ni facturas de base imponible igual o inferior a 50 €. Y si un proveedor supera los 15.000 € en servicios o suministros (40.000 € en obras), hay que haber pedido tres presupuestos.

    Esta convocatoria es incompatible con estas otras del Ayuntamiento de Zaragoza de 2026:

    • Subvenciones para la creación, crecimiento y consolidación de proyectos para emprendedores.
    • Subvenciones para el apoyo al autónomo en el inicio y relevo de actividad.
    • Subvenciones para proyectos de innovación en el sector comercial, restauración y hostelería.
  • Real Decreto 643/2026: principales cambios para las empresas en materia de Seguridad Social

    Real Decreto 643/2026: principales cambios para las empresas en materia de Seguridad Social

    El Real Decreto 643/2026, de 29 de julio entró en vigor el pasado 1 de agosto de 2026, modificando el Reglamento General sobre inscripción de empresas y afiliación, altas, bajas y variaciones de datos de trabajadores en la Seguridad Social (Real Decreto 84/1996) y el Reglamento General de Recaudación de la Seguridad Social (Real Decreto 1415/2004).

    La norma introduce tres cambios con incidencia directa en la gestión laboral y financiera de las empresas: amplía el plazo para comunicar bajas y variaciones de datos de trabajadores, crea una nueva obligación de comunicar el código de ocupación laboral de la plantilla, y revisa las condiciones de los aplazamientos de deudas con la Seguridad Social.

    A continuación explicamos cada una de ellas al detalle:

    El Reglamento General sobre inscripción de empresas y afiliación, altas, bajas y variaciones de datos de trabajadores en la Seguridad Social establece en el artículo 32 que las solicitudes de baja y de variaciones de datos de los trabajadores deberán presentarse dentro del plazo de los tres días naturales siguientes al del cese en el trabajo o a aquel en el que la variación se produzca.

    Sin embargo, los profesionales que actúan como representantes de los sujetos responsables de comunicar las bajas y variaciones de datos, han transmitido la conveniencia de ampliar dicho plazo debido a la dificultad de efectuar los trámites en el marco establecido, con las consecuencias negativas que se derivan para sus representados por el posible incumplimiento.

    Teniendo en cuenta lo expuesto, el Real Decreto 643/2026, de 29 de julio, modifica el precepto reglamentario, ampliando de tres a seis días el plazo establecido en la norma.

    El Reglamento General de Recaudación de la Seguridad Social, dedica desde el artículo 31 hasta el 35 a la regularización de los aplazamientos en el pago de las deudas de la Seguridad Social.

    El Real Decreto 643/2026, de 29 de julio, efectúa una serie de modificaciones en dicha regulación reglamentaria, afectando a los artículos previamente señalados. Estos son los principales reajustes:

    Deudas susceptibles de aplazamiento

    Se clarifica la redacción del apartado 1 del artículo 32, relativo a las deudas con la Seguridad Social susceptibles de aplazamiento. El objetivo es eliminar cualquier duda sobre la consideración como inaplazables de todas las cuotas por contingencias de accidentes de trabajo y enfermedades profesionales, ya sea cuando corresponde trabajadores por cuenta propia, como cuando corresponde a trabajadores por cuenta ajena o asimilados.

    Deudas aplazables respecto a la que no es necesaria la constitución de garantías

    Se actualizan las cuantías de las deudas aplazables respecto a las que no es necesaria la constitución de garantías, adaptándolas a los importes ya fijados por la Tesorería General de la Seguridad Social en 2020.

    Procedimiento de concesión de aplazamientos

    Se actualiza la regulación del interés aplicable a los aplazamientos, adaptándola a lo establecido en la vigente Ley General de la Seguridad Social.

    Sobre el importe de deuda aplazable

    Se facilita la tramitación y concesión automatizada de determinados aplazamientos, especialmente aquellos que no requieren garantías, y se concretan los órganos competentes para su gestión y resolución.

    El real decreto establece una disposición adicional de gran relevancia para todas las empresas y autónomos que cuentan con plantilla contratada. Tienes un plazo de seis meses desde la entrada en vigor de la norma para comunicar a la Tesorería General de la Seguridad Social el código de ocupación laboral, ya sea único o principal, de todos los trabajadores por cuenta ajena dados de alta en tus códigos cuenta de cotización.

    Este dato, que debe ajustarse a la Clasificación Nacional de Ocupacionesvigente, resulta imprescindible para elaborar los informes necesarios para el reconocimiento de coeficientes reductores de la edad de jubilación en actividades penosas, tóxicas o peligrosas.

  • Calendario del contribuyente. Septiembre 2026

    Calendario del contribuyente. Septiembre 2026

    Hasta el 14 de septiembre

    • INTRASTAT – Estadística Comercio Intracomunitario


    Hasta el 21 de septiembre

    • Renta y Sociedades
    • IVA
    • Impuesto sobre las Primas de Seguros
    • Impuestos Especiales de Fabricación
    • Impuesto Especial sobre la Electricidad
    • Impuestos Medioambientales
    • Impuesto sobre las Transacciones Financieras
    • Impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras


    Hasta el 30 de septiembre

    • IVA
    • Impuestos Medioambientales
    • Declaraciones informativas


    Fuente: AEAT

  • ¿Cuándo puede anticiparse la jubilación de los trabajadores con discapacidad en grado igual o superior al 45%?

    ¿Cuándo puede anticiparse la jubilación de los trabajadores con discapacidad en grado igual o superior al 45%?

    La edad mínima de acceso a la pensión de jubilación puede reducirse en el caso de las personas trabajadoras con discapacidad en un grado igual o superior al 65% o un grado igual o superior al 45% cuando se trate, en el último supuesto, de discapacidades reglamentariamente determinadas respecto de las que existan evidencias contrastadas que determinen de forma generalizada una reducción significativa de la esperanza de vida.

    El desarrollo normativo de este último supuesto se encuentra en el Real Decreto 1851/2009, de 4 de diciembre, por el que se desarrolla el texto refundido de la Ley General de la Seguridad Social, aprobado por el Real Decreto Legislativo 8/2015, de 30 de octubre, en cuanto a la anticipación de la jubilación de las personas trabajadoras con discapacidad en grado igual o superior al 45 por ciento, en cuyo anexo se relacionan las patologías determinantes de un grado de discapacidad que pueden dar lugar a la reducción de la edad de jubilación.

    La continua aparición de nuevas patologías ha determinado la necesidad de que el indicado anexo no tenga la consideración de una relación cerrada, sino que se configure como una relación abierta, pudiendo ser ampliada con la incorporación de otras patologías que reduzcan de forma generalizada y apreciable la esperanza de vida, estando asimismo su contenido sujeto a revisión periódica.

    En base a ello, con la aprobación de este real decreto se procede, por una parte, a la incorporación en el anexo de las siguientes patologías:

    • Amiloidosis por transtiretina variante.
    • Distrofia miotónica tipo 1 (Steinert).
    • Enfermedad de Huntington.
    • Espina bífida.
    • Enfermedad de Parkinson.
    • Degeneración corticobasal.
    • Atrofia multisistémica.
    • Parálisis supranuclear progresiva.
    • Esclerosis sistémica y enfermedad renal crónica estadio G5.
  • ¿En qué consiste la guía técnica de aplicación del Reglamento de Seguridad contra Incendios en Establecimientos Industriales?

    ¿En qué consiste la guía técnica de aplicación del Reglamento de Seguridad contra Incendios en Establecimientos Industriales?

    El cumplimiento de las prescripciones del Reglamento de Seguridad contra Incendios en Establecimientos Industriales, es una condición sine qua non en el desarrollo de cualquier actividad industrial

    El Real Decreto 164/2025, de 4 de marzo recoge el contenido de tales obligaciones y, como en muchas otras materias, se han planteado dudas sobre su aplicación o cumplimiento. En vista de resolverlas, el Ministerio de Industria y Turismo ha publicado una guía técnica, de carácter no vinculante, de aplicación para el año 2026, elaborada desde la Dirección General de Estrategia Industrial y PYME.

    En ese sentido, la guía espera dar respuesta a las consultas más frecuentes que, desde el sector empresarial y desde la ciudadanía, se han enviado a la Dirección General. Adicionalmente, también se han añadido las aclaraciones de las Comunidades Autónomas que, de forma consensuada, han estimado oportuno incluir con el objeto de facilitar el cumplimiento del reglamento dentro de sus respectivas competencias.

    Cabe destacar que se puede efectuar cualquier comentario o informar de posibles errores u omisiones en el contenido del documento a través del buzón de la S.G. de Calidad y Seguridad Industrial: csegind@mintur.es.

  • Se convocan ayudas para la renovación de equipos de hostelería

    Se convocan ayudas para la renovación de equipos de hostelería

    El Gobierno de España lanza un plan de choque dotado con 15 millones de euros destinados a la renovación de maquinaria y equipamiento en el sector hostelero español.

    El programa busca mitigar los costes energéticos fijos de los negocios mediante la sustitución de aparatos obsoletos por alternativas de alta eficiencia energética.

    El plazo de presentación de solicitudes finaliza el 3o de septiembre de 2026

    El papel del metal como proveedor

    Las empresas del sector del metal son potenciales proveedoras de los establecimientos beneficiarios en tanto que el objetivo principal de este plan de choque es el de la reducción del consumo energético en las operaciones diarias. Se incluyen las siguientes sustituciones:

    • Maquinaria de cocina industrial profesional.
    • Grandes electrodomésticos eficientes.
    • Sistemas y equipos de refrigeración industrial.
    • Equipos de climatización de los locales.

    Cabe destacar que se excluye cualquier sustitución de equipos que utilicen combustibles fósiles, incluyendo aquellos que funcionen con gas natural. 

  • Industria abre la convocatoria de subvenciones para compensar los costes indirectos de CO2

    Industria abre la convocatoria de subvenciones para compensar los costes indirectos de CO2

    El Ministerio de Industria y Turismo abre la ventanilla para solicitar las ayudas para compensar los costes indirectos de emisiones de CO2. Dichas subvenciones tienen un importe análogo al de la convocatoria de 2025, ascendiendo a 600 millones de euros. 

    Las empresas que cumplan los requisitos podrán solicitar la ayuda hasta el miércoles 26 de agosto.

    Estas ayudas se dirigen a los sectores y subsectores industriales con mayor riesgo de fuga de carbono y tienen como finalidad compensar el impacto que el coste de los derechos de emisión tiene sobre el precio de la electricidad que soportan las industrias electrointensivas.

    Estas subvenciones se convocan con la adopción de la Orden PJC/678/2026, por la que se modifican los anexos I, II y III del Real Decreto 309/2022, que regula el mecanismo de compensación de costes indirectos de CO₂ para los sectores industriales expuestos a un riesgo de fuga de carbono.

    Como novedad, la norma incorpora más de veinte nuevos sectores y eleva del 75% al 80% la intensidad máxima de ayuda para los ya incluidos. Asimismo, añade la obligación de realizar una auditoría energética e invertir en eficiencia o descarbonización en un plazo de tres años. 

    La Orden adapta el mecanismo español a la reciente revisión de las Directrices europeas sobre ayudas de estado en el contexto del RCDE (EU ETS).

    Además del mencionado incremento de la intensidad máxima de la ayuda y la ampliación del listado de sectores y subsectores beneficiarios, se actualizan diversos parámetros técnicos y definiciones aplicables al cálculo de la ayuda.

    “Innovación X clima”

    En línea con los objetivos de descarbonización industrial, cabe destacar la puesta en marcha del programa de financiación ‘Innovación X clima’, dependiente, también, del Ministerio de Industria y Turismo,

    Está destinado a pymes, dotado con 300 millones de euros y se basa en préstamos participativos para impulsar la innovación en eficiencia climática.

    Estas ayudas, integradas en el Fondo FEPYME de ENISA, se dirigen a pequeñas y medianas empresas que desarrollen soluciones innovadoras para anticipar riesgos, reforzar la resiliencia climática y acelerar la recuperación de empresas y territorios afectados por catástrofes y emergencias. Ya se pueden presentar las solicitudes a través de la página web de ENISA.

  • Nuevo impuesto europeo sobre el comercio electrónico de paquetes pequeños

    Nuevo impuesto europeo sobre el comercio electrónico de paquetes pequeños

    A partir del 1 de julio de 2026, la Unión Europea suprime una exención de derechos de aduana obsoleta para los paquetes de comercio electrónico cuyo valor sea inferior a 150 euros.

    La medida contribuirá a garantizar condiciones justas para las empresas de la UE y opciones seguras para los consumidores, en vista del aumento considerable de miles de millones de productos de bajo valor procedentes del comercio electrónico que entran en la UE. Las mercancías procedentes de terceros países compradas en línea y enviadas directamente a los consumidores estarán sujetas a partir de ahora a un derecho de aduana de 3 euros por artículo.

    La exención de derechos de aduana de 150 euros se diseñó para una era de compras ocasionales en línea y sistemas aduaneros menos digitalizados. Esto ya no se ajusta a la realidad y su eliminación corrige un desequilibrio estructural que venían sufriendo desde hace tiempo las empresas de la UE. En toda Europa, las calles comerciales están cada vez más desiertas, lo que merma las oportunidades de empleo locales y debilita la vida comunitaria.

    Desde el punto de vista medioambiental, el ritmo acelerado del comercio electrónico contribuye a la generación de residuos de envases y a una logística con altas emisiones de carbono, y las devoluciones frecuentes y los envíos a larga distancia duplican la contaminación provocada por el transporte.

    Esta medida restablece la equidad entre los importadores, garantizando que los minoristas de la UE que importan al por mayor y los operadores en línea de gran envergadura de fuera de la UE compitan en las mismas condiciones reglamentarias.

    Maros Šefčovič, comisario europeo de Comercio y Seguridad Económica, ha declarado: «Mercado abierto, normas equitativas. El mercado del comercio electrónico de la UE sigue abierto, pero esto no puede ir en detrimento de los consumidores y las empresas europeos. Las mercancías que entren en la Unión deben cumplir las mismas normas de conformidad y trazabilidad que las mercancías vendidas en nuestro mercado único. Las plataformas y los vendedores que se benefician de los consumidores europeos deben regirse por las mismas normas que las empresas europeas. La eliminación de la exención de minimis no hace más que adaptar nuestro sistema aduanero a la realidad actual del comercio, lo que se traduce en una competencia más justa, una aplicación más rigurosa y una mejor protección de los consumidores».

    Se puede consultar más información en línea en el comunicado de prensa y en la página de preguntas y respuestas.

  • FERSA presentará sus propuestas para vehículo eléctrico y de Smart Mobility en Automechanika Frankfurt

    FERSA presentará sus propuestas para vehículo eléctrico y de Smart Mobility en Automechanika Frankfurt

    FERSA, la multinacional española experta en el diseño, fabricación y distribución de soluciones de movilidad, rodamientos de altas prestaciones y componentes electromecánicos para OEMs y Aftermarket de los sectores de automoción, industrial y energía, estará presente en la feria Automechanika Frankfurt de este año, que se desarrollará del 10 al 14 de septiembre. Su stand se ubicará en el Hall 3.0, Stand B31, donde podrán conocer todas sus soluciones y productos.

    Automechanika Frankfurt es la feria líder mundial que sirve como punto de encuentro internacional para profesionales de la industria, los talleres y el comercio. Con participantes de más de 170 países, cubre toda la cadena de valor de la posventa del automóvil, convirtiéndola en la mayor plataforma para la innovación y la creación de redes del sector en el mundo.

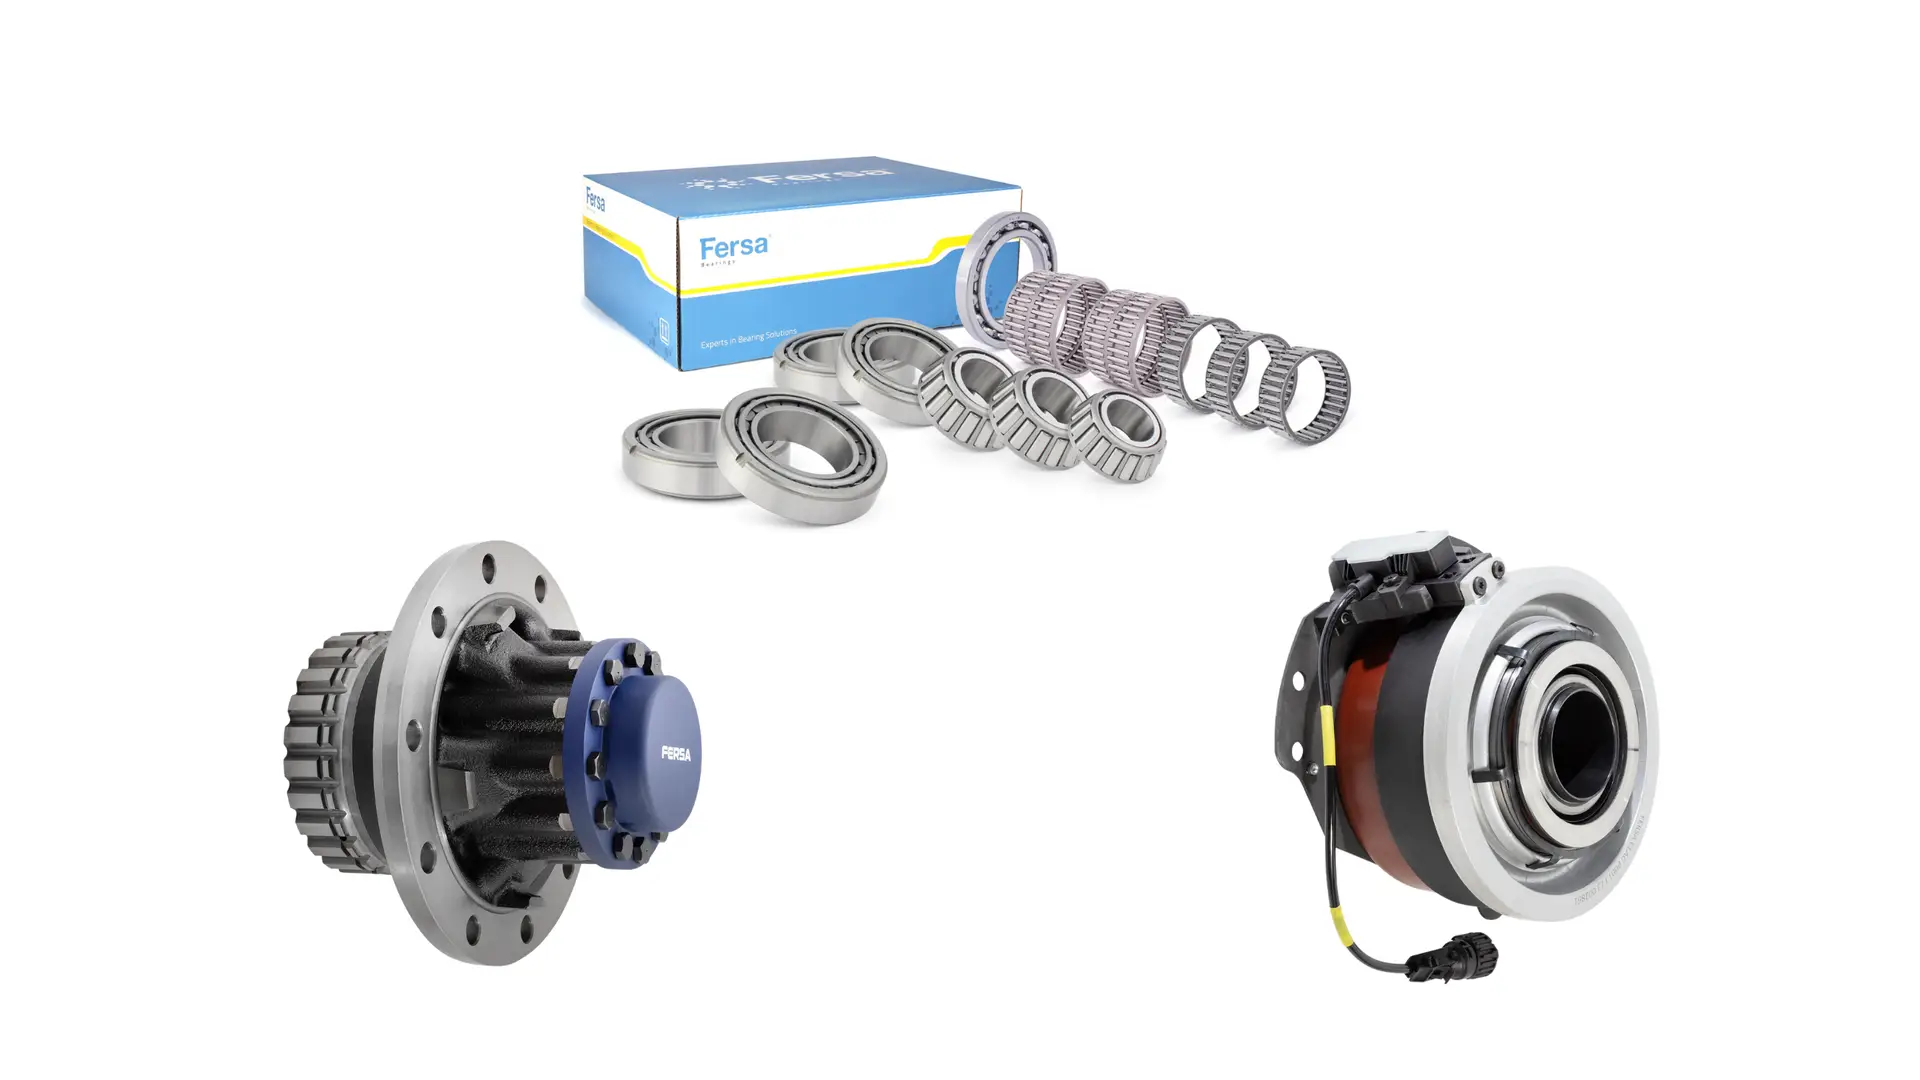
    Para esta edición del evento, Fersa ha optado por mostrar su propuesta de valor para automoción. Para vehículo pesado, esta incluye productos como kits de reparación para transmisiones manuales automatizadas (AMTs), con todos los componentes necesarios para una remanufactura completa, así como otros componentes del Powertrain como los actuadores de embrague neumáticos para vehículo industrial.

    Fersa, también expondrá su gama de producto más innovadora, como los rodamientos Full Efficiency de baja fricción que contribuyen al ahorro de combustible, y su nuevo buje de rueda sensorizado (Smart Hub Assembly). Este buje inteligente permite capturar información a través de sensores internos que emiten datos en tiempo real a la nube para su posterior análisis. Esto permite un mayor conocimiento de todos los parámetros de la rueda para prevenir fallos, realizar un mantenimiento predictivo y tomar decisiones basadas en datos.

    Por otro lado, Fersa, presentará su programa de soluciones de reparación para motores de vehículo eléctrico, bajo su marca PFI Fersa, que ofrece una completa gama de Kits de Reparación de Drive Units para marcas como Tesla, Renault, Kia, Nissan, entre otros.

    Este kit cuenta con todos los rodamientos, juntas y retenes necesarios para una reparación integral, e incluye tecnología de rodamientos híbridos de alto rendimiento especial mente diseñado para estas aplicaciones, que combinan anillos de acero con elementos rodantes de nitruro de silicio Si3N4.

  • Publicado el Plan Anual del Empleo Digno

    Publicado el Plan Anual del Empleo Digno

    Se ha publicado en el BOE el Acuerdo del Consejo de Ministros de 16 de junio de 2026, por l que se aprueba el Plan Anual para el Fomento del Empleo Digno 2026.

    Dicho plan se enmarca en un contexto normativo e institucional profundamente renovado en los últimos años, orientado a modernizar las políticas activas de empleo en España y alinearlas con los compromisos europeos.

    En ese sentido, en el marco de los compromisos adquiridos en el Plan de Recuperación, Transformación y Resiliencia (PRTR), se han adoptado distintas normas.

    Ley de Empleo de 2023

    La norma más importante en este ámbito es, sin duda, Ley 3/2023, de 28 de febrero, de Empleo, concebida para potenciar los instrumentos de actuación y de coordinación del Sistema Nacional de Empleo (en adelante e indistintamente SNE) y que constituye el pilar fundamental sobre el que se apoyan todas las políticas activas de empleo en el ámbito estatal.

    La Ley de Empleo, estableció los tres instrumentos clave de planificación y coordinación del SNE:

    • La Estrategia Española de Apoyo Activo al Empleo.
    • Los Planes Anuales para el Fomento del Empleo Digno (PAFED).
    • El Sistema Público Integrado de Información de los Servicios de Empleo (SISPE).

    La Estrategia Española de Apoyo Activo al Empleo y los PAFED configuran el marco de referencia para la coordinación y ejecución de las políticas de apoyo activo al empleo en toda España, sirviendo como base compartida desde la que los diferentes servicios públicos de empleo autonómicos deben diseñar y gestionar sus propias políticas, garantizando, en todo caso, la igualdad en el acceso y en la atención a las personas beneficiarias de las políticas de activación para el empleo en toda España, así como incorporando el enfoque de género de forma transversal.

    Estrategia 2025-2028

    La Estrategia 2025-2028 es la primera planificación plurianual bajo la Ley de Empleo de 2023 y concibe las políticas de empleo como derechos subjetivos garantizados para personas y empresas. Se centra en asegurar el ejercicio efectivo de esos derechos mediante recursos estables y suficientes, un enfoque centrado tanto en las personas trabajadoras como en las empresas (especialmente PYMEs), a través del acompañamiento profesional a lo largo de toda la vida laboral.

    A diferencia de la estrategia anterior, diseñada para impulsar reformas, la Estrategia 2025-2028 pone el acento en la prestación de servicios garantizados -definidos en la Cartera Común de Servicios del SNE desplegada por Real Decreto 438/2024- y en la mejora de la atención a personas usuarias y empleadores. Se incorporan, además, los resultados de la evaluación de la Estrategia precedente para impulsar la mejora continua.

    La nueva Estrategia refuerza la gobernanza colaborativa del SNE. En ese sentido, se ha concebido con la participación de los servicios públicos de empleo autonómicos y de los interlocutores sociales. También ha sido informada por la Conferencia Sectorial de Empleo y el Consejo General del SNE antes de su aprobación.

    Ejes estratégicos

    La estrategia se articula en torno a siete ejes estratégicos:

    • Orientación.
    • Formación.
    • Oportunidades de empleo.
    • Oportunidades para personas con discapacidad.
    • Igualdad de oportunidades.
    • Emprendimiento.
    • Mejora del marco institucional).

    Por primera vez, compromete seis metas concretas que orientan todas las actuaciones, que se desarrollan a través de ocho objetivos estratégicos, cada uno de los cuales engloba varios objetivos operativos (20 en total) para guiar la implantación progresiva de 109 medidas durante el cuatrienio.

    El texto del Plan incluye igualmente un Análisis de contexto y situación actual del mercado de trabajo, así como un Balance del mercado laboral 2025, un estudio por sectores y  Perspectivas para el año 2026, con apoyo gráfico y estadístico del empleo, paro, etc.

    Objetivos estratégicos

    Los objetivos estratégicos que incluye son los siguientes: 

    • Objetivo estratégico 1. Promover la plena implementación de los servicios garantizados a las personas.
    • Objetivo estratégico 2. Proporcionar actuaciones y programas adaptados a colectivos clave.
    • Objetivo estratégico 3. Situar a los servicios públicos de empleo como agentes de intermediación de referencia.
    • Objetivo estratégico 4. Promover el acompañamiento integral a las empresas.
    • Objetivo estratégico 5. Incrementar las capacidades de los servicios públicos de empleo.
    • Objetivo estratégico 6. Promover la participación de las entidades colaboradoras de los servicios públicos de empleo.
    • Objetivo estratégico 7. Incrementar el alcance y la relevancia de la igualdad entre mujeres y hombres en el marco normativo y programático de las políticas activas de empleo, así como en los programas y servicios comunes y propios. También se contempla la contribución a la eliminación de las desigualdades en el empleo y de la segregación ocupacional.
    • Objetivo estratégico 8. Institucionalizar la evaluación y mejorar la planificación y los instrumentos en las políticas de empleo, facilitando el análisis del mercado de trabajo con sistemas de recogida, valoración y difusión de la información y sus resultados.

    Ejes

    Los servicios y programas de este Plan 2026 se han organizado de acuerdo con los seis Ejes definidos en el artículo 13 de la Ley 3/2023, de 28 de febrero, en la que se regula el Plan Anual para el Fomento del Empleo Digno. 

    • Eje 1. Orientación. Comprende las actuaciones de información, orientación profesional, motivación, asesoramiento, diagnóstico y determinación del perfil profesional y de competencias. También incluye el diseño y gestión de la trayectoria individual de aprendizaje, la búsqueda de empleo, la intermediación laboral y, en resumen, las actuaciones de apoyo a la inserción de las personas beneficiarias. Asimismo, comprende las actuaciones de prospección de necesidades y prestación de los servicios de empleo a las empresas.
    • Eje 2. Formación. Incluye las actuaciones de formación en el trabajo, dirigidas al aprendizaje, formación, recualificación o reciclaje profesional. También de formación en alternancia con la actividad laboral, incluidos los programas públicos de empleo y formación, que permitan al beneficiario adquirir competencias o mejorar su experiencia profesional, para mejorar su cualificación y facilitar su inserción laboral, teniendo en cuenta la brecha digital existente y garantizando la atención presencial a la población que la padece.
    • Eje 3. Oportunidades de Empleo. Incluye las actuaciones que tienen por objeto incentivar la contratación, la creación de empleo o el mantenimiento de los puestos de trabajo. También incluye las acciones dirigidas a facilitar la movilidad geográfica o promover la contratación en sectores de actividad diferentes de aquellos en los que se hubiera trabajado habitualmente.
    • Eje 4. Igualdad de oportunidades en el acceso al empleo. Comprende las actuaciones dirigidas a aquellos colectivos que tienen mayor dificultad en el acceso o permanencia en el empleo, con especial consideración a la situación de las personas con discapacidad, de las personas en situación de exclusión social, de las personas con responsabilidades familiares, de las víctimas del terrorismo y de las mujeres víctimas de violencia de género y otras formas de violencia contra la mujer. Igualmente incluye la promoción de la igualdad entre mujeres y hombres, en el acceso, permanencia y promoción en el empleo, así como la conciliación de la vida personal, familiar y laboral.
    • Eje 5. Emprendimiento. Comprende las actividades dirigidas a fomentar la iniciativa empresarial, el trabajo autónomo y la economía social, así como las encaminadas a la generación de empleo, actividad empresarial y dinamización e impulso del desarrollo económico local.
    • Eje 6. Mejora del marco institucional. Este eje tiene carácter transversal, por lo que afecta a todos los restantes. Recoge las acciones, medidas y actuaciones que van dirigidas a la mejora de la gestión, colaboración, coordinación y comunicación dentro del Sistema Nacional de Empleo y el impulso a su modernización.