Categoría: INFORMACIÓN DE INTERÉS

  • CURSO GRATUITO PARA SOCIOS FEMZ: DESCUBRE LA MANERA DE OPTIMIZAR TU TRABAJO CON MICROSOFT 365

    CURSO GRATUITO PARA SOCIOS FEMZ: DESCUBRE LA MANERA DE OPTIMIZAR TU TRABAJO CON MICROSOFT 365

    Fruto del compromiso de FEMZ con la formación de las personas trabajadoras del sector, queremos invitar a nuestros socios a participar en nuestro programa de “Píldoras Formativas 2023”.

    En el marco de nuestro Plan de Formación, y en colaboración con las entidades implicadas en su diseño y ejecución, proponemos el desarrollo de un programa de sesiones presenciales, cuyos contenidos formativos tratarán de responder a las necesidades detectadas a través de nuestros diversos canales de comunicación con los socios.

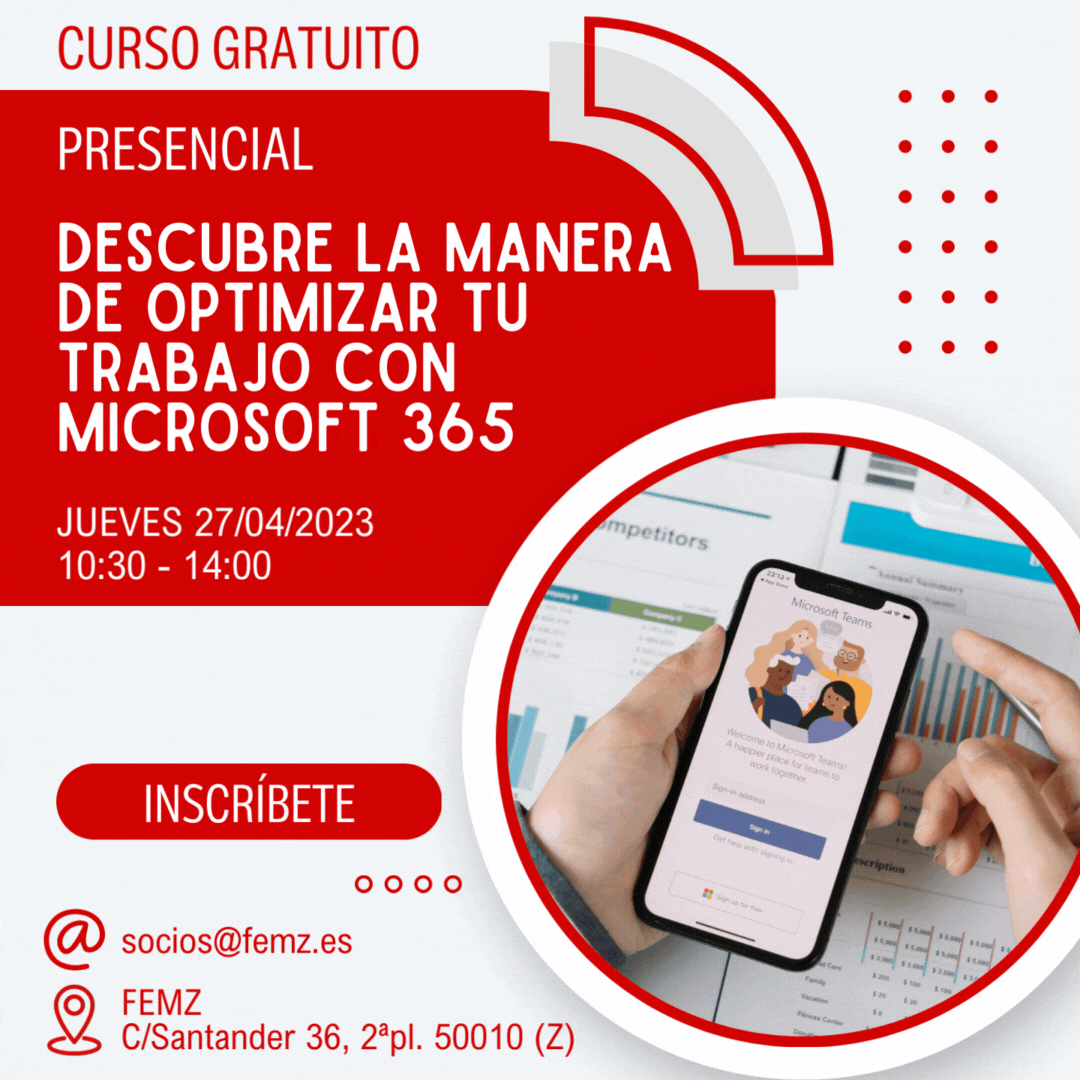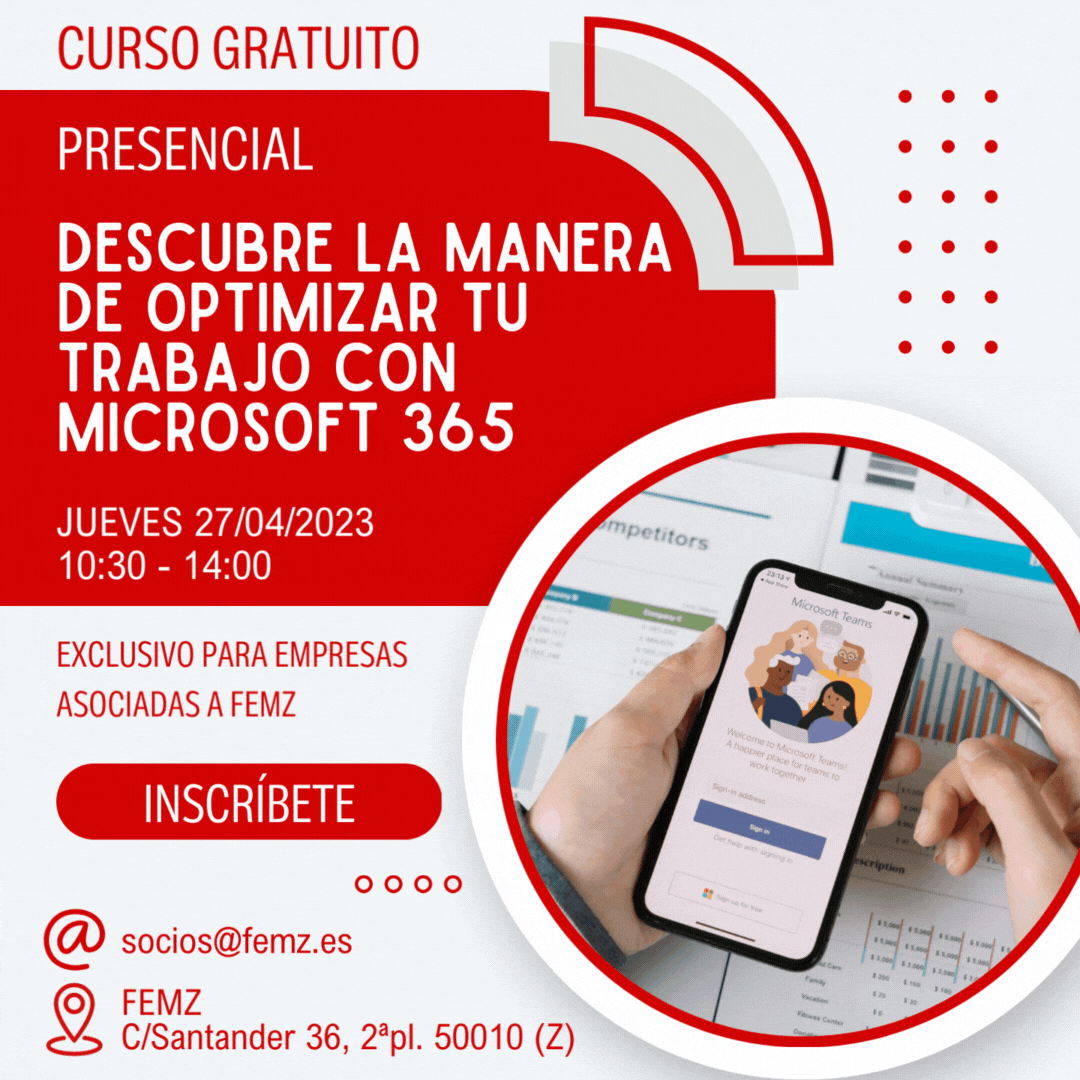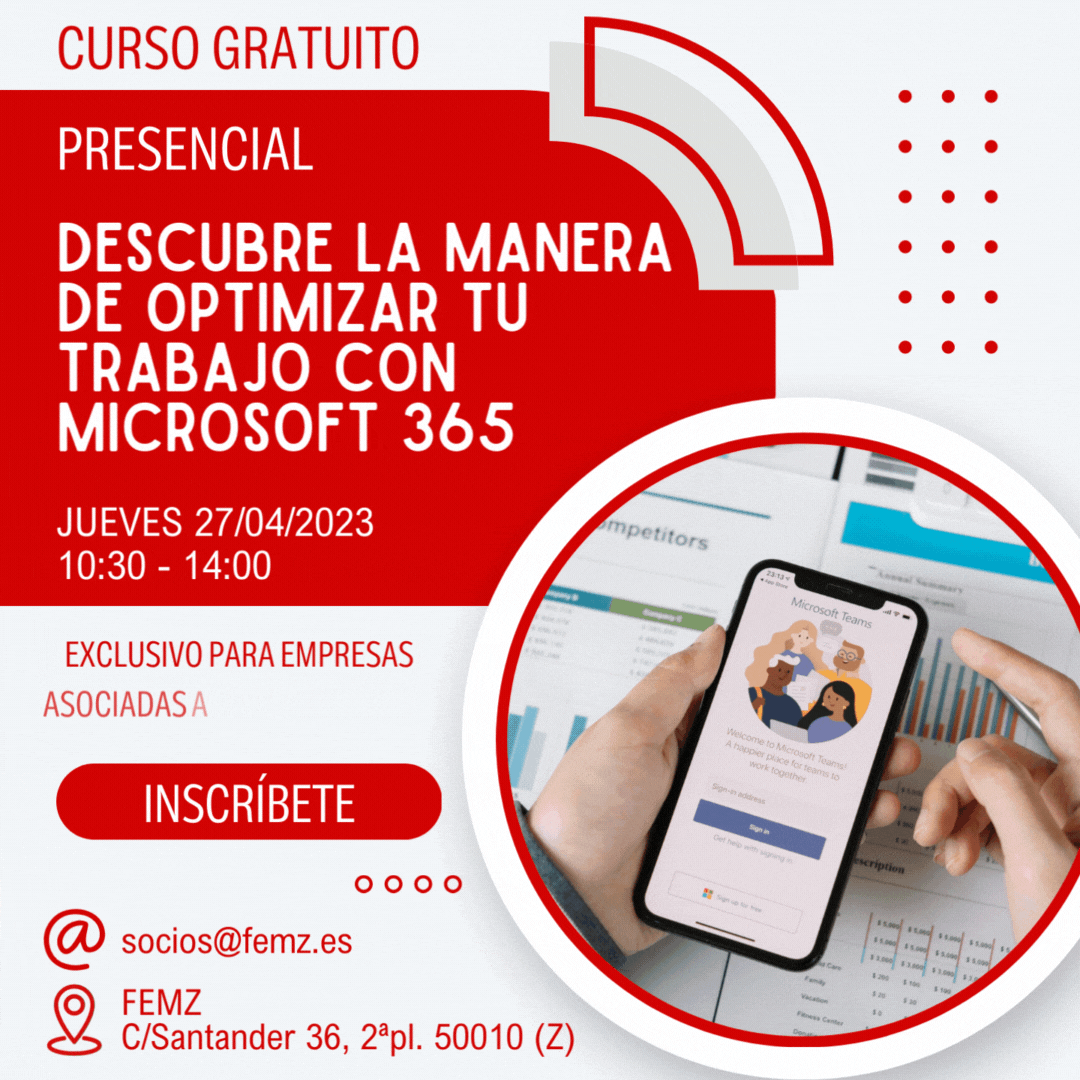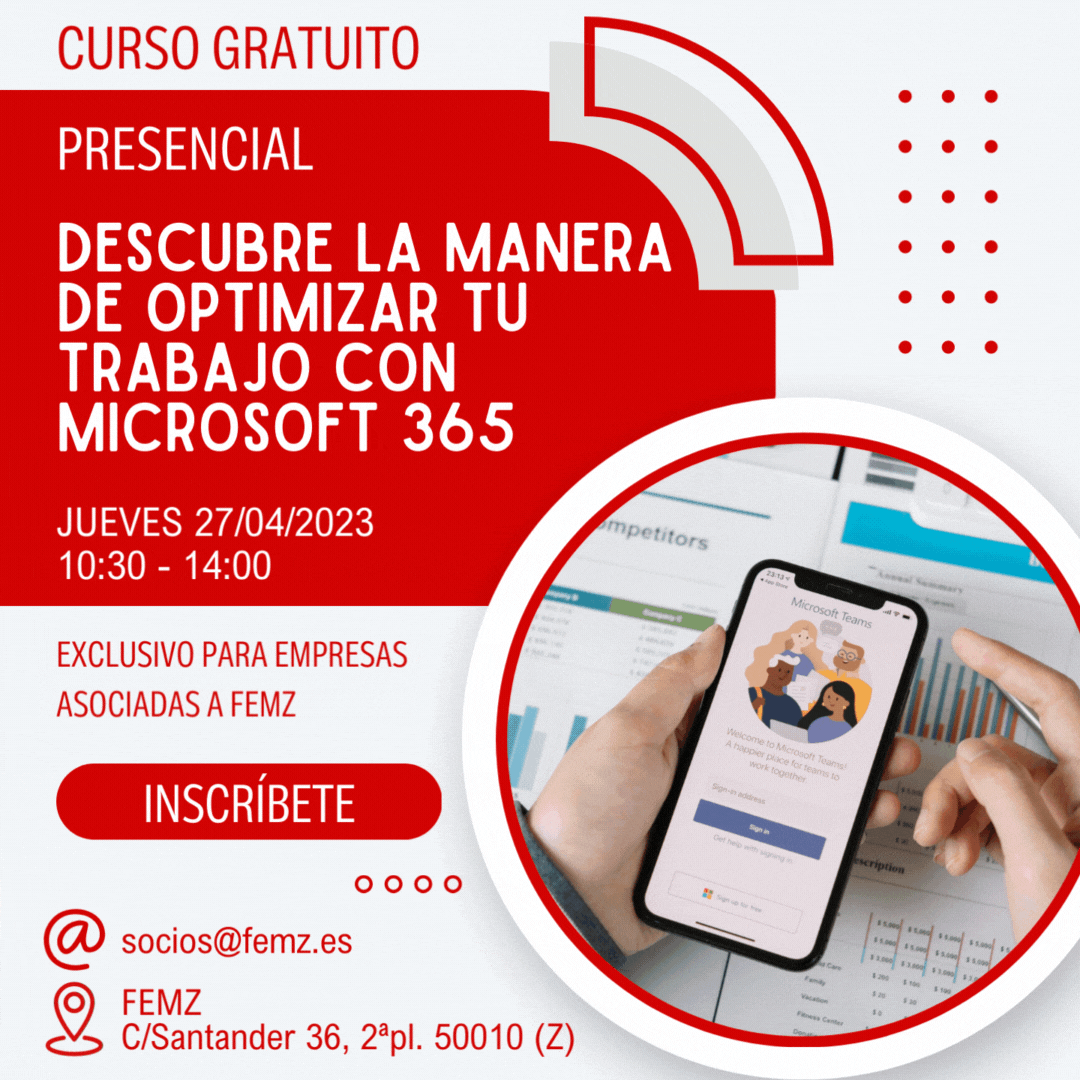
    Estas píldoras formativas, con carácter gratuito y en exclusiva para asociados, se impartirán preferentemente en modalidad presencial, en las instalaciones de FEMZ y con un número de participantes restringido al aforo del aula prevista, respetando por ello estrictamente el orden de inscripción, dando asimismo prioridad a la participación de un mayor número de empresas cuando existan varias inscripciones para una sola de ellas. El día 27 de abril de 10:30 a 14 horas impartiremos el CURSO GRATUITO PARA SOCIOS FEMZ: DESCUBRE LA MANERA DE OPTIMIZAR TU TRABAJO CON MICROSOFT 365.

    ¿Por qué realizar esta formación?

    En la actualidad, el uso de herramientas tecnológicas en el entorno empresarial es cada vez más importante para el desarrollo eficiente de las actividades diarias. Microsoft 365 es una suite de aplicaciones que ofrece diversas herramientas para el trabajo colaborativo y la productividad en el entorno empresarial, incluyendo aplicaciones como Word, Excel, PowerPoint, Teams, entre otras. En el sector metal, donde la tecnología juega un papel importante en la producción y gestión de los procesos, conocer los aspectos fundamentales y posibilidades de cada una de las aplicaciones disponibles de Microsoft 365 puede optimizar significativamente el trabajo de la empresa.

    Una de las principales ventajas de utilizar Microsoft 365 en nuestro sector es la posibilidad de trabajar de manera colaborativa y en tiempo real en los diferentes proyectos de la empresa. Aplicaciones como Teams permiten la comunicación en línea y la colaboración en tiempo real entre los miembros del equipo, lo que permite una mayor eficiencia en la gestión de los proyectos y una mejor toma de decisiones. Además, Teams también permite la realización de reuniones en línea, lo que puede ser especialmente útil en el sector metal, donde la presencialidad en las reuniones puede ser difícil debido a la naturaleza del trabajo.

    Otra herramienta fundamental de Microsoft 365 es Excel. Esta aplicación es especialmente útil para el seguimiento de los procesos productivos y la gestión de los inventarios. Con Excel, es posible crear hojas de cálculo personalizadas para la gestión de los diferentes procesos de la empresa, lo que permite una mayor eficiencia y precisión en la gestión de los recursos. Además, Excel también permite la realización de análisis de datos y la creación de gráficos, lo que puede ser útil para la toma de decisiones estratégicas en la empresa.

    Otra aplicación importante de Microsoft 365 es SharePoint, que permite la creación de sitios web internos para la empresa. Esto puede ser especialmente útil para la gestión de la documentación y la colaboración en línea entre los diferentes departamentos de la empresa. SharePoint permite la creación de bibliotecas de documentos y la gestión de permisos de acceso, lo que garantiza la seguridad de la información. Además, también permite la creación de listas y flujos de trabajo personalizados, lo que puede mejorar la eficiencia en la gestión de los procesos internos de la empresa.

    Finalmente, Word y PowerPoint son aplicaciones fundamentales para la creación de documentos y presentaciones en la empresa. Estas aplicaciones pueden ser especialmente útiles para la elaboración de informes técnicos y presentaciones de los diferentes proyectos. Word permite la creación de documentos personalizados y la inclusión de imágenes y gráficos, lo que puede mejorar la calidad de los informes técnicos. Por su parte, PowerPoint permite la creación de presentaciones dinámicas y la inclusión de animaciones y gráficos, lo que puede ser especialmente útil para la presentación de los diferentes proyectos a los clientes.
    Objetivo

    Conocer los aspectos fundamentales y posibilidades de cada una de las aplicaciones disponibles de Microsoft 365

    Contenidos

    • Introducción a Microsoft 365
    • Posibilidades y visión general del portal web
    • OneDrive
    • SharePoint
    • Microsoft Teams

    No te lo pierdas y apúntate a este CURSO GRATUITO PARA SOCIOS FEMZ: DESCUBRE LA MANERA DE OPTIMIZAR TU TRABAJO CON MICROSOFT 365 que te permitirá conocer herramientas y técnicas para que tu empresa sea más eficiente y productiva.

    INSCRIPCIÓN

    Número de participantes restringido al aforo del aula prevista, respetando por ello estrictamente el orden de inscripción, dando asimismo prioridad a la participación de un mayor número de empresas cuando existan varias inscripciones para una sola de ellas.

    ATENCIÓN

    Para un correcto desarrollo de esta actividad es necesario que cada alumno traiga su ordenador.

    DATOS DE CARÁCTER PERSONAL

    RESPONSABLE:
    FEMZ – FEDERACIÓN DE EMPRESARIOS DEL METAL DE ZARAGOZA.
    NIF: V50081033
    C/Santander 36, 2ª Pl. 50010 – Zaragoza 976768768
    femz@femz.es

    En nombre FEMZ tratamos la información que nos facilita con el fin de prestarles el servicio solicitado e informarles sobre el mismo y realizar, en su caso, la facturación. Los datos proporcionados se conservarán mientras se mantenga la relación de servicio o comercial, o durante los años necesarios para cumplir con las obligaciones legales. Los datos no se cederán a terceros salvo en los casos en que exista una obligación legal. Usted tiene derecho a obtener confirmación sobre si en FEMZ estamos tratando sus datos personales, por tanto tiene derecho a acceder a sus datos personales, rectificar los datos inexactos o solicitar su supresión cuando los datos ya no sean necesarios.

    DERECHOS: Puede ejercer su derecho de acceso, rectificación, supresión, portabilidad de sus datos y la limitación u oposición mediante escrito en la dirección del responsable arriba referenciada, dirigida al Departamento Jurídico.

    Más información.

  • SE MODIFICA EL LIBRO III DEL CÓDIGO DE DERECHO FORAL DE ARAGÓN SOBRE LAS SUCESIONES POR CAUSA DE MUERTE

    SE MODIFICA EL LIBRO III DEL CÓDIGO DE DERECHO FORAL DE ARAGÓN SOBRE LAS SUCESIONES POR CAUSA DE MUERTE

    La presente reforma obedece a la necesidad de introducir tres modificaciones en el Libro Tercero del Código del Derecho Foral (Sucesiones por causa de muerte) para adecuarlo, entre otros temas, a los nuevos valores sociales en materia de apoyo a personas discapacitadas para el ejercicio de su capacidad jurídica:

    a) Por una parte, se modifica el artículo 328, relativo a las causas de indignidad, introduciendo dos nuevas causas de indignidad que penalizan con la exclusión de la sucesión por causa de muerte a quienes se inhiben o realizan dejación de funciones en su responsabilidad de atención a las personas que precisan apoyos para el ejercicio de su capacidad jurídica.

    b) Por otra, se modifica el artículo 473 en relación a las disposiciones sucesorias genéricas para sufragios u obras asistenciales, precisando cuál debe ser el destino de estos recursos cuando el causante se trate de una persona que esté recibiendo apoyos por parte de la entidad pública correspondiente para el ejercicio de su capacidad jurídica o bien de una persona  que tenga su última residencia habitual en centros residenciales de titularidad del organismo  autonómico competente en materia de servicios sociales.

    c) Finalmente, se dota de nueva redacción al artículo 536 en relación al denominado privilegio que se reconoce en nuestra tradición foral al Hospital de Nuestra señora de Gracia, extendiéndolo, por entender que responde al mismo fundamento e identidad de razón, a la entidad pública que ejerza las medidas de apoyo de las personas discapacitadas, así como a los centros residenciales de titularidad del Instituto Aragonés de Servicios Sociales, otorgándoles a todos ellos preferencia en la sucesión legal intestada de aquellas personas a las que proporcionan atención.

    Por otra parte, la Comisión Institucional y de Desarrollo Estatutario de las Cortes de Aragón aprobó el 31 de mayo de 2021 la Proposición no de Ley número 229/21, sobre la modificación  del Código del Derecho Foral en materia de aceptación y repudiación de la herencia, y acordó  lo siguiente:

    “Las Cortes de Aragón instan al Gobierno de Aragón a que lleve a cabo las acciones oportunas para la modificación del Código del Derecho Foral de Aragón, encargando  la redacción del anteproyecto a la Comisión Aragonesa de Derecho Civil, máximo órgano  consultivo en la materia, a fin de que baste un requerimiento notarial dirigido a los herederos llamados a aceptar o repudiar la herencia, evitando la necesidad de acudir en tales casos a la  jurisdicción voluntaria”.

    La Comisión Aragonesa de Derecho civil aprobó el anteproyecto encomendado y, en esta reforma, se introduce una mejora técnica de carácter eminentemente práctico en el artículo 348, incluyendo la posibilidad de interpelación al llamado a la herencia mediante intervención notarial, manteniendo en todo caso la vía de la jurisdicción voluntaria y precisando la determinación del plazo para el caso en que sea el Notario el que practique la interpelación.

    Ley completa

  • JORNADA INFORMATIVA SOBRE LAS AYUDAS AL DISEÑO INDUSTRIAL PARA PYMES Y AUTÓNOMOS

    JORNADA INFORMATIVA SOBRE LAS AYUDAS AL DISEÑO INDUSTRIAL PARA PYMES Y AUTÓNOMOS

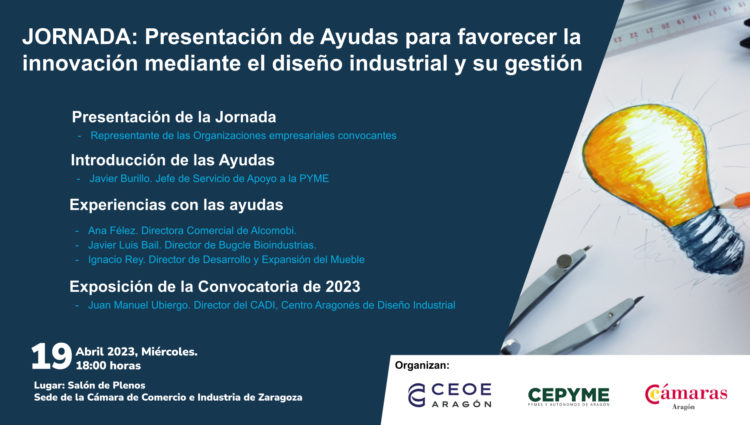
    El Centro Aragonés de Diseño Industrial en colaboración el Consejo Aragonés de Cámaras, CEPYME Aragón y CEOE Aragón organizan el próximo 19 de abril a las 18 horas una jornada informativa sobre la convocatoria de ayudas para favorecer la innovación mediante el desarrollo del diseño industrial y su gestión, en el marco del programa de Ayudas a la Industria y la PYME en Aragón (PAIP), publicadas el pasado 10 de marzo en el BOA y cuyo plazo de presentación de solicitudes finaliza el 2 de mayo de 2023.

    Estas ayudas son una oportunidad para incorporar las metodologías de gestión del diseño dentro de la cultura empresarial y para diseñar, rediseñar o innovar en un producto, servicio o marca con foco en las necesidades de los clientes o personas usuarias.

    A través de estas ayudas se facilita a la empresa solicitante el acompañamiento de equipos de profesionales homologados en consultoría y diseño durante un proceso completo de gestión del diseño, desde los análisis previos y la detección del proyecto a realizar, la investigación sobre el mercado y las personas usuarias y el desarrollo de un proceso de diseño que converja en un concepto de solución.


    Programa


    Presentación de la Jornada.

    Representante de las organizaciones empresariales convocantes.

    Introducción de las ayudas.

    Javier Burillo. Jefe de Servicio de Apoyo a la PYME.

    Experiencias con las ayudas.

    • Ana Félez. Directora Comercial de Alcomobi
    • Javier Luis Bail. Director de Bugcle Bioindustrias
    • Ignacio Rey. Director de Desarrollo y Expansión del Mueble

    Exposición de la Convocatoria de 2023.

    Juan Manuel Ubiergo. Director del CADI, Centro Aragonés de Diseño Industrial.

    Inscripción

  • JORNADA “ENERGÍA SOSTENIBLE: DESDE LA GENERACIÓN A LA EMPRESA”

    JORNADA “ENERGÍA SOSTENIBLE: DESDE LA GENERACIÓN A LA EMPRESA”

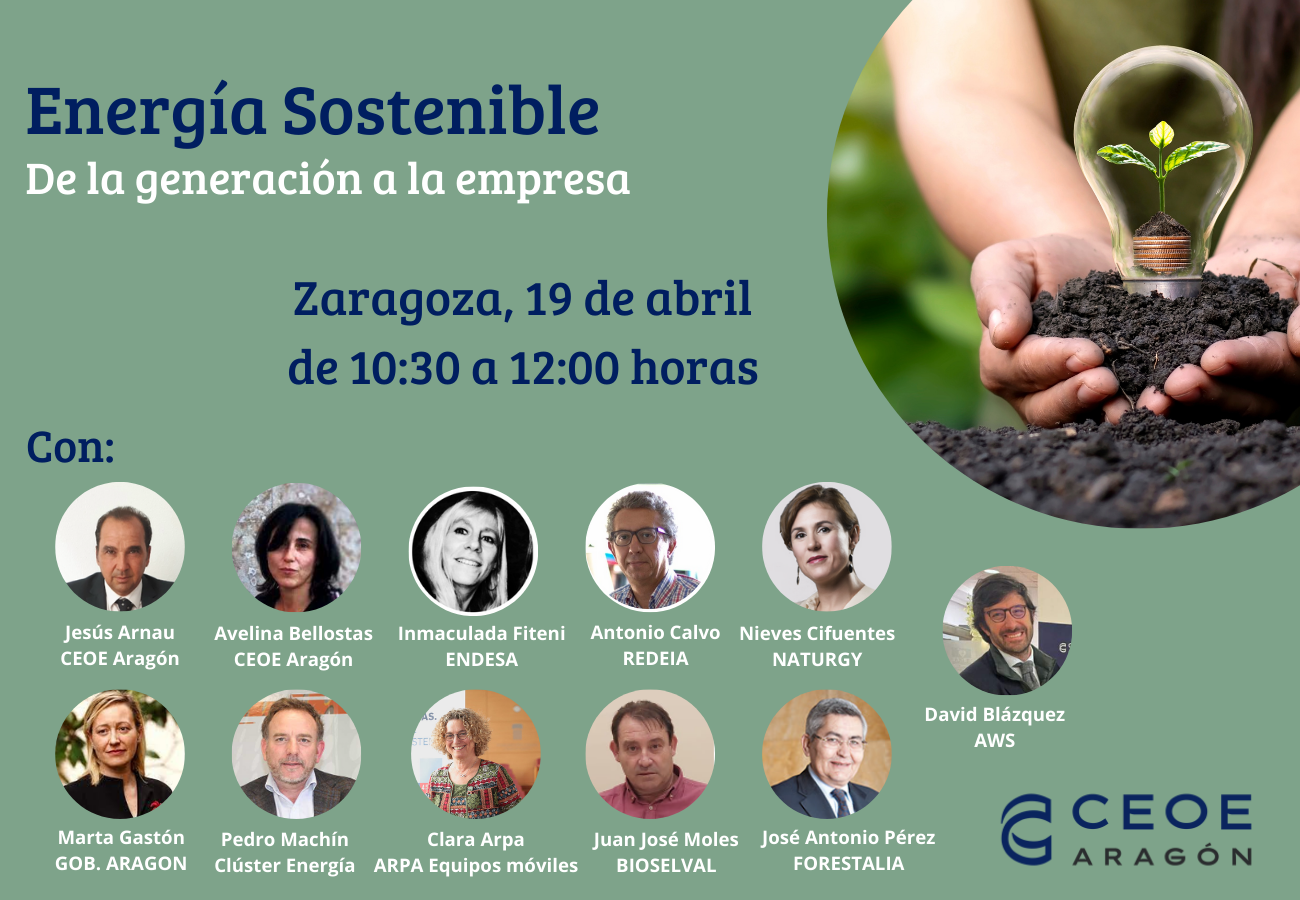
    La Comisión de Sostenibilidad y Economía Circular de CEOE Aragón organiza el próximo 19 de abril a las 10.30 horas una jornada en la que se abordará la vertiente económica de la sostenibilidad vinculada a la energía.

    Actualmente el consumo energético es uno de los costes que más preocupan a ciudadanos y empresas y que, tradicionalmente, se asocia a su generación y consumo un impacto importante sobre el medio ambiente. Sin embargo, esta generación y uso deben y pueden ser sostenibles, tanto ambiental como económicamente, como veremos en las experiencias tanto de quienes generan y distribuyen la energía eléctrica, la más consumida, como quienes trabajan en combustibles alternativos.


    Programa


    Bienvenida

    Jesús Arnau – Director General de CEOE Aragón

    Inauguración

    Marta Gastón – Consejera Economía, Planificación y Empleo del Gobierno de Aragón

    Pedro Machín – Presidente del Clúster de la energía de Aragón

    Mesa redonda La perspectiva de la generación y distribución

    Modera: Avelina Bellostas – Presidenta de la Comisión de Sostenibilidad y Economía Circular de CEOE Aragón

    ENDESA – Inmaculada Fiteni (Directora de CSV y proyectos de sostenibilidad)

    REDEIA – Antonio Calvo (Director de sostenibilidad)

    NATURGY – Nieves Cifuentes (Responsable corporativa de Medio ambiente y Sostenibilidad)

    Mesa redonda de experiencias empresariales

    Modera: Clara Arpa – CEO de ARPA Equipos móviles de campaña

    BIOSELVAL – Juan José Moles (Director del grupo Arcoiris)

    FORESTALIA – José Antonio Pérez (Asesor de estrategia del Presidente de Forestalia renovables)

    AWS – David Blázquez (Política energética y sostenibilidad)

    Clausura

    Inscripción

  • AYUDAS AL EMPLEO AUTÓNOMO Y EL EMPRENDIMIENTO

    AYUDAS AL EMPLEO AUTÓNOMO Y EL EMPRENDIMIENTO

    Se convocan para el ejercicio 2023 las subvenciones del Programa para el fomento y consolidación del empleo autónomo que buscan apoyar el autoempleo y el emprendimiento en la Comunidad Autónoma de Aragón, fomentando para ello el establecimiento de personas desempleadas como trabajadores autónomos, favoreciendo el mantenimiento y la consolidación de su actividad económica y promoviendo el relevo generacional y la inserción laboral de familiares colaboradores.


    Beneficiarios


    Podrán ser beneficiarias de las subvenciones aquellas personas físicas que se encuentren en alguno de los siguientes supuestos:

    • Que se establezcan como trabajadores autónomos o por cuenta propia y realicen la actividad en nombre propio.
    • Que se incorporen al negocio familiar como autónomos colaboradores.
    • Que alcancen el primer año de actividad como trabajadores autónomos o por cuenta propia y hayan sido beneficiarios de la subvención al establecimiento como trabajador autónomo o de la subvención para el fomento del relevo generacional.
    • Que formen parte, en su calidad de trabajadores autónomos o por cuenta propia, de sociedades civiles o de comunidades de bienes, siempre que las subvenciones se soliciten a título personal.
    • Que contrate al primer trabajador por cuenta ajena.
    • Que se establezcan como trabajadores autónomos por cuenta propia o como miembros de una sociedad civil o comunidad de bienes y soliciten y obtengan un préstamo a título individual.

    Se entenderá que las personas beneficiarias ejercen la actividad en el ámbito territorial de la Comunidad Autónoma de Aragón cuando su alta en el Régimen Especial de Trabajadores Autónomos o Colegio profesional correspondiente y en el Impuesto de Actividades Económicas se encuentre en el ámbito territorial de Aragón.


    Plazo


    Los plazos para la presentación de solicitudes de las distintas modalidades de subvenciones son los siguientes:

    • Para la subvención al establecimiento como trabajador autónomo, la subvención para el fomento del relevo generacional y la subvención para favorecer la incorporación al negocio familiar de trabajadores autónomos colaboradores: un mes a contar desde el día siguiente a aquel en que se inicie la actividad.
    • Para el incentivo a la consolidación de proyectos: un mes a contar desde el día siguiente a aquel en que se cumpla el primer año de actividad.
    • Para la subvención por la contratación del primer trabajador por cuenta ajena por parte de un trabajador autónomo: un mes a contar desde el día siguiente a aquel en que se produzca el alta en la Seguridad Social de la persona contratada
    • Para la subvención financiera: en el plazo de seis meses a contar desde el día siguiente al de la formalización del préstamo si éste se formalizase con posterioridad al inicio de actividad. Por el contrario, si el préstamo se hubiese formalizado con anterioridad al inicio de la actividad, el plazo de seis meses se computará desde dicho inicio. En todo caso, tanto los gastos como los pagos de la inversión deben estar realizados en la fecha de solicitud.

    Para aquellos supuestos subvencionables que, encontrándose dentro del ámbito temporal, se hubieran producido con anterioridad a la publicación de la misma, el plazo de un mes para la presentación de solicitudes a los que se refieren los tres primeros puntos anteriores se contará a partir del día siguiente a la publicación de esta convocatoria en el “Boletín Oficial de Aragón”.

    Para la subvención financiera, en aquellos casos en los que el vencimiento del plazo de seis meses quedase comprendido entre el 1 de octubre de 2022 y la entrada en vigor de la convocatoria, el plazo de solicitud será de un mes a partir del día siguiente a la publicación de ésta en el “Boletín Oficial de Aragón”.

    Orden completa

  • EL CONSEJO DE MINISTROS APRUEBA EL ANTEPROYECTO SOBRE LA REPRESENTACIÓN PARITARIA EN ÓRGANOS DE DECISIÓN

    EL CONSEJO DE MINISTROS APRUEBA EL ANTEPROYECTO SOBRE LA REPRESENTACIÓN PARITARIA EN ÓRGANOS DE DECISIÓN

    El Consejo de Ministros ha aprobado el Anteproyecto de Ley Orgánica de representación paritaria de mujeres y hombres en los órganos de decisión, que tiene como meta cumplir con el objetivo de la Agenda 2030 de Naciones Unidas basado en garantizar a las mujeres y niñas las mismas oportunidades que los hombres y los niños en el empleo, el liderazgo y la adopción de decisiones a todos los niveles.

    Esta iniciativa continúa la senda trazada por la Ley orgánica 3/2007, de 22 de marzo, para la igualdad efectiva de mujeres y hombres, que incorporó el principio de representación equilibrada entre mujeres y hombres. Y traspone la Directiva (UE) 2022/2381 del Parlamento Europeo y del Consejo de 23 de noviembre de 2022 relativa a un mejor equilibrio de género entre los administradores de las sociedades cotizadas y medidas conexas, con lo que España asume una posición de liderazgo a la hora de incorporar a su ordenamiento las normas y recomendaciones internacionales relativas a la igualdad de género.

    La nueva norma busca garantizar la representación efectiva de las mujeres en el ámbito político. Para ello, modifica la legislación electoral con el fin de establecer la obligatoriedad de las listas cremallera (candidaturas integradas por personas de uno y otro sexo ordenadas de forma alternativa) en las elecciones de miembros del Congreso, Senado, Parlamento Europeo, asambleas autonómicas, municipios, consejos insulares y cabildos insulares.

    También traslada al máximo órgano ejecutivo del Estado, el Consejo de Ministros, el principio de representación equilibrada, consistente en que ningún sexo debe tener una presencia inferior al 40% de los puestos en dicho órgano. Este principio se aplicará a la hora de nombrar a las personas titulares de las vicepresidencias y de los ministerios.

    Y en el ámbito de la Administración General del Estado, los órganos superiores y directivos (por ejemplo, las secretarías de Estado, las subsecretarías y las direcciones generales) de cada ministerio deberán incorporar también este principio en los próximos cinco años. La obligación se extenderá a todas las entidades del sector público estatal.


    La representación equilibrada en la sociedad civil


    Además, el anteproyecto de ley incorpora el mencionado principio de representación equilibrada a distintos ámbitos de la sociedad civil, especialmente el empresarial. Actualmente, la presencia de mujeres en los consejos de administración de las sociedades cotizadas en España se sitúa en el 29,3% (357 consejeras de un total de 1.220), y se limita al 19,6% en el caso de la alta dirección (excluidas altas directivas consejeras).

    Sin embargo, con la nueva norma, los consejos de administración de las sociedades cotizadas y de las entidades de interés público que tengan más de 250 trabajadores o una cifra de negocios de más de 50M€ o un activo superior a 43M€ deberán tener una composición acorde con este principio, de modo que el número de mujeres no podrá ser inferior al 40% del total de los miembros del consejo. Para lograrlo, deberán adaptarse los procesos de selección para asegurar el cumplimiento de esta disposición, debiendo, en caso de empate entre varios candidatos, elegir al del sexo menos representado en el consejo.

    En ambos tipos de sociedades se establece la obligación de velar por que la alta dirección también cumpla este principio y deberá detallarse en la memoria la situación al respecto. En el caso de las sociedades cotizadas se establece como infracción grave el incumplimiento de estas previsiones.

    Por último, el principio de representación equilibrada deberá cumplirse también en las juntas de gobierno de los colegios profesionales, que además deberán incluir en su memoria anual el número de miembros desglosados por sexo y, en caso de no alcanzar el porcentaje establecido, aclarar los motivos y las medidas adoptadas para alcanzarlo. Y también deberá cumplirse en tribunales, jurados y órganos colegiados constituidos para otorgar premios o condecoraciones de la Administración General del Estado o entidades integrantes del sector público institucional estatal o cuando sean presididos por representantes de aquéllas.

  • AYUDAS A PYMES ARAGONESAS PARA COMERCIO EXTERIOR

    AYUDAS A PYMES ARAGONESAS PARA COMERCIO EXTERIOR

    Se convocan para el ejercicio 2023 ayudas para la realización de actuaciones en materia de comercio exterior en la Comunidad Autónoma de Aragón, realizadas por PYMES aragonesas.


    Beneficiarios


    Podrán ser beneficiarios de las subvenciones de esta línea de ayudas las pequeñas o medianas empresas que tengan su domicilio fiscal en Aragón o desarrollen una actividad industrial dentro del territorio de la Comunidad Autónoma.


    Actuaciones subvencionables


    Las actuaciones subvencionables se destinarán a financiar las siguientes actividades:

    • Participación en misiones comerciales o ferias: la participación en acciones presenciales o virtuales de prospección comercial, directas o inversas, y presencia en ferias fuera del territorio español o dentro si tienen reconocido oficialmente su carácter internacional.
    • Aprovechamiento en el área de internacionalización y comercio exterior de las tecnologías de la información y comunicación.
    • Mejora en la gestión y en la eficacia de la actividad exportadora


    Gastos subvencionables


    Respecto de la participación por parte de los beneficiarios en misiones comerciales directas o inversas y la presencia en ferias fuera del territorio español o dentro si tienen reconocido oficialmente su carácter internacional:

    • Los gastos de la agenda de trabajo y canon de ocupación e inscripción.


    Respecto del aprovechamiento en el área de internacionalización y comercio exterior de las tecnologías de la información y comunicación:

    Los gastos derivados de la contratación de servicios de mantenimiento y actualización de los cuadros de mando de servicios de información personalizados durante el periodo subvencionable, que tracen la información de los movimientos de exportación e importación de productos y empresas, procedente de diversas fuentes contrastadas para identificar los movimientos estratégicos del sector sobre las siguientes cuestiones:

    • Tendencias de los mercados internacionales. Identificación de los países con una evolución más favorable, zonas geográficas de mayor interés y seguimiento de países seleccionados.
    • Identificación de clientes y competidores de un producto/sector en los mercados de interés.
    • Seguimiento de clientes y competidores seleccionados para identificar su estrategia y movimientos en los mercados internacionales.


    Respecto de la mejora en la gestión y en la eficacia de la actividad exportadora:

    • Los gastos de contratación de servicios de consultoría profesional especializada para la planificación de las acciones de internacionalización y análisis de mercados específicos para la empresa


    El periodo de gasto y de pago de las actuaciones subvencionables comprenderá desde el 15 de septiembre de 2022 y con anterioridad a la presentación de la solicitud de la ayuda, circunstancia que se constatará con la fecha de la emisión de la factura.

    No se consideran subvencionables los siguientes gastos:

    • Gastos de viaje, alojamiento y dietas.
    • Pago de impuestos.
    • Gastos corrientes de estructura de las empresas.
    • Nóminas o seguros sociales.
    • Alquileres.
    • Gastos del transporte y aduaneros de las mercancías en las acciones de prospección comercial y ferias fuera de territorio español.
    • Gastos que generen autofacturación


    Cuantía


    Dentro del crédito disponible la cuantía máxima individualizada de la actividad subvencionable por beneficiario será de hasta el 80% de los gastos subvencionables.

    El gasto máximo subvencionable no podrá ser superior a 25.000 euros por beneficiario.


    Plazo


    El plazo de presentación de solicitudes finalizará el 14 de septiembre de 2023.

    Orden completa

  • SE FLEXIBILIZAN LOS APLAZAMIENTOS Y FRACCIONAMIENTOS TRIBUTARIOS

    SE FLEXIBILIZAN LOS APLAZAMIENTOS Y FRACCIONAMIENTOS TRIBUTARIOS

    Hace unos días comentamos las directrices fundamentales del RD 249/2023, de 4 de abril y las modificaciones que, en ámbito reglamentario, se introducían en los Reglamentos de mayor aplicación en ámbito tributario  (Reglamento General en materia de revisión en vía administrativa,  Reglamento General de Recaudación, Reglamento del Impuesto sobre Sucesiones y Donaciones, Reglamento del Impuesto sobre el Valor Añadido, Reglamento del Impuesto sobre la Renta de las Personas Físicas y el Reglamento del Impuesto sobre Sociedades).

    Anunciábamos igualmente la importante reforma sobre el límite exento de aportación de garantía en las solicitudes de aplazamiento y fraccionamiento (a 50.000 €) de la Orden 311/ 2023, de 28 de marzo.

    Con posterioridad se han publicado instrucciones tributarias  (1/2023 Y 2/2023) de especial transcendencia práctica y relacionadas con la normativa indicada:

    • Instrucción 1/2023, de 31 de marzo,  sobre las garantías necesarias para la concesión de aplazamientos y fraccionamientos de pago, y para obtener la suspensión de los actos administrativos objeto de recurso y reclamación.


    Ambas instrucciones, con entrada en vigor el día 15 de abril de 2023, van a permitir dar una mayor flexibilización en el pago de deudas a través de la figura de los aplazamientos y fraccionamientos de pago a aquellos ciudadanos que así lo necesiten, así como en la constitución de garantías.

    Entre otras medidas, además del aumento de los plazos de concesión, cabe destacar las siguientes:

    • Tramitación de forma automatizada en los aplazamientos hasta 50.000 euros, cuya tramitación y concesión podrán ser realizadas en cuestión de segundos
    • Amplio abanico de posibilidades para constituir garantías en los aplazamientos o fraccionamientos superiores a 50.000 euros que precisen la constitución de garantías
    • Las concesiones de aplazamientos automatizadas se resolverán en el momento de la solicitud con plazos máximos de 24 meses para personas físicas y 12 para jurídicas, el doble que hasta ahora
    • Los plazos máximos en solicitudes con aval bancario pasan de 36 a 60 meses, y con inmuebles urbanos sin cargas pasan de 24 a 36 meses
    • Todas las modificaciones entrarán en funcionamiento para las solicitudes que se presenten a partir del 15 de abril

    Así, se indica por la AEAT que la nueva instrucción de aplazamientos amplía sensiblemente los plazos máximos de pago para las solicitudes de tramitación automatizada, las que están exentas de aportar garantías. Para personas físicas los plazos máximos se elevan de 12 a 24 meses, y para personas jurídicas pasan de 6 a 12 meses.

    A su vez, al ampliarse el perímetro de aplicación del sistema automatizado con exención de garantías de 30.000 a 50.000 euros, serán muchos más los casos en que el contribuyente se podrá beneficiar de una concesión casi instantánea de su aplazamiento, minimizándose así los costes indirectos de tramitación para el ciudadano.

    Tras la solicitud a través de la ‘app’ o la sede electrónica de la Agencia Tributaria, se resuelve el expediente en cuestión de segundos. Si el solicitante se ha suscrito al sistema de avisos de la Agencia, se le remite un aviso inmediato con la resolución de la solicitud vía notificación ‘push’ en la propia ‘app’, por correo electrónico a la dirección que facilite o por SMS al número de teléfono móvil que proporcione.

    La flexibilización de los plazos alcanza, igualmente, a supuestos de solicitud de aplazamiento por encima de 50.000 euros y que, por tanto, requieren aportación de garantías. Así, para los casos en que se aporte un aval bancario o seguro de caución, los plazos máximos pasan de 36 a 60 meses, mientras que si la garantía aportada es un inmueble urbano sin cargas los plazos máximos se elevan de 24 a 36 meses.

    Con el mismo objetivo de ganar en flexibilidad, se amplía de 48 a 60 meses el tope para supuestos excepcionales en que se pueden superar los plazos máximos generales establecidos, previa autorización.

    A su vez, se permitirá aceptar como garantía bienes inmuebles urbanos que sí tengan cargas previas cuando, descontando esas cargas, el importe supere el 115% de la deuda. En la instrucción previa, con carácter general, esos bienes no se aceptaban como garantía.

    La instrucción sobre garantías de aplazamientos también incorpora la novedad de que la garantía aportada por un deudor principal, si es suficiente, beneficie igualmente a los declarados responsables por derivaciones de responsabilidad y a los coobligados al pago de la deuda.

  • AYUDAS PARA INVERSIONES EN EL PEQUEÑO COMERCIO DE ARAGÓN

    AYUDAS PARA INVERSIONES EN EL PEQUEÑO COMERCIO DE ARAGÓN

    Se convocan ayudas con destino a iniciativas empresariales de inversión y mejora en el pequeño comercio, correspondientes a los Programas de apoyo a la competitividad de las PYMES de comercio minorista aragonés.


    Beneficiarios


    Podrán acceder a esta línea de ayudas las pequeñas y medianas empresas (PYMES) comerciales minoristas, bien sean personas físicas o jurídicas, y las sociedades civiles, incluidas en el ámbito de aplicación de la Ley 4/2015, de 25 de marzo, de Comercio de Aragón.

    Obligatoriamente deberán poseer y realizar su actividad comercial en un establecimiento físico permanente, inscrito en el registro de actividades comerciales.

    La actividad principal desarrollada en el establecimiento deberá quedar dentro de alguno de los siguientes epígrafes del Impuesto de Actividades Económicas: 641, 642, 643, 644, 645, 647.1, 647.2, 647.3, 647.4, 651, 652.2, 652.3, 652.4, 653, 654.1, 657, 659, 661.3 y 662.2


    Actuaciones subvencionables


    Serán gastos subvencionables aquellas inversiones en activos fijos que deriven de los conceptos que se describen a continuación:

    • Obras de adecuación y equipamiento para la accesibilidad universal, o la supresión de barreras para personas con discapacidad.
    • Mejoras y equipamiento de escaparates.
    • Rótulos, toldos y marquesinas exteriores.
    • Mobiliario de exposición y almacenaje del género ubicado en la sala de ventas del establecimiento.
    • Adecuación de puertas de acceso, para que permanezcan cerradas bien por medios mecánicos o electrónicos.


    En ningún caso serán objeto de subvención los siguientes conceptos:

    • Mamparas u otro equipamiento de distanciamiento personal o uso sanitario por motivo del COVID-19.
    • El gasto corriente derivado de las actuaciones objeto de subvención.
    • Alquileres.
    • Equipos informáticos de uso genérico, cámaras fotográfcas y teléfonos móviles.
    • Impuestos y tasas.
    • Los bienes usados.
    • Los gastos de reparación y mantenimiento.
    • Equipamiento destinado a la sala de ventas o almacén, distinto del mobiliario de exposición, expresamente previsto como subvencionable.
    • Murales o cámaras frigorífcas.
    • Balanzas.
    • No se podrán subvencionar inversiones o gastos cuando el vendedor de los activos o prestador de la actividad fuera el adquiriente o se diera un supuesto análogo del que pudiera derivarse auto facturación.

    Las actuaciones deberán haberse ejecutado con anterioridad a la presentación de la solicitud de la ayuda. Los justificantes de gasto y de pago correspondientes a los gastos subvencionables deberán estar comprendidos en el periodo entre el 4 de mayo de 2022 y la fecha de presentación de la solicitud, sin existir posibilidad de prórroga del mismo.

    Para la concesión de la ayuda deberá justificarse en el momento de la solicitud tanto la ejecución de la actividad como la realización del pago. Los establecimientos deberán estar abiertos en el momento de la solicitud.


    Cuantía


    Dentro del crédito disponible la cuantía máxima individualizada de la subvención por beneficiario será de hasta el 80% de los gastos subvencionables, con un gasto máximo subvencionable de 6.000 euros, por establecimiento comercial.


    Plazo


    El plazo de presentación finalizará el 10 de mayo de 2023.

    Orden completa

  • SE AMPLÍA LA DEDUCCIÓN POR MATERNIDAD PARA 2020, 2021 Y 2022

    SE AMPLÍA LA DEDUCCIÓN POR MATERNIDAD PARA 2020, 2021 Y 2022

    La Ley 6/2023 introduce una modificación en la que, en esencia, se amplía para determinadas situaciones la deducción por maternidad 2020, 2021 y 2022. La aplicación de esta ampliación para estos tres años (2020,2021 y 2022) se realizará en la declaración de Renta 2022 a presentar el año en curso.

    Al efecto, se facilita por la AEAT una guía práctica para la aplicación de esta ampliación en el apartado de Campaña de Renta 2022 de la web de la Agencia Tributaria.


    Principales novedades


    Se añade un nuevo punto 4 a la disposición adicional trigésima octava por la disposición final quinta de la Ley 6/2023.

    Con este nuevo apartado, las mujeres que a partir del 1 de enero de 2020 hayan pasado a estar en alguna de las situaciones que se enumeran a continuación, también generarán derecho a la deducción por maternidad y al incremento por gastos de guardería por todos los meses de 2020, 2021 y 2022:

    1.  Trabajadoras por cuenta ajena que pasen a situación legal de desempleo por:

    • Haber quedado suspendido su contrato de trabajo. Esta situación se produce en los siguientes casos: ERTE con suspensión total y víctimas de violencia de género.
    • Encontrarse en un período de inactividad productiva de las trabajadoras fijas-discontinuas

    2. Trabajadoras por cuenta propia que pasen a percibir la prestación por cese de actividad como consecuencia de la suspensión de la actividad económica desarrollada (PECATA).


    La aplicación de esta ampliación de la deducción para estos tres años (2020,2021 y 2022) se realizará de forma separada en la declaración de Renta 2022.

    No obstante, en aquellos casos en que los contribuyentes hubieran aplicado en las declaraciones de 2020 y 2021, el importe correspondiente a los meses en que concurran estas nuevas causas y todavía no hubieran sido objeto de regularización por la AEAT, se mantendrán sin cambios estas declaraciones y no se aplicarán estos importes en la declaración de Renta 2022.

    La deducción por maternidad y el incremento por gastos de guarderías por cada uno de estos años no podrá superar los 1.200€ y 1.000€ respectivamente por hijo.

    (…)

    Disposición adicional trigésima octava. Aplicación de determinados incentivos fiscales.

    1. Lo previsto en el apartado 3 del artículo 32 de esta Ley solamente resultará de aplicación a los contribuyentes que hubieran iniciado el ejercicio de una actividad económica a partir de 1 de enero de 2013.
    2. Lo previsto en los artículos 38.2 y 68.1 de esta Ley solamente resultará de aplicación respecto de las acciones o participaciones suscritas a partir de la entrada en vigor de la Ley 14/2013, de Apoyo a los Emprendedores y su Internacionalización.
    3. La deducción prevista en el artículo 37 del texto refundido de la Ley del Impuesto sobre Sociedades a que se refiere el artículo 68.2 de esta Ley, sólo resultará de aplicación respecto de los rendimientos netos de actividades económicas obtenidos a partir de 1 de enero de 2013.
    4. A efectos de la deducción por maternidad correspondiente a los períodos impositivos 2020, 2021 y 2022, se entenderá que continúan realizando una actividad por cuenta propia o ajena por la cual están dadas de alta en la Seguridad Social o mutualidad las mujeres que a partir de 1 de enero de 2020 hubieran pasado a encontrarse en situación legal de desempleo como consecuencia de haber quedado suspendido el contrato de trabajo o encontrarse en un período de inactividad productiva de las trabajadoras fijas-discontinuas, así como las trabajadoras por cuenta propia perceptoras de una prestación por cese de actividad como consecuencia de la suspensión de la actividad económica desarrollada, pudiendo aplicar la deducción por maternidad por los meses en los que continúen en dicha situación y se cumplan el resto de requisitos establecidos en el artículo 81 de la Ley del Impuesto en su redacción vigente en el momento del devengo del Impuesto.

    La deducción por maternidad correspondiente a los meses de 2020 y 2021 respecto de los que se cumpla lo dispuesto en el párrafo anterior, se practicará de forma separada en la declaración de este Impuesto correspondiente al período impositivo 2022 en los términos que se establezcan en la orden ministerial por la que se aprueban los modelos de declaración del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, ejercicio 2022, y se determinan el lugar, forma y plazos de presentación de los mismos. No obstante, estos importes se entenderán aplicados en el caso de que en dichos meses el contribuyente hubiera practicado la deducción de forma efectiva y no se hubiera regularizado, siempre que se ajuste a los términos y condiciones establecidos en el párrafo anterior. La deducción así aplicada para cada uno de estos ejercicios no podrá exceder junto con los pagos o deducciones practicadas en ese año del importe previsto en el apartado 1 del artículo 81 de la Ley del Impuesto para cada año.

    (…)

    Texto completo