Categoría: INFORMACIÓN DE INTERÉS

  • La IA en la gestión de los equipos

    La IA en la gestión de los equipos

    CEPYME Aragón organiza una jornada para analizar cómo la Inteligencia Artificial (IA) puede contribuir crear equipos más colaborativos, eficientes y motivados utilizando la IA para mejorar las dinámicas humanas y potenciar el rendimiento organizacional.

    Este evento, que tendrá lugar el viernes 24 de enero de 2025, es una oportunidad excepcional para que empresarios y gerentes entiendan la IA como una herramienta con la que impulsar el éxito organizacional.

    Viernes, 24 de enero.

    12:30h.

    Sede de CEPYME Aragón, Plaza Roma, F-1 Oficinas, 2ª planta, 50.010, Zaragoza

    El acto contará con la participación de Julián Trullen, reconocido experto en liderazgo y gestión de equipos de Max Estrem y con David Ferrández, director financiero y de RR.HH. de Bodegas Borsao, para contarnos su experiencia con la metodología y herramientas tecnológicas de Max Estrem.

    Temas a tratar

    • Cómo la IA puede proporcionarte herramientas objetivas para medir el estado y bienestar de tus equipos.
    • La importancia de la comunicación, la cercanía y el bienestar como factores fundamentales para el éxito de tus equipos.
    • Tecnologías innovadoras para desarrollar equipos de alto rendimiento, aplicando metodologías efectivas.
    • ALEX, una IA experta con más de 20 años de experiencia, que te ofrecerá soluciones personalizadas y de confianza para gestionar tus equipos de forma más efectiva.


    Si compartes la visión de que “las personas y el trabajo en equipo son lo más importante” y crees que “si tu gente está bien, la empresa irá bien”, esta es tu oportunidad para conocer cómo la Inteligencia Artificial puede ser tu aliada en la mejora del rendimiento y el bienestar de tus equipos.

  • Jornada “Perspectivas económicas 2025 para Aragón”

    Jornada “Perspectivas económicas 2025 para Aragón”

    El próximo martes, 14 de enero, el presidente de la Federación de Empresas del Metal de Zaragoza, Benito Tesier, y el director general de Política Económica del Gobierno de Aragón, Javier Martínez, abordarán algunas claves de la coyuntura económica, nos ofrecerán su análisis y previsiones y evaluación de oportunidades para el año 2025 en Aragón.

    Martes, 14 de enero.

     De 19:00h. a 20:00h.

    ESIC. Vía Ibérica, 28. Zaragoza

    Agenda

    19.00. Bienvenida y presentación.

    • Antonio Sangó, director de ESIC Aragón


    19.05 Intervención de los ponentes:

    • Benito Tesier, presidente FEMZ.
    • Javier Martinez Suarez, director general de Política Económica del Gobierno de Aragón.


    19.50. Ronda de preguntas

    • Moderada por Antonio Sangó.


    Clausura

    • Mª del Mar Vaquero, vicepresidenta segunda y consejera de Economía, Empleo e Industria del Gobierno de Aragón.


    Vino español.

  • Finaliza el período de IVA reducido en el consumo de electricidad

    Finaliza el período de IVA reducido en el consumo de electricidad

    De acuerdo con lo indicado en el Real Decreto-ley 8/2023 del 27 de diciembre de 2023, durante el año 2024 y para los contratos de luz con potencia contratada inferior o igual a 10 kW, se ha venido aplicando el tipo reducido de IVA del 10% cuando el precio del mercado diario (medio aritmético del mes anterior) hubiera superado los 45 euros/MWh y, en cualquier caso, para los consumidores vulnerables severos y vulnerables severos en riesgo de exclusión social.

    Este período temporal de aplicación del tipo reducido de IVA ha finalizado el pasado 31 de diciembre, por lo que desde el 1 de enero de 2025 se recupera la cuota de IVA ordinaria del 21% para el consumo de electricidad.

    A mayor abundamiento, esta cuota incrementada se aplicará a un precio de la luz que he tenido en los últimos días un incremento cercano al 13%.

  • Se recomienda el uso de mascarilla en centros sanitarios, sociosanitarios y centros de servicios sociales especializados

    Se recomienda el uso de mascarilla en centros sanitarios, sociosanitarios y centros de servicios sociales especializados

    Se establece desde hoy, y con carácter temporal, la máxima recomendación de uso de mascarilla por parte de los profesionales que prestan servicios en los centros sanitarios, sociosanitarios y centros de servicios sociales especializados, durante cualquier actividad que suponga atención directa a la ciudadanía, como medida de autoprotección y para evitar contagios.

    Así lo ha recogido el BOA del 10/01/2024 donde se ha recalcado que esta medida va a estar vigente hasta el momento en que la tasa de incidencia de gripe descienda por debajo del umbral epidémico.

    Así mismo, esta recomendación podrá pasar a tener el carácter obligatorio si la dirección de los citados centros sanitarios así lo consideren necesario en función de su evaluación de riesgo, plan específico de actuación o plan de contingencia, en su caso.

    ¿Quiénes deberían hacer uso de la mascarilla?

    La norma establece como altamente recomendable el uso de la mascarilla, así como la correcta  higiene de manos y ventilación adecuada de espacios interiores:

    • Al resto de profesionales de los citados centros en el ejercicio de cualquier otra actividad que no suponga atención directa a la ciudadanía y se desarrolle en esos centros, así como a pacientes y usuarios.
    • A la ciudadanía en general como medida de protección en el acceso a los centros sanitarios, sociosanitarios y centros de servicios sociales especializados, así como en espacios interiores con aglomeraciones de personas.
  • Las transferencias inmediatas cuestan lo mismo que las normales

    Las transferencias inmediatas cuestan lo mismo que las normales

    Con efectos desde el 9 de enero, por ser la fecha límite de adaptación para las entidades bancarias, se modifica el tratamiento y disponibilidad de modos de transferencias en euros.

    Así, los proveedores deberán ofrecer a todos sus usuarios de servicios de pago un servicio de pago para el envío y la recepción de transferencias inmediatas.

    Los proveedores de servicios de pago a que se refiere el párrafo primero velarán por que todas las cuentas de pago que sean accesibles para transferencias sean también accesibles para las transferencias inmediatas las veinticuatro horas del día y cualquier día natural.

    Cuando ofrezcan el servicio de pago para el envío y recepción de transferencias inmediatas, los proveedores de servicios de pago ofrecerán a sus usuarios la posibilidad de cursar múltiples órdenes de pago de forma agrupada si los proveedores ofrecen esa posibilidad a sus usuarios para otras transferencias.

    Los proveedores de servicios de pago no impondrán límites al número de órdenes de pago que puedan cursarse en un grupo de transferencias inmediatas que sean inferiores a los límites que impongan en relación con otras transferencias agrupadas.

    En relación a las comisiones cobradas por un proveedor de servicios de pago a ordenantes y beneficiarios en relación con el envío y la recepción de transferencias inmediatas, estas no serán superiores a las comisiones cobradas por dicho proveedor de servicios de pago en relación con el envío y la recepción de otras transferencias de tipo equivalente.

    La norma introduce igualmente mecanismos actualizados de detección y prevención del fraude, así como servicios de verificación de la identidad del destinatario.

    Reglamento completo

  • ¿Cuáles son las principales medidas del Proyecto de Ley de Industria y Autonomía Estratégica?

    ¿Cuáles son las principales medidas del Proyecto de Ley de Industria y Autonomía Estratégica?

    El Consejo de Ministros ha aprobado el proyecto de Ley de Industria y Autonomía Estratégica, que establece las bases de ordenación del sector industrial y el marco de la política industrial española, así como los criterios de coordinación entre las administraciones públicas.

    La actual Ley se promulgó en 1992 y en muchos aspectos ha quedado desfasada. La Ley de Industria y Autonomía Estratégica tiene como objetivo impulsar una nueva estrategia industrial para incrementar el peso de la industria en la economía española y el empleo, mejorar su competitividad y resiliencia y hacer posible su contribución a los objetivos de descarbonización de la economía y de transformación digital.

    La nueva ley consolida y refuerza los instrumentos en los que se basa la participación de la industria española en el mercado interior europeo manteniendo entre sus objetivos la garantía y protección de la libertad de establecimiento de empresas industriales, la protección de la libre circulación de productos industriales, la garantía de la unidad de mercado y la coordinación administrativa, la promoción y control de la seguridad y calidad industriales y la regulación del régimen general de responsabilidad de la actividad industrial.

    Objetivos alineados con la estrategia industrial europea

    • La planificación y promoción de una mayor autonomía estratégica, resiliencia, salvaguardia y crecimiento de la base industrial.
    • El fomento del talento y la cultura industrial, la protección de la propiedad industrial y su uso estratégico, la adopción de tecnología e innovación (incluyendo tecnologías limpias).
    • El impulso de ecosistemas, proyectos tractores y estratégicos.
    • El crecimiento y la internacionalización de la empresa industrial.
    • El fomento de un entorno favorable al desarrollo de empresas industriales y a su adaptación a los cambios estructurales, especialmente en las pymes.
    • El fortalecimiento institucional y el impulso de la participación de los agentes sociales, el diálogo social y la negociación colectiva.
    • La transformación digital del sector industrial, incluyendo a los servicios, infraestructuras y otras actividades relacionadas.
    • La transformación hacia una industria de cero emisiones netas de aquí a 2050, compatibilizando la actividad industrial con la protección del medio ambiente, la transición energética y la descarbonización de la economía. Estructura y elementos de Gobernanza

    Estructura y elementos de Gobernanza

    • La Estrategia España de la Industria y Autonomía Estratégica es el documento que contiene las líneas generales y directrices básicas de la política industrial. Esta estrategia se elaborará tras un proceso de consultas con comunidades autónomas y agentes económicos y sociales.
    • El Plan Estatal de Industria y Autonomía Estratégica es el instrumento del Gobierno para el desarrollo y consecución de los objetivos de la estrategia. Su vigencia será de tres años. Incluirá programas de mejora de la competitividad industrial, digitalización, innovación, entornos colaborativos, formación y autonomía estratégica.
    • Se crea el Consejo Estatal de Política Industrial (CEPI) como órgano consultivo, que coordinará las acciones de la AGE en el desarrollo del PIAE. Formarán parte del Consejo los representantes de los departamentos ministeriales que se definan reglamentariamente con rango mínimo de Secretario de Estado o Subsecretario.
    • La Conferencia Sectorial de Industria y PYME es el órgano de cooperación entre la AGE y las CCAA en los ámbitos regulados en esta ley.
    • El Foro de Alto Nivel de la Industria Española es un órgano colegiado con autonomía funcional que asesorará al MINTUR en el diseño de las políticas del Gobierno en materia de política industrial y autonomía estratégica. Su composición se determinará mediante orden ministerial y será mixta, integrada por representantes el MINTUR y de los agentes económicos y sociales del sector industrial de ámbito nacional.

    Otras medidas de la Ley

    Se reconoce una especial protección a la industria intensiva en energía (eléctrica o gas). El Gobierno establecerá medidas de apoyo que faciliten la descarbonización de sus procesos y su transición energética. Las instalaciones industriales que se acojan a estas medidas deberán disponer de un plan de eficiencia energética y transición ecológica a largo plazo, que describa la senda de descarbonización de la instalación.

    La nueva ley dota a los grandes proyectos industriales de una nueva herramienta destinada a facilitar y acelerar la implementación de la inversión industrial.

    Se articularán medidas de apoyo a los Ecosistemas Industriales Estratégicos. Se habilita la posible concesión de ayudas públicas sin concurrencia competitiva, y grupos de trabajo específicos de simplificación administrativa.

    Podrán reconocerse nuevos Proyectos Estratégicos para la Recuperación y Transformación Económica (PERTE) más allá de la vigencia del PRTR que tendrán que estar enmarcados en al menos un ecosistema industrial o un reto identificado como estratégico.

    Además, la Ley pretende asegurar las inversiones realizadas en España y, por eso, regula que cualquier empresa que quiera finalizar su actividad industrial en nuestro país, tenga que anunciarlo con 9 meses de antelación al Gobierno y, en el caso de haber recibido ayudas públicas superiores a 3 millones de euros, tengan que devolverlas si reducen en más de un 65% su producción o en 500 personas o más su plantilla.

    Se crea la Reserva Estratégica de las Capacidades Nacionales de Producción Industrial, la RECAPI. Se trata de un instrumento, un fondo, de productos y capacidades estratégicas, susceptibles de movilizarse con rapidez ante una situación de crisis. No se trata tanto de tener productos almacenados, como de disponer de un listado de artículos estratégicos, y de capacidades de producción nacional, ante casos excepcionales de situaciones críticas.

    Por último, se detalla el régimen de infracciones y sanciones. El plazo de prescripción de las infracciones previstas en esta ley será de cinco años para las muy graves, tres para las graves y uno para las leves. Los importes de las sanciones se mantienen:

    • Las infracciones leves con multas de hasta 60.000€.
    • Las infracciones graves con multas de hasta 6M€.
    • Las infracciones muy graves con multas de hasta 100M€.

    Transformación de SEPIDES en Entidad Pública Empresarial

    El Consejo de Ministros ha aprobado también la transformación de la Sociedad Mercantil Estatal SEPI Desarrollo (SEPIDES) en la Sociedad Estatal de Promoción Industrial y Desarrollo Empresarial Entidad Pública Estatal. Esta entidad es una sociedad mercantil, cuya titularidad corresponde a SEPI, y que actualmente está en el ámbito del Ministerio de Industria y Turismo.

    SEPIDES ya cuenta con una importante experiencia en materia de apoyo al sector industrial, entre otras actuaciones, con la gestión del Fondo de Apoyo a la Inversión Industrial Productiva (FAIIP).

    Con la conversión de SEPIDES en EPE, el Gobierno da un paso más en su apuesta por la reindustrialización y la transformación, racionalizando y mejorando la eficiencia en la gestión de los fondos dirigidos a la promoción y el impulso de la actividad industrial.

    SEPIDES gestionará las nuevas convocatorias de los PERTE financiadas con los fondos europeos de la adenda. Por ejemplo, la cuarta convocatoria del PERTE del Vehículo Eléctrico y Conectado, del PERTE Agro o las nuevas convocatorias del PERTE de descarbonización industrial.

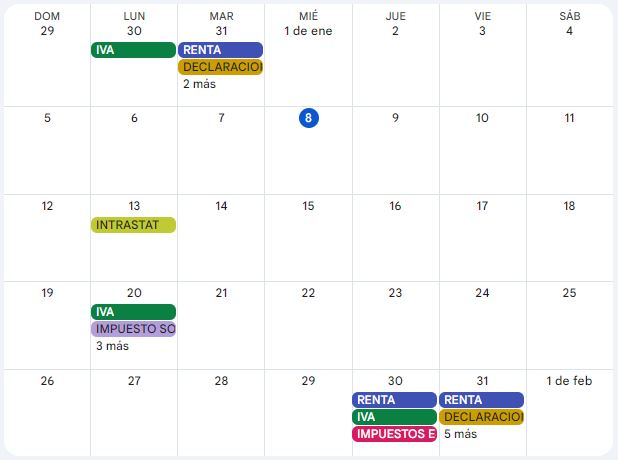
  • Calendario del contribuyente. Enero 2025

    Calendario del contribuyente. Enero 2025

    • 13 enero
      • Intrastat
    • 20 enero
      • Impuesto sobre las transacciones financieras
      • Impuesto sobre las primas de seguros
      • Impuesto especiales y medioambientales
      • IVA
      • Renta y sociedades
    • 30 enero
      • Renta
      • IVA
      • Impuestos especiales y medioambientales
    • 31 enero
      • Renta
      • Declaraciones informativas
      • IVA
      • Impuesto sobre determinados servicios digitales
      • Impuesto sobre las primas de seguros
      • Impuesto especiales y medioambientales
      • Renta y sociedades

    Fuente: AEAT

  • Los jubilados que aportaron antiguas mutualidades solo podrán solicitar la devolución de un año por ejercicio de IRPF

    Los jubilados que aportaron antiguas mutualidades solo podrán solicitar la devolución de un año por ejercicio de IRPF

    La Agencia Tributaria (AEAT) ha cambiado, modificando el formulario web empleado para la solicitud, el sistema para realizar las devoluciones del IRPF a los jubilados que en su día aportaron a las antiguas mutualidades.

    Este ajuste supone un cambio de criterio no anunciado, con la imposición “de facto” de un aplazamiento en la devolución de las cantidades reclamadas por los mutualistas.

    El formulario que ha estado disponible hasta la fecha en internet permitía a quienes el fisco aún no les había pagado lo tributado de más por los años 2019, 2020, 2021 y 2022 solicitar una devolución conjunta. A partir de 2025 solo se les devolverá un año por cada ejercicio de IRPF.

    Es más, los formularios que se cumplimentaron para pedir la devolución por aportaciones a mutualidades laborales y que Hacienda aún no ha atendido todavía quedan sin efecto (desde el  22 de diciembre).

    A partir de ahora, si se tienen pendientes devoluciones, se deberán pedir año por año y por orden de antigüedad, para lo que se pondrá a disposición de los interesados un nuevo formulario on line para solicitarlas.

    El efecto de la devolución de aportaciones ha sido muy importante en la última declaración de IRPF presentada, con un gran número de solicitantes y por un importe de especial relevancia.

    Hacienda recuerda que para pedir la devolución del IRPF por estas aportaciones solo hay dos métodos: realizar una rectificación de la declaración de la Renta presentada del año que se quiera pedir la devolución o, en caso de no haber declarado por IRPF, solicitar con el formulario facilitado una devolución de lo pagado de más como ingreso indebido.

    También quedan sin efecto las solicitudes de devolución del IRPF presentadas para la aplicación de la DT 2ª de la LIRPF de los ejercicios 2022 y anteriores no prescritos, cuya devolución no se hubiera acordado con anterioridad al 22 de diciembre de 2024, cualquiera que sea la vía que se haya utilizado para su solicitud.

    A partir del 22 de diciembre de 2024, queda sin efecto el formulario de solicitud de devolución para mutualistas habilitado con anterioridad a dicha fecha.

    Asimismo, quedarán sin efecto las solicitudes de devolución del IRPF presentadas para la aplicación de la DT 2ª de la LIRPF de los ejercicios 2022 y anteriores no prescritos, cuya devolución no se hubiera acordado con anterioridad al 22 de diciembre de 2024, y ello con independencia de la vía que se haya utilizado para presentar la solicitud de devolución (procedimientos en curso de rectificación de autoliquidación o de devolución iniciado mediante autoliquidación o presentación del formulario de solicitud)

    Disposición final décimo sexta de la Ley 7/2024, de 20 de diciembre)

    No obstante, estas solicitudes que quedan sin efecto interrumpen el plazo de prescripción.

    Calendario de devoluciones del IRPF

    Las devoluciones del IRPF de los ejercicios 2022 y anteriores no prescritos que resulten de la aplicación de la DT 2ª de la LIRPF se podrán solicitar año a año, a partir de 2025, mediante la presentación de los correspondientes formularios de solicitud de devolución que se pongan a disposición de los mutualistas en la Sede electrónica de la Agencia Tributaria durante el plazo voluntario de presentación de la declaración del IRPF con el siguiente calendario:

    • En 2025 se podrá solicitar la devolución correspondiente al IRPF del ejercicio 2019 y al de los anteriores no prescritos.
    • En 2026, se podrá solicitar la devolución correspondiente al IRPF del ejercicio 2020.
    • En 2027, se podrá solicitar la devolución correspondiente al IRPF del ejercicio 2021.
    • En 2028, se podrá solicitar la devolución correspondiente al IRPF del ejercicio 2022.
  • Nuevas obligaciones para las empresas en materia de envases y residuos

    Nuevas obligaciones para las empresas en materia de envases y residuos

    La Ley de Residuos 07/2022 y el Real Decreto 1055/2022, de 27 de diciembre, de Envases y Residuos de Envases, obligan a las empresas españolas de envases industriales y comerciales a asumir nuevas responsabilidades. Una de las más importantes es cumplir con la Responsabilidad Ampliada del productor (RAP), que les obliga a financiar y organizar la recogida de sus residuos. Los negocios tienen la opción de hacerlo de manera individual o colectiva formando parte de un SCRAP (Sistema Colectivo de Responsabilidad Ampliada de Productor).

    Si eres una empresa que utiliza envases y embalajes, industriales y comerciales, para transportar y vender tus productos en el mercado español, estás incluida en estas normativas.

    De acuerdo con lo previsto en la normativa de envases y residuos de envases, las envasadoras e importadoras tienen la obligación de organizar y financiar la gestión de los residuos restantes.

    La norma distingue entre envases domésticos, comerciales e industriales. La RAP en España lleva 25 años aplicándose a los envases domésticos, pero las nuevas obligaciones de marcado para los envases comerciales e industriales previstas en el artículo 13 del RD 1055/2022 entrarán en vigor el 1 de enero de 2025, de ahí este breve recordatorio.

    A partir de la mencionada fecha también entrará en vigor la obligación de etiquetar los envases con información clara y exhaustiva sobre su reciclabilidad, los materiales utilizados y las recomendaciones para su separación adecuada. Esta novedad supondrá un esfuerzo para las empresas en el rediseño de sus envases, y también favorece a los consumidores, quienes tendrán mayor información para gestionar correctamente los residuos.

    Objetivos y obligaciones

    Objetivos

    El Real Decreto 1055/2022 establece una normativa de envases y residuos de tales envases, que se fundamenta en los siguientes objetivos:

    • Reducir el peso y la cantidad de envases que se ponen en el mercado.
    • Reutilizar los distintos tipos de envases.
    • Marcar y etiquetar los envases con textos previstos en la normativa referentes a prohibiciones, información obligatoria y la que voluntariamente se quiera incluir (artículo 13 del RD).
    • Fomentar la Incorporación de material reciclado en la fabricación de envases.
    • Promover el ecodiseño, mediante envases más sostenibles reduciendo el impacto medioambiental. (Existen Planes Empresariales de Prevención y Ecodiseño (PEPE) colectivos).

    Obligaciones

    Como consecuencia de dichos objetivos, las empresas tienen, entre otras, las siguientes obligaciones (algunas de ellas ya con plazo de cumplimiento vencido a esta fecha):

    • Cumplir con los requisitos de fabricación, marcado e información de envases.
    • Comprobar que los SCRAPs a los que en su caso estuvieran adheridos cumplen con la normativa sobre residuos de envases.
    • Facilitar, a petición de los encargados del tratamiento del residuo, la información de las características y composición de los envases.
    • Inscribirse en el Registro de productores de producto (RPP).
    • Presentar la declaración anual de envases y residuos de envases puestos en el mercado, todos los años antes del 31 de marzo.

    Adhesión a un SCRAP o SIRAP

    Si se adhieren a un SCRAP o SIRAP, la empresa puede delegar alguna de las obligaciones que le afectan:

    • Organizar y financiar la gestión de los residuos de envases puestos en el mercado.
    • Establecer un SDR (Sistema Documental de Residuos) para envases reutilizables, puestos en el mercado por los envasadores de los SCRAPs, y envases de un solo uso.
    • Cumplir con un mínimo de objetivos de reciclado y de recogida separada, de acuerdo con lo previsto en el Reglamento.
    • Realizar y aplicar planes de prevención y ecodiseño cada 5 años, con la finalidad de reducir la cantidad de envases de un solo uso, aumentar el uso de materiales reciclados y la reciclabilidad de los envases mejorando las propiedades y características de los mismos.
    • Cumplir la RAP (Responsabilidad Ampliada del Productor), en relación con los envases del mercado, financiando y organizando la recogida de los residuos.

    Normativa e información referenciada

     Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular.

     Real Decreto 1055/2022, de 27 de diciembre, de envases y residuos de envases 

    Orden TED/1032/2024, de 20 de septiembre, por la que se desarrolla la plataforma electrónica de gestión y la oficina de asignación de recogidas de residuos de aparatos eléctricos y electrónicos.

    Información oficial sobre SCRAPs, por flujo de residuos:

  • Aprobado el nuevo Plan Estadístico Nacional 2024 -2028

    Aprobado el nuevo Plan Estadístico Nacional 2024 -2028

    La Ley 12/1989, de 9 de mayo, de la Función Estadística Pública, establece en su artículo 8 que el Plan Estadístico Nacional es el principal instrumento ordenador de la actividad estadística de la Administración General del Estado y tendrá una vigencia de cuatro años. Por su parte, en el artículo 45.2 de dicha ley se prescribe que las estadísticas cuya realización resulte obligatoria por exigencia de la normativa europea quedarán incluidas automáticamente en el Plan Estadístico Nacional.

    Plan Estadístico Nacional 2024 -2028

    Próxima a finalizar la vigencia del Plan Estadístico Nacional 2021-2024, procede aprobar el nuevo plan, que se inserta en los anexos de decreto publicado, y cuya ejecución temporal se realizará mediante la elaboración de los correspondientes programas anuales.

    El Plan Estadístico Nacional 2025-2028 comprende las estadísticas para fines estatales que han de efectuarse en el cuatrienio por los servicios estadísticos de la Administración General del Estado o cualesquiera otras entidades dependientes de ella.

    Este Plan recoge nuevas líneas estratégicas para dar impulso a la innovación en el sistema estadístico que permitan mantener y aumentar su calidad, así como promover la coordinación y armonización en el sistema. Esta innovación queda reflejada en todos los ámbitos que la definen: productos, procesos e institucional.

    Además de aspectos ya incluidos en el Plan 2021-2024, como es la utilización de registros administrativos y nuevas fuentes de información para reducir la carga de respuesta a las unidades informantes, se destaca el impulso a las estadísticas sobre globalización y la implantación de la nueva clasificación de actividades CNAE 2025, así como el desarrollo del proyecto de Padrón online que permitirá conocer, en tiempo real, la situación poblacional de los municipios.

    Las estadísticas del Plan se presentan clasificadas en sectores atendiendo a la materia tratada. Además, en el Plan Estadístico Nacional 2025-2028 se determinan las líneas estratégicas que van a regir la producción estadística para fines estatales en dicho cuatrienio.

    En lo que a los informantes se refiere (en nuestro caso, empresas y particulares requeridos por el INE para facilitar información) se recuerda los datos se exigirán con carácter obligatorio, sin perjuicio de los calificados como de aportación estrictamente voluntaria y, en consecuencia, solo podrán recogerse previo consentimiento expreso de las personas interesadas (origen étnico, opiniones políticas, las convicciones religiosas o ideológicas y, en general, cuantas circunstancias puedan afectar a la intimidad personal o familiar, incluidos los relativos a la identidad u orientación sexual, o las características sexuales de las personas), según establece el artículo 11.2 de la citada Ley 12/1989, de 9 de mayo.