20-03-2019 Hasta el 20 de marzo
- Renta y Sociedades
- IVA
- Impuesto sobre las Primas de Seguros
- Impuestos Especiales de Fabricación
- Impuesto Especial sobre la Electricidad
Fuente: AEAT
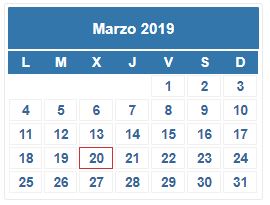
20-03-2019 Hasta el 20 de marzo
Fuente: AEAT
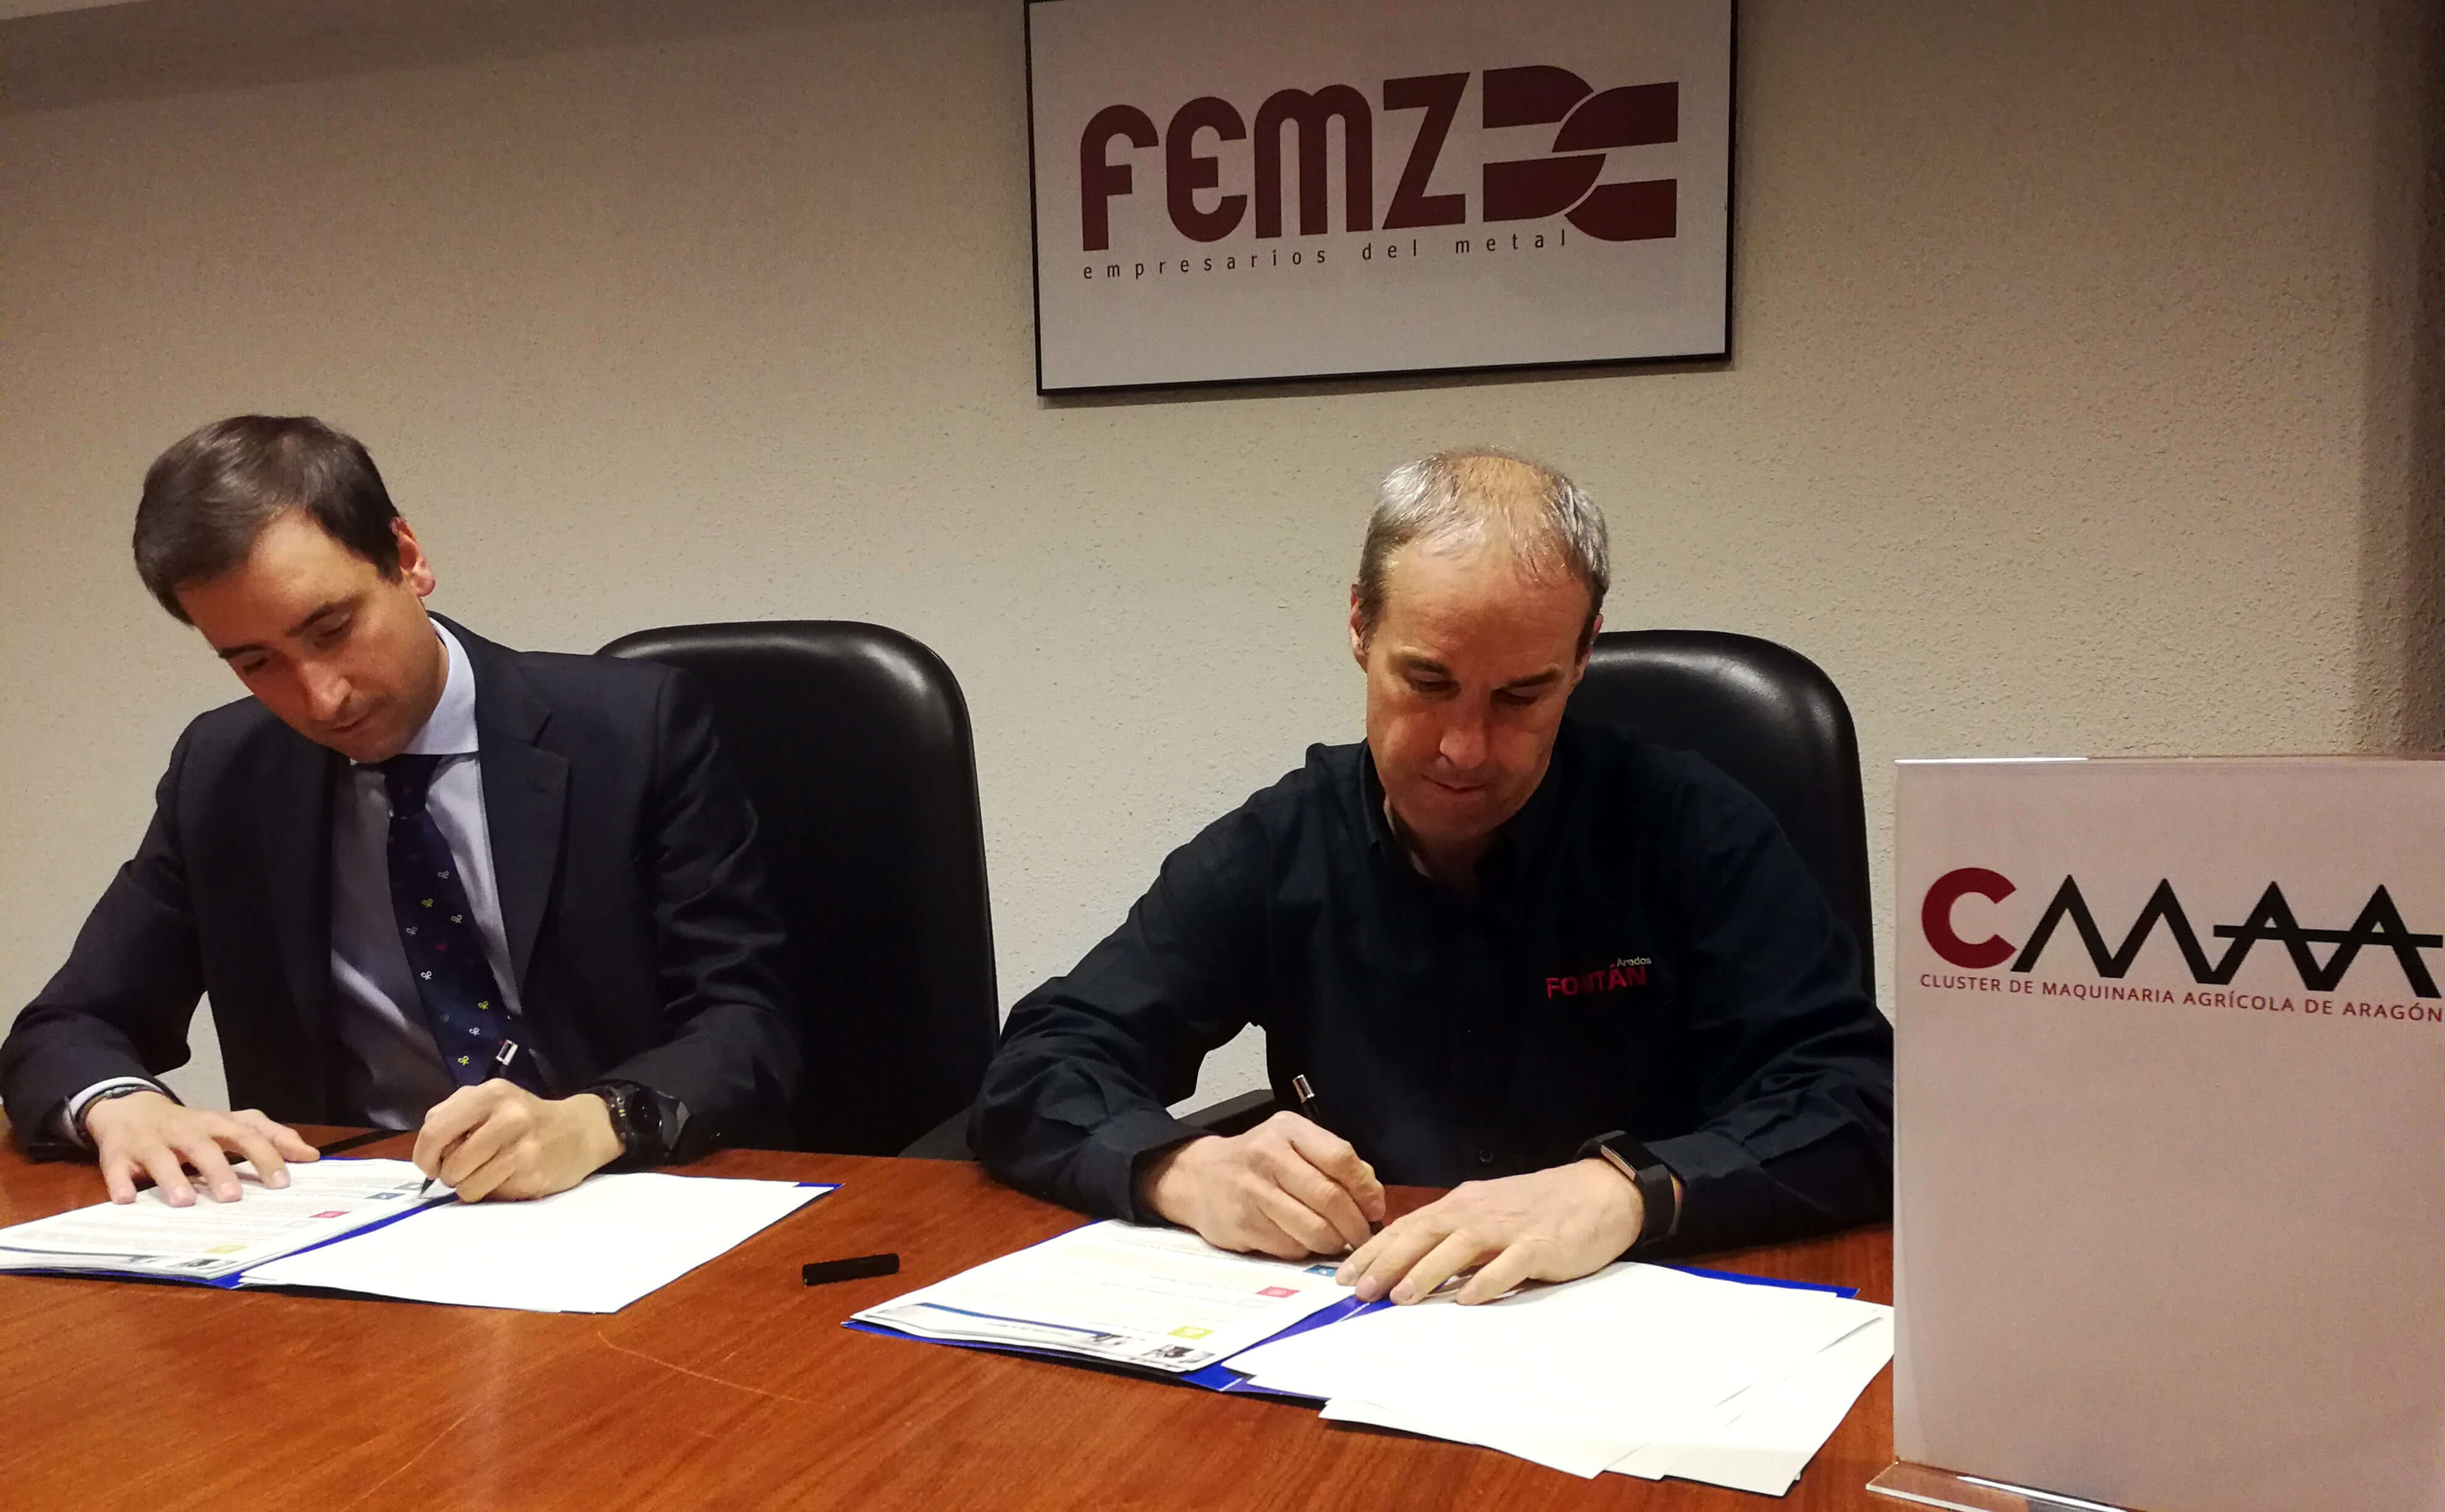
El Cluster de Maquinaria Agrícola de Aragón, CMAA, ha firmado esta mañana un acuerdo con Michael Page, consultora líder en selección especializada, para facilitar la mejora del capital humano de las empresas del sector.
Las empresas del sector han subrayado repetidamente los problemas que tienen a la hora de encontrar perfiles profesionales, una percepción que se incrementa en aquellas radicadas fuera del centro urbano de Zaragoza. Por esto, el cluster aragonés tiene fijados entre sus objetivos estratégicos simplificar a las empresas la planificación de sus recursos humanos.
Según un estudio realizado por la propia organización, a pesar de la estacionalidad en la venta de maquinaria agrícola, el 80% de las empresas prevé incrementar su plantilla a corto plazo. Por ello, y tras advertir las dificultades para encontrar personal especializado, la organización ha decidido firmar un acuerdo con Michael Page, consultora especializada en la selección de personal cualificado.
Antonio Alot, presidente del Cluster de Maquinaria Agrícola de Aragón, ha señalado que “las empresas tienen serios problemas para encontrar personal especializado y con este acuerdo queremos facilitar la mejora de las plantillas. Hay que tener en cuenta que a los inconvenientes para encontrar perfiles se suma el hecho de que muchas plantillas tienen una edad avanzada”.
Alfonso Caracuel, Executive Manager de Michael Page, ha indicado que “este acuerdo nos permite ayudar a las Pymes de Aragón en la búsqueda de talento especializado en maquinaria industrial para crear estructuras organizativas potentes”.
Con un sector definido que representa el 1,21% del PIB de Aragón, cuyos socios realizan un 41,86% de la facturación del sector y con más de un 15% de las empresas del mismo, el Cluster de la Maquinaria Agrícola de Aragón está formado por 48 socios, de los cuales 39 son empresas de las tres provincias aragonesas, con una facturación de más de 200M€ y 1.000 trabajadores.
Además, forman parte centros de conocimiento como ITAINNOVA, CITA o el PCTAD, las OOEE de los empresarios del metal de Zaragoza y Huesca (FEMZ y FEMHU), el Consejo Aragonés de Cámaras, Feria Zaragoza, Cooperativas Agroalimentarias de Aragón y la Universidad de Zaragoza.
Michael Page (perteneciente a PageGroup) es una consultora líder en selección de talento cualificado y está presente con 140 oficinas en 36 países de Europa Continental, Asia-Pacífico, Oriente Próximo, África y América tanto del Norte como del Sur. La compañía cotiza en la Bolsa de Londres desde el año 2000.
PageGroup cuenta con cuatro marcas de diferentes posicionamientos: Page Executive, especializada en búsqueda directa y selección de alta dirección (comités de dirección y consejos de administración); Michael Page, dedicada a la selección de mandos intermedios y directivos para contratos de larga duración, con 21 divisiones; Michael Page Interim Management, especializada en la contratación de directivos de transición e Interim Managers; Page Personnel, líder en España en trabajo temporal especializado y selección directa de mandos intermedios y personal de apoyo cualificado , que se divide en 16 áreas de especialización En España, PageGroup cuenta con oficinas en Zaragoza, Madrid, Barcelona, Valencia, Sevilla y Bilbao.
El pasado 15 de febrero se reunió la Comisión Paritaria del Convenio Colectivo Provincial para el Sector Comercio del Metal de Zaragoza, vigente para los años 2018-2019, y se adoptaron los siguientes acuerdos.
Dado el carácter excepcional del incremento establecido por el Real Decreto 1462/2018, por el que se fija la cuantía del Salario Mínimo Interprofesional para 2019, que afecta a los trabajadores encuadrados en Grupo Profesional VI (Servicios Auxiliares) del convenio, la Retribución Bruta Anual que percibirán los mismos con efectos de 1/1/2019, se adecua a lo dispuesto en el artículo 1 del Real Decreto, resultando una cuantía de 12.600 euros brutos en cómputo anual en aplicación de los salarios y complementos establecidos en el convenio.

Toyota España quiere contribuir positivamente a la sociedad y, por ello, ha lanzado una acción que permite concienciar tanto a los propios empleados de la compañía como a sus clientes, a través de los concesionarios, sobre la importancia de ayudar a las personas que están pasando por una mala situación.
La iniciativa ‘PROACE Solidaria’ se desarrolla en toda la Red Oficial de Concesionarios de Toyota España en una acción que se desarrollará del 11 al 23 de febrero. Además de los empleados de la Red de Concesionarios, todas las personas que lo deseen podrán acercarse a su Concesionario Toyota más cercano para donar alimentos no perecederos y ayudar, de esta forma, a las personas que más lo necesitan.
En Zaragoza, Toyota Artal quiere llenar de alimentos dos de sus Toyota Proace y hacérselas llegar al Banco de Alimentos de Zaragoza para su distribución. Toda aportación suma para ayudar a conseguir este reto.
Continuando con la información fiscal, se adjunta tabla actualizada, a 01-01-19, de los TIPOS aplicables en IVA:
Se reproduce – actualizado a febrero del año en curso – la página de “preguntas frecuentes” del modelo 347 (Declaración anual de Operaciones con terceros) que debe presentarse a lo largo de este mes.
Fuente: AEAT
MODELO 347 – PREGUNTAS FRECUENTES
(actualizadas a FEBRERO/2019)
Preguntas frecuentes (textos íntegros)
¿Cuál es el plazo de presentación del modelo 347?
El resto del contenido es exclusivo para usuarios registrados.
INICIA SESIÓN CON TUS CLAVES DE ACCESO
Como todos los ejercicios, la web de la Agencia Tributaria publica, el “Cuadro Informativo Tipos de Retención Aplicables – 2019″, que se reproduce a continuación:
Cuadro informativo tipos de retención aplicables (2019)
RETENCIONES E INGRESOS A CUENTA DEL IRPF EN EL EJERCICIO 2019 (*)
(*) Idénticos a los vigentes en el ejercicio 2018, salvo en el supuesto de los rendimientos de capital mobiliario derivados de la propiedad intelectual cuando se perciban por contribuyentes que no sean el propio autor (novedad desde 1.1.2019, R.D-Ley 26/2018)
| Clase de renta | Procedencia | Tipo aplicable 2019 | MOD. RESUMEN ANUAL – 2019 | CLAVE |
| Trabajo | Relaciones laborales y estatutarias en general | Variable según procdmto. general (algoritmo) | 190 | A |
| Pensiones y haberes pasivos del sistema público (S. Social y Clases Pasivas) | 190 | B.01 | ||
| Pensionistas con dos o más pagadores: procedimiento especial del art. 89.A RIRPF | 190 | B.02 | ||
| Pensiones de sistemas privados de previsión social | 190 | B.03 | ||
| Prestaciones y subsidios por desempleo | 190 | C | ||
| Prestaciones por desempleo en la modalidad de pago único (solo reintegro de prestaciones indebidas) | 190 | D | ||
| Consejeros y administradores (de entidades cuyo importe neto cifra negocios del último periodo impositivo finalizado con anterioridad al pago de rendimientos haya sido >100.000 euros) (art.101.2 LIRPF y 80.1.3ºRIRPF) | 35 por 100 | 190 | E.01 E.04 | |
| Consejeros y administradores (de entidades cuyo importe neto cifra negocios del último periodo impositivo finalizado con anterioridad al pago de rendimientos haya sido <100.000 euros) (art.101.2 LIRPF y 80.1.3ºRIRPF) | 19 por 100 | 190 | E.02 E.03 | |
| Premios literarios, artísticos o científicos no exentos de IRPF, cuando tengan la consideración de rendimientos del trabajo | 15 por 100 | 190 | F.01 | |
| Cursos, conferencias, seminarios, … (art. 80.1.4º RIRPF y 101.3 LIRPF) | 15 por 100 | 190 | F.02 | |
| Elaboración de obras literarias, artísticas o científicas (art. 80.1.4º RIRPF y 101.3 LIRPF) | 15 por 100 | |||
| Atrasos (art. 101.1 LIRPF) | 15 por 100 | 190 | ||
| Régimen fiscal especial aplicable a trabajadores desplazados a territorio español (art. 93.2.f LIRPF):
Hasta 600.000 euros Desde 600.000,01 euros en adelante (retribuciones satisfechas por un mismo pagador) |
24 por 100
45 por 100 |
|||
| Actividades profesionales | Con carácter general (art. 101.5.a) LIRPF) | 15 por 100 | 190 | G.01 |
| Determinadas actividades profesionales (recaudadores municipales, mediadores de seguros…) (art. 101.5.a) LIRPF y 95.1 RIRPF) | 7 por 100 | 190 | G.02 | |
| Profesionales de nuevo inicio (en el año de inicio y en los dos siguientes) (art. 101.5.a) LIRPF y 95.1 RIRPF)
|
7 por 100 | 190 | G.03 | |
| Otras actividades económicas | Actividades agrícolas y ganaderas en general (art. 95.4 RIRPF) | 2 por 100 | 190 | H.01 |
| Actividades de engorde de porcino y avicultura (art. 95.4 RIRPF) | 1 por 100 | 190 | H.02 | |
| Actividades forestales (art. 95.5 RIRPF) | 2 por 100 | 190 | H.03 | |
| Determinadas actividades empresariales en Estimación Objetiva (art. 95.6 RIRPF) | 1 por 100 | 190 | H.04 | |
| Rendimientos del art. 75.2.b): cesión derecho de imagen (art. 101.1 RIRPF) | 24 por 100 | 190 | I.01 | |
| Rendimientos del art. 75.2.b): resto de conceptos (art. 101.2 RIRPF)
|
19 por 100 | 190 | I.02 | |
| Imputación Rentas por cesión derechos imagen | (art. 92.8 LIRPF, y art. 107 RIRPF)
|
19 por 100 | 190 | J |
| Ganancias patrimoniales | Premios de juegos, concursos, rifas… sujetos a retención, distintos de los sujetos a GELA (101.7 LIRPF) | 19 por 100 | 190 | K.01, K.03 |
| Aprovechamientos forestales en montes públicos 101.6 LIRPF y 99.2 RIRPF)
|
19 por 100 | 190 | K.02 | |
| Otras Ganancias patrimoniales | Transmisión de Derechos de suscripción (art. 101.6 LIRPF): a partir de 1.1.2017 | 19 por 100 | 187 | M, N, O |
| Transmisión de acciones y participaciones en Instituciones de Inversión Colectiva (Fondos de Inversión) (art. 101.6 LIRPF)
|
19 por 100 | 187 | C,E | |
| Capital Mobiliario | Derivados de la participación en fondos propios de entidades (art. 25.1, 101.4 LIRPF y 90 RIRPF)) | 19 por 100 | 193 | A |
| Cesión a terceros de capitales propios (cuentas corrientes, depósitos financieros, etc…; art. 25.2 LIRPF) | 19 por 100 | 193/194//196 | Según modelo | |
| Operaciones de capitalización, seguros de vida o invalidez e imposición de capitales | 19 por 100 | 188 | No clave | |
| Propiedad intelectual, industrial, prestación de asistencia técnica (art. 101.9 LIRPF)
Propiedad intelectual cuando el contribuyente perceptor no sea el autor (art. 101.4 LIRPF) |
19 por 100
15 por 100 |
193 | C | |
| Arrendamiento y subarrendamiento de bienes muebles, negocios o minas (art. 101.9 LIRPF) | 19 por 100 | 193 | C | |
| Rendimientos derivados de la cesión del derecho de explotación de derechos de imagen (art. 101.10 LIRPF) siempre que no sean en el desarrollo de una actividad económica
|
24 por 100 | 193 | C | |
| Capital Inmobiliario | Arrendamiento o subarrendamiento de bienes inmuebles urbanos (art. 101.8 LIRPF; y 100 RIRPF) | 19 por 100 | 180 | No clave |
Se ha producido la publicación del Reglamento de aplicación de la Comisión por el que se imponen medidas definitivas de salvaguardia a la importación de determinados productos de acero, con fecha de entrada en vigor el 1 de febrero, viernes.
A pesar de la importante presión ejercida por parte de organizaciones consumidoras de productos siderúrgicos sobre la Comisión y sobre los Estados miembro, las hasta ahora medidas provisionales pasan a ser definitivas.
En el reglamento se puede obtener información detallada por partidas y países.
Día: 14 de febrero de 2019
Hora: 18.00 h
Lugar: Instituto Tecnológico de Aragón, ITAINNOVA, Calle María de Luna 7. Zaragoza.
Dentro del marco de INNOVARAGÓN 2011-2012, la Administración General del Estado (Ministerio de Ciencia e Innovación) y la Comunidad Autónoma de Aragón, a través del Departamento de Ciencia, Tecnología y Universidad, acordaron suscribir un convenio con el objetivo de instrumentar la colaboración para la creación de un Fondo de apoyo a la innovación a las PYMES con domicilio social en Aragón cuyo objetivo es dotar de apoyo financiero a las empresas aragonesas, existentes o de nueva creación, que acometan o ejecuten proyectos o iniciativas empresariales innovadoras.
Imprescindible confirmación. Aforo limitado: innovacion@aragon.
Con la necesaria adaptación a las modificaciones normativas que, con posterioridad a la publicación de la Ley 6/2018, de 3 de julio, han incidido en este ámbito y dada la situación de prórroga para el 2019 de los Presupuestos Generales del Estado para el año 2018 –que establecieron las bases y tipos de cotización a la Seguridad Social, desempleo, cese de actividad de los trabajadores autónomos, Fondo de Garantía Salarial y formación profesional para el ejercicio 2018–, se mantienen en sus propios términos las normas de cotización previstas hasta tanto se aprueben los presupuestos correspondientes al año 2019.
Ello supone que, a partir del 1 de enero de 2019 el tope mínimo de las bases de cotización aplicable a todos los regímenes del sistema se incremente hasta la cuantía del salario mínimo interprofesional vigente en dicho ejercicio, incrementada en un sexto, salvo disposición expresa en contrario.
En segundo lugar el Real Decreto-ley 28/2018, de 28 de diciembre, para la revalorización de las pensiones públicas y otras medidas urgentes en materia social, laboral y de empleo, que ha introducido diversas modificaciones que afectan al ámbito de la cotización en el sistema de la Seguridad Social.
Así, y a modo de ejemplo, se dispone la elevación en un 7 por ciento de la cuantía del tope máximo y de las bases máximas de cotización durante el año 2019 o la ampliación del ámbito de protección del Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos, con la consiguiente reordenación de los tipos de cotización aplicables. En este régimen, el incremento de las bases mínimas de cotización es del 1,25 por ciento, es decir, un porcentaje mucho más reducido que el aplicado al resto de las bases mínimas de los regímenes del sistema. La razón se encuentra en los acuerdos a los que se ha llegado al respecto con las entidades más representativas de este colectivo en tanto se proceda a modificar el modo de cotizar en este régimen especial, que va a pasar de un sistema de elección de bases por los interesados a su determinación por el importe de los ingresos realmente percibidos, como ocurre en el Régimen General de la Seguridad Social.
También se modifican los tipos de cotización aplicables a los trabajadores autónomos del Régimen Especial de la Seguridad Social de los Trabajadores del Mar, y se actualizan las bases y tipos de cotización tanto en los Sistemas Especiales para Empleados de Hogar y para Trabajadores por Cuenta Ajena Agrarios, establecidos ambos en el Régimen General de la Seguridad Social, y en el Sistema Especial para Trabajadores por Cuenta Propia Agrarios, establecido en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos.
La norma legal extiende también a los trabajadores autónomos agrarios los beneficios en la cotización previstos en la tarifa plana de los trabajadores por cuenta propia; modifica la cotización en el Sistema Especial para manipulado y empaquetado del tomate fresco con destino a la exportación, y modifica también la disposición adicional cuarta de la Ley 42/2006, de 28 de diciembre, de Presupuestos Generales del Estado para 2007, por la que se fija la tarifa para la cotización por accidentes de trabajo y enfermedades profesionales y se establecen reglas para su aplicación, entre otras novedades introducidas.
Por último, debe citarse al Real Decreto-ley 26/2018, de 28 de diciembre, por el que se aprueban medidas de urgencia sobre la creación artística y la cinematografía, por el que se establece la posibilidad de que los artistas en espectáculos públicos puedan continuar incluidos en el Régimen General de la Seguridad Social durante sus periodos de inactividad, efectuándose durante esta situación una cotización en los términos previstos en la norma.
A esta finalidad responde esta orden, mediante la cual se desarrollan las previsiones legales en materia de cotizaciones sociales para el ejercicio 2019. A través de ella no solo se reproducen las bases y tipos de cotización reflejados en los textos legales citados, sino que, en desarrollo de las facultades atribuidas por el artículo 148 del texto refundido de la Ley General de la Seguridad Social, se adaptan las bases de cotización establecidas con carácter general a los supuestos de contratos a tiempo parcial.
A su vez, y de conformidad con lo dispuesto en el Reglamento general sobre cotización y liquidación de otros derechos de la Seguridad Social, aprobado por el Real Decreto 2064/1995, de 22 de diciembre, en esta orden se fijan los coeficientes aplicables para determinar la cotización a la Seguridad Social en supuestos específicos, como son los de convenio especial, colaboración en la gestión de la Seguridad Social o exclusión de alguna contingencia.
También se establecen los coeficientes para la determinación de las aportaciones a cargo de las mutuas colaboradoras con la Seguridad Social al sostenimiento de los servicios comunes de la Seguridad Social, aportaciones mediante las que se garantiza el mantenimiento del equilibrio financiero entre las entidades colaboradoras señaladas y la Administración de la Seguridad Social, así como los valores límite de los índices de siniestralidad general y de siniestralidad extrema, correspondientes al ejercicio 2018, y el volumen de cotización por contingencias profesionales a alcanzar durante el período de observación, para el cálculo del incentivo previsto en el Real Decreto 231/2017, de 10 de marzo, por el que se regula el establecimiento de un sistema de reducción de las cotizaciones por contingencias profesionales a las empresas que hayan disminuido de manera considerable la siniestralidad laboral.