Categoría: INFORMACIÓN DE INTERÉS

  • EL USO DE MASCARILLA ES OBLIGATORIO EN ARAGÓN CON INDEPENDENCIA DE LA DISTANCIA INTERPERSONAL

    EL USO DE MASCARILLA ES OBLIGATORIO EN ARAGÓN CON INDEPENDENCIA DE LA DISTANCIA INTERPERSONAL

    (BOA 13/07/2020)

    Como primera de las normas anunciadas en los medios (entre las que se encuentra la vuelta a una Fase 2 “flexibilizada”, pendiente de publicación), se impone  en Aragón – con independencia de la distancia interpersonal en los espacios físicos y desde las 00:00 horas del día 14 de julio de 2020 – el uso obligatorio de la mascarilla.


    ¿Quién está obligado a usar mascarilla?


    Las personas de seis años en adelante están obligadas al uso de mascarilla en la vía pública, en los espacios al aire libre y en cualquier espacio cerrado de uso público o que se encuentre abierto al público, con independencia del mantenimiento de la distancia física interpersonal de seguridad.

    Se matiza que esta obligación se impone sin perjuicio del mantenimiento de la regulación del uso de la mascarilla prevista por otra normativa en el ámbito de los Servicios de Transporte Público regular de viajeros por carretera en la Comunidad Autónoma de Aragón y en los centros de servicios sociales especializados

    La obligación de disponer y utilizar mascarilla establecida en esta Orden tiene carácter personal y es independiente de las obligaciones de prevención de riesgos laborales que, ordinariamente, puedan existir en el ámbito laboral.


    Excepciones en el uso obligatorio de mascarilla


    Las personas que presenten algún tipo de enfermedad o dificultad respiratoria que pueda verse agravada por el uso de la mascarilla o que, por su situación de discapacidad o dependencia, no dispongan de autonomía para quitarse la mascarilla, o bien presenten alteraciones de conducta que hagan inviable su utilización.

    En la práctica deportiva individual al aire libre, ni en los supuestos de fuerza mayor o situación de necesidad o cuando, por la propia naturaleza de las actividades, el uso de la mascarilla resulte incompatible, con arreglo a las indicaciones de las autoridades sanitarias.


    Recomendación de uso de mascarilla en espacios privados


    Se recomienda el uso de la mascarilla en los espacios privados, tanto abiertos como cerrados, cuando existan reuniones o una posible confluencia de personas no convivientes, aun cuando pueda garantizarse la distancia de seguridad.


    Sanciones


    Corresponderá a los órganos competentes de la Administración de la Comunidad Autónoma de Aragón y de las entidades locales, en colaboración con las Fuerzas y Cuerpos de Seguridad del Estado, en el ámbito de sus respectivas competencias, las funciones de vigilancia, inspección y control del correcto cumplimiento de las obligaciones contenidas en esta Orden.

    El incumplimiento de las obligaciones previstas en esta Orden podrá ser sancionado de conformidad con la normativa en materia de salud pública u otra normativa sectorial que resultare aplicable.

    Orden completa

  • LÍNEA DE LIQUIDEZ EXPRESS DE AVALIA

    LÍNEA DE LIQUIDEZ EXPRESS DE AVALIA

    Avalia crea una línea especial de liquidez para avalar operaciones de crédito y préstamo ante entidades financieras que concedan una inyección de liquidez para paliar los efectos económicos de la emergencia sanitaria provocada por el COVID 19.


    Beneficiarios


    PYME y autónomos.

    No incluye:

    • Empresas en concurso de acreedores o en situación legal de instarlo.
    • Sector inmobiliario, sector del carbón, y empresas sin personal (no autónomos).


    Cuantía


    Hasta 300.000 €, acreditando las necesidades de liquidez.

    Condiciones:

    • El importe concedido no se podrá utilizar para amortizar anticipadamente o cancelar otras financiaciones.
    • Firma de los socios.


    Tipos de pólizas


    PÓLIZA DE CRÉDITO

    • Importe: Hasta 300.000,00 €
    • Plazo: De 24 a 36 meses
    • Coste anual: EUR + 2,30 (EUR + 1,50 + 0,80% de comisión de aval*)
    • Comisión apertura: 1% (0,50% entidad de crédito + 0,50% SGR*)
    • Suscripción capital social*: 1%

    PÓLIZA DE PRÉSTAMO

    • Importe: Hasta 300.000,00 €
    • Plazo: De 3 a 5 años
    • Carencia: Hasta 24 meses
    • Coste anual: EUR + 2,30 (EUR + 1,50 + 0,80% de comisión de aval*)
    • Comisión apertura: 1% (0,50% entidad de crédito + 0,50% SGR*)
    • Suscripción capital social*: 1%

    *Costes de AVALIA, pago único anticipado a la formalización incluido en la financiación.


    Solicitud


    Puede solicitar más información en la dirección Info@avaliasgr.com o en los teléfonos:

    • Zaragoza 976 22 95 00
    • Huesca 974 21 82 17
    • Teruel 978 60 85 11

    Más información

  • NOVEDADES QUE AFECTAN A LA LIQUIDACIÓN DEL IMPUESTO SOBRE SOCIEDADES EN 2019

    NOVEDADES QUE AFECTAN A LA LIQUIDACIÓN DEL IMPUESTO SOBRE SOCIEDADES EN 2019

    Fuente: AEAT

    La aprobación de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades y del Reglamento que la desarrolla, aprobado por el Real Decreto 634/2015, de 10 de julio, supuso una revisión total de la figura del Impuesto sobre Sociedades.

    A continuación, se enumeran las novedades que afectan específicamente a la liquidación del Impuesto sobre Sociedades en 2019 como consecuencia de las modificaciones normativas en vigor en dicho ejercicio:


    Plazo de formulación y aprobación de las cuentas anuales


    Excepcionalmente, según lo establecido en el Real Decreto Ley 19/ 2020, de 05 de mayo, para el ejercicio 2019 el plazo de formulación y aprobación de las cuentas anuales, y demás documentos legalmente obligatorios, para la declaración del Impuesto sobre Sociedades 2019, es de tres meses a contar desde el 1 de junio de 2020. Además, se reduce de tres a dos meses el plazo para aprobar las cuentas anuales desde la formulación y se armoniza dicho plazo para todas las sociedades, sean o no cotizadas, de modo que todas deberán tener las cuentas aprobadas dentro de los diez primeros meses del ejercicio.

    Los contribuyentes que se ajusten, para la formulación y aprobación de las cuentas anuales del ejercicio 2019, a lo dispuesto en los artículos 40 y 41 del RD-ley 8/2020, de 17 de marzo, presentarán la declaración del Impuesto para el período impositivo correspondiente a dicho ejercicio en el plazo previsto en el apartado 1 del artículo 124 de la LIS (según regula el artículo 12 RD-ley 19/2020). Si a la finalización del plazo previsto en el párrafo anterior las cuentas anuales no hubieran sido aprobadas, la declaración se realizará con las cuentas anuales disponibles, entendiéndose por estas:

    • Para las sociedades anónimas cotizadas, las cuentas anuales auditadas a que se refiere la letra a) del artículo 41.1 del mencionado RD-ley 8/2020.
    • Para el resto de contribuyentes, las cuentas anuales auditadas o, en su defecto, las cuentas anuales formuladas por el órgano correspondiente, o a falta de estas últimas, la contabilidad disponible llevada de acuerdo con lo previsto en el Código de Comercio o con lo establecido en las normas por las que se rijan.

    Si la autoliquidación del Impuesto con arreglo a las cuentas anuales aprobadas difiere de la presentada en el plazo ordinario de declaración, presentarán una nueva autoliquidación con plazo hasta el 30 de noviembre de 2020, que podrá ser:

    • Nueva declaración complementaria: Si de ella resultase una cantidad a ingresar superior o una cantidad a devolver inferior a la derivada de la autoliquidación efectuada. Esta declaración devengará intereses de demora (desde el día siguiente a la finalización del plazo previsto en el artículo 124.1 de la LIS) pero no el recargo por declaración extemporánea sin requerimiento previo.
    • Nueva declaración en el resto de casos: En los casos en los que la nueva declaración no tenga la consideración de complementaria, esta producirá efectos desde su presentación, sin que resulte de aplicación lo dispuesto en el artículo 120.3 de la LGT, y en los artículos 126 y siguientes del Reglamento General aprobado por Real Decreto 1065/2007, de 27 de julio, ni se limiten las facultades de la Administración para verificar o comprobar la primera y la nueva autoliquidación.

    No resultará de aplicación respecto de la nueva autoliquidación las limitaciones a la rectificación de las opciones a que se refiere el artículo 119.3 de la LGT.


    Para los periodos impositivos iniciados a partir de 10 de noviembre de 2018


    Se añade una nueva letra m) al artículo 15 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, por la Disposición final primera del Real Decreto-Ley 17/2018, de 8 de noviembre. Se regula un nuevo supuesto de gasto fiscalmente no deducible al establecerse que no tendrá la consideración de gasto fiscalmente deducible la deuda tributaria del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, modalidad Actos Jurídicos Documentados, documentos notariales, cuando se trate de escrituras de préstamo con garantía hipotecaria en los que el sujeto pasivo sea prestamista.


    Para los períodos impositivos que se inicien a partir de 7 de noviembre de 2018


    Con efectos para los períodos impositivos que se inicien a partir de 7 de noviembre de 2018 se modifica la disposición adicional cuarta, deducción por inversiones en Canarias de la Ley 19/1994, de 6 de julio, elevándose el límite conjunto sobre la cuota en las islas de La Palma, La Gomera y El Hierro de modo que el tope mínimo del 80 % se incrementará al 100 % y el diferencial mínimo de 35 puntos pasa a 45 puntos porcentuales cuando la normativa comunitaria de ayudas de estado así lo permita y se trate de inversiones contempladas en la Ley 2/2016, de 27 de septiembre y demás leyes de medidas para la ordenación de la actividad económica de estas islas.

    Asimismo, se modifica la disposición adicional decimocuarta, límites de las deducciones por inversiones en producciones cinematográficas, series audiovisuales y espectáculos en vivo de artes escénicas y musicales realizadas en Canarias, de la Ley 19/1994, de 6 de julio, incorporando las siguientes novedades:

    • Se incrementa el importe de la deducción por inversiones en producciones españolas de largometrajes cinematográficos y de series audiovisuales de ficción, animación o documental a que se refiere el apartado 1 del artículo 36 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, que pasa de 4,5 a 5,4 millones de euros cuando se trate de producciones realizadas en Canarias.
    • Igualmente, se eleva de 4,5 a 5,4 millones de euros el importe de la deducción por gastos realizados en Canarias por producciones extranjeras de largometrajes cinematográficos o de obras audiovisuales a que se refiere el apartado 2 del artículo 36 de la Ley 27/2014.
    • Con respecto al importe mínimo de gasto que establece el apartado 2 del artículo 36 de la Ley 27/2014, en caso de ejecución de servicios de post-producción o animación de una producción extranjera, éste queda fijado para los gastos realizados en Canarias en 200.000 euros.
    • Por último, el importe mínimo de la deducción por gastos realizados en la producción y exhibición de espectáculos en vivo de artes escénicas y musicales a que se refiere el apartado 3 del artículo 36 de la Ley 27/2014 se fija en 900.000 euros cuando se trate de gastos realizados en Canarias.

    Completando el régimen de deducciones por incentivos y estímulos a la inversión empresarial de la Ley del Impuesto sobre Sociedades aplicables en Canarias se añade, con efectos para los períodos impositivos que se inicien a partir de 7 de noviembre de 2018, un nuevo artículo 94 bis, en la Ley 20/1991, de 7 de junio, por el que aquellas entidades que contraten un trabajador para realizar su actividad en Canarias tendrán derecho al disfrute de los beneficios fiscales que por creación de empleo se establezcan por la normativa fiscal conforme a los requisitos que en ella se establezcan, incrementándolos en un 30 por ciento. Esta modificación supone incluir la aplicación de las deducciones por creación de empleo del artículo 37 de la Ley 27/2014 y el incremento que tampoco existía del 30 por ciento sobre las cuantías deducibles tanto de las deducciones del artículo 37 como de las del artículo 38 relativo a la deducción por creación de empleo para trabajadores con discapacidad de la citada Ley 27/2014.

    Asimismo, con efectos para los períodos impositivos que se inicien a partir de 7 de noviembre de 2018 se modifica el apartado 1 de la disposición adicional decimocuarta de la Ley 27/2014, del Impuesto sobre Sociedades, estableciéndose que en el caso de Empresas Navieras a las que resulte de aplicación la bonificación establecida en el artículo 76, apartados 1 y 2, de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, se tomará como resultado positivo el correspondiente exclusivamente a rentas no bonificadas. Y que en el caso de las Empresas Navieras que tributan por el Régimen Especial en función del Tonelaje establecido en el Capítulo XVI de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, los pagos fraccionados se calcularán sobre el importe de la base imponible obtenida con arreglo a lo establecido en el artículo 114.1 de dicha Ley (que contiene la regla especial de fijación de la base imponible en función de las toneladas de registro neto de cada buque).

    En ambos casos se salva el impacto negativo en la determinación del pago fraccionado que había introducido la regla del pago fraccionado mínimo sin considerar que estas empresas pueden aplicar, respectivamente, bien una bonificación del 90 por ciento de las rentas que deriven de la explotación de buques inscritos en el Registro Especial, o bien determinar su base imponible según las citadas reglas del Régimen especial en función del Tonelaje.


    Para los períodos impositivos que se inicien a partir de 1 de enero de 2018


    Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2018 se añade una nueva disposición adicional decimocuarta bis Impuesto sobre Sociedades. Aplicación del régimen de consolidación fiscal a entidades con sucursales en la Zona Especial Canaria en la Ley 19/1994, de 6 de julio,donde se establece que la aplicación del tipo de gravamen especial establecido el artículo 43 de esta Ley en el caso de sucursales de la Zona Especial Canaria de entidades con residencia fiscal en España no impedirá a dichas entidades formar parte de un grupo fiscal que aplique el régimen de consolidación fiscal previsto en el Capítulo VI del Título VII de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades. Señalándose, que no obstante lo anterior, la parte de la base imponible de la entidad que forme parte de un grupo fiscal y que sea atribuible a la sucursal de la Zona Especial Canaria no se incluirá en la base imponible individual de la entidad a efectos de la determinación de la base imponible del grupo fiscal, siendo objeto de declaración separada en los términos que reglamentariamente se determinen.


    Principales novedades introducidas por el Real Decreto 1074/2017 de 29 de diciembre en el Reglamento del Impuesto sobre Sociedades, aprobado por Real Decreto 634/2015, de 10 de julio


    Modificación de la regulación de la información y documentación sobre entidades y operaciones vinculadas

    Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2016, se modifica el apartado 1 del artículo 13 del Real Decreto 634/2015, de 10 de julio, aclarando el ámbito subjetivo de las entidades que han de aportar información y documentación sobre entidades y operaciones vinculadas. En este sentido, se aclara la inclusión, de los establecimientos permanentes en territorio español de entidades no residentes del grupo de la obligación de aportar la documentación recogida en el artículo 14 del Reglamento. Se suprime la circunstancia prevista en la anterior letra a) del apartado 1 del artículo 13 en cuanto a la obligación de aportar información.

    Así mismo, se incorpora la siguiente excepción, no existirá la obligación de aportar la información por las entidades dependientes o establecimientos permanentes en territorio español cuando el grupo multinacional haya designado para que presente la referida información a una entidad dependiente constitutiva del grupo que sea residente en un Estado miembro de la Unión Europea, o bien cuando la información haya sido ya presentada en su territorio de residencia fiscal por otra entidad no residente nombrada por el grupo como subrogada de la entidad matriz a efectos de dicha presentación. En el supuesto de que se trate de una entidad subrogada con residencia fiscal en un territorio fuera de la Unión Europea, deberá cumplir las condiciones previstas en el apartado 2 de la sección II del anexo III de la Directiva 2011/16/UE del Consejo, de 15 de febrero de 2011, relativa a la cooperación administrativa en el ámbito de la fiscalidad y por la que se deroga la Directiva 77/799/CEE.

    Se introduce la siguiente matización, en el caso de qué existiendo varias entidades dependientes residentes en territorio español, una de ellas hubiera sido designada o nombrada por el grupo multinacional para presentar la información, será únicamente ésta la obligada a dicha presentación.

    Finalmente se incorpora las consecuencias ante la negativa de aportar la información estableciéndose qué si la entidad no residente se negara a suministrar todo o parte de la información correspondiente al grupo a la entidad residente en territorio español o al establecimiento permanente en territorio español, éstos presentarán la información de que dispongan y notificarán esta circunstancia a la Administración tributaria.


    Modificación de la regulación de la información país por país

    Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2016, se modifica la letra e) del apartado 2 del artículo 14 del Real Decreto 634/2015, incorporando entre la información a aportar, además del Importe de la cifra de capital, otros resultados no distribuidos en la fecha de conclusión del período impositivo.


    Modificación de la regulación de las excepciones a la obligación de retener e ingresar a cuenta

    Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2018 se modifican las letras u), y) y z) del artículo 61 del Real Decreto 634/2015, exceptuando de la obligación de retener respecto de las cantidades satisfechas por los fondos de pensiones abiertos como consecuencia del reintegro o movilización de participaciones de los fondos de pensiones inversores o de los planes de pensiones inversores, de acuerdo con lo establecido en el texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones, aprobado por Real Decreto Legislativo 1/2002, de 29 de noviembre, y en sus normas de desarrollo, así como en las rentas derivadas del reembolso o transmisión de participaciones o acciones en los fondos y sociedades regulados por el artículo 79 del Reglamento de desarrollo de la Ley 35/2003. Finalmente, se exceptúa de la obligación de retener las remuneraciones y compensaciones por derechos económicos que perciban las entidades de contrapartida central por las operaciones de préstamo de valores realizadas en aplicación de lo previsto en el apartado 2 del artículo 82 del Real Decreto 878/2015, de 2 de octubre, sobre compensación, liquidación y registro de valores negociables representados mediante anotaciones en cuenta, sobre el régimen jurídico de los depositarios centrales de valores y de las entidades de contrapartida central y sobre requisitos de transparencia de los emisores de valores admitidos a negociación en un mercado secundario oficial. Asimismo, las entidades de contrapartida central tampoco estarán obligadas a practicar retención por las remuneraciones y compensaciones por derechos económicos que abonen como consecuencia de las operaciones de préstamo de valores a las que se refiere el párrafo anterior. Lo establecido anteriormente se entenderá sin perjuicio de la sujeción de las mencionadas rentas a la retención que corresponda, de acuerdo con la normativa reguladora del correspondiente impuesto personal del beneficiario de dichas rentas, la cual, cuando proceda, deberá practicar la entidad participante que intermedie en su pago a aquél, a cuyo efecto no se entenderá que efectúa una simple mediación de pago.


    Modificación de la regulación de los sujetos obligados a de retener o a efectuar ingreso a cuenta

    Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2018 se modifica el apartado 8 del artículo 62 del Real Decreto 634/2015, estableciéndose que en las operaciones realizadas en España por entidades aseguradoras domiciliadas en otro Estado miembro del Espacio Económico Europeo que operen en España en régimen de libre prestación de servicios, estará obligada a practicar retención o ingreso a cuenta la entidad aseguradora. *Adaptación a la Ley del 27/2014, del Impuesto sobre Sociedades. Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2018 se modifican diversos apartados del artículo 69 del Real Decreto 634/2015 para adaptarlos a la Ley del Impuesto sobre Sociedades y en concreto establece respecto al procedimiento de compensación y abono de créditos exigibles frente a la Hacienda Pública que los activos por impuesto diferido correspondientes a dotaciones por deterioro de los créditos u otros activos derivadas de las posibles insolvencias de los deudores no vinculados con el contribuyente, no adeudados con entidades de derecho público y cuya deducibilidad no se produzca por aplicación de lo dispuesto en el artículo 13.1.a) de la Ley del Impuesto, así como los derivados de los apartados 1 y 2 del artículo 14 de la Ley del Impuesto, correspondientes a dotaciones o aportaciones a sistemas de previsión social y, en su caso, prejubilación, podrán convertirse en un crédito exigible frente a la Administración tributaria, en los términos establecidos en los apartados 1 y 2 del artículo 130 de la Ley del Impuesto.

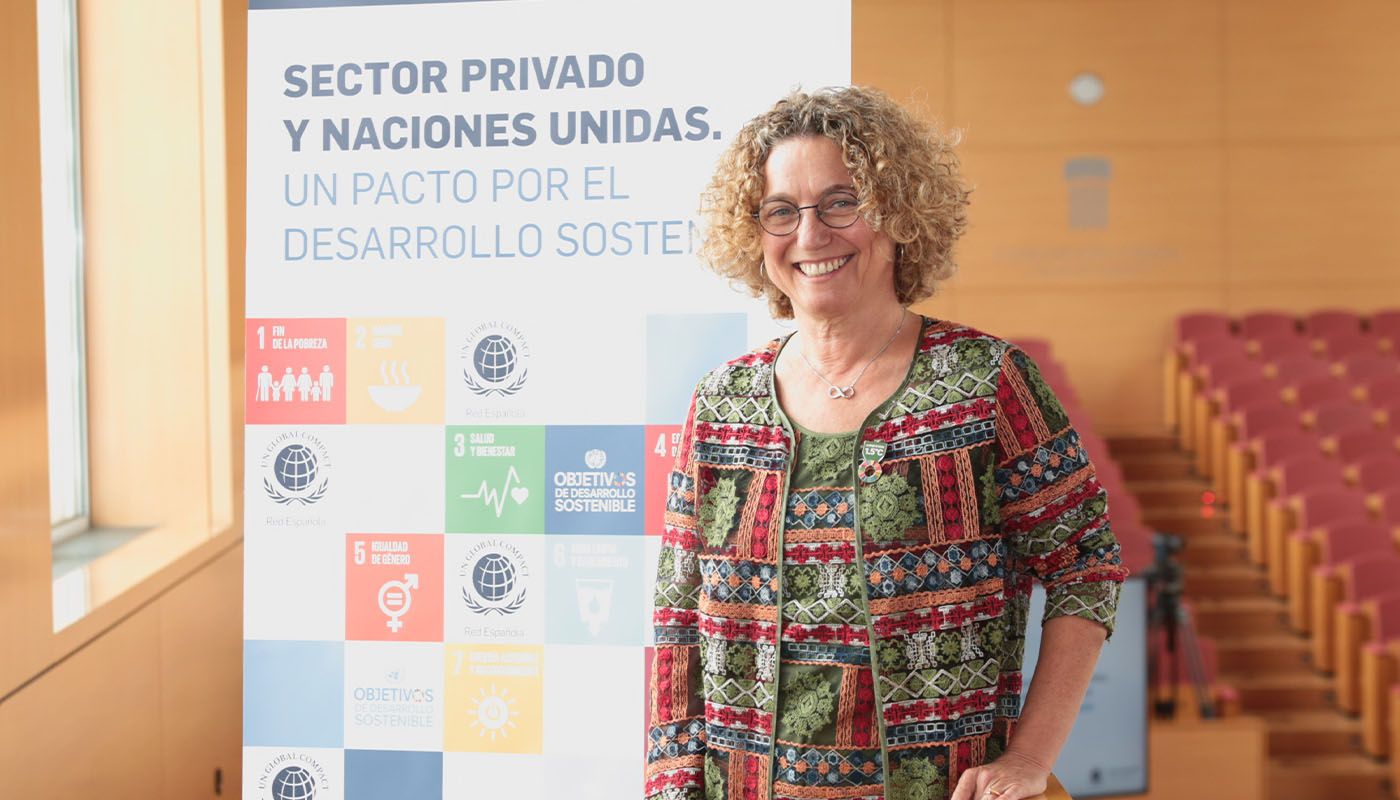
  • LA EMPRESARIA ARAGONESA CLARA ARPA, ELEGIDA NUEVA PRESIDENTA DE LA RED ESPAÑOLA DEL PACTO MUNDIAL

    LA EMPRESARIA ARAGONESA CLARA ARPA, ELEGIDA NUEVA PRESIDENTA DE LA RED ESPAÑOLA DEL PACTO MUNDIAL

    La Asamblea de Socios de la Red Española del Pacto Mundial ha elegido en su 16ª sesión ordinaria a la empresaria aragonesa Clara Arpa, representante de la empresa ARPA Equipos Móviles de Campaña, como nueva presidenta de la iniciativa en España. Este nombramiento releva en sus funciones al anterior presidente, Ángel Pes, representante de CaixaBank y subdirector general de la entidad financiera, que ha ostentado el cargo durante ocho años.

    Diplomada en relaciones laborales y especializada en cooperación internacional y gestión de la responsabilidad social corporativa, Clara Arpa es consejera delegada de la pyme ARPA Equipos Móviles de Campaña, una de las cinco más importantes del mundo en diseño, fabricación y despliegue de soluciones logísticas de campaña para los sectores de defensa, salud y emergencias. Sus servicios abarcan desde la construcción modular de hospitales de campaña hasta complementos de infraestructura, como tratamiento de aguas, saneamiento, gestión de residuos o soluciones integrales y tecnología punta para sistemas de comunicación masiva. También es miembro del comité ejecutivo de UN Global, donde ejerce como representante del sector privado desde el año 2018, y forma parte del Comité Ejecutivo de la CEOE.

    La nueva presidenta del Pacto Mundial en España ha demostrado un alto compromiso con la sostenibilidad a lo largo de su trayectoria, no sólo a través de su participación activa en el Pacto Mundial de Naciones Unidas, sino también con el impulso de proyectos como ARPAChange, cuya misión es guiar a las organizaciones en su transición hacia la sostenibilidad, aportando soluciones innovadoras como la tecnología solar híbrida más rentable del mundo o los sistemas más innovadores de tratamiento y potabilización de agua.  Otra de sus acciones más destacadas es la creación del Centro de Innovación para el Desarrollo Sostenible (CIDS), cuya misión es recoger ideas innovadoras generadas en la empresa y en la sociedad para apoyar el desarrollo sostenible en el mundo.

    Durante su discurso en la Asamblea General, la nueva Presidenta ha recalcado que llega al cargo en un momento de inflexión para la sostenibilidad, la cual espera que sea el eje de la regeneración económica y social del país. En sus palabras, “durante los últimos meses hemos constatado el desarrollo de infinidad de vulnerabilidades, dependencias económicas, sociales y medioambientales. Por ello, y para conseguir el futuro que queremos, el futuro que no deja a nadie atrás, debemos apostar por la regeneración, tanto social como económica y debemos hacerlo ya. Solo así, promoviendo un crecimiento económico sostenido, inclusivo y equitativo, lograremos reducir las desigualdades y mejorar la salud de nuestros ecosistemas, en línea con lo marcado en la Agenda 2030.”

    De cara al futuro, ha señalado como pilares “la recuperación de la confianza, la gestión ética, la transparencia y la lucha contra la corrupción y las desigualdades”, ámbitos relevantes de trabajo para el sector privado y para la Red Española del Pacto Mundial, como iniciativa líder en sostenibilidad.


    Tú también puedes ser el protagonista de FEMZ: Cuéntanos tus novedades.

    Otros Protagonistas de FEMZ

  • MEDIDAS DE APOYO PARA EL SECTOR TRANSPORTES Y EN MATERIA DE VIVIENDA

    MEDIDAS DE APOYO PARA EL SECTOR TRANSPORTES Y EN MATERIA DE VIVIENDA

    (BOE 08/07/2020)

    Las medidas tomadas para hacer frente a la pandemia han tenido como resultado una reducción drástica de la actividad del sector, especialmente de viajeros. Los flujos de mercancías se han visto menos afectados en parte gracias a los esfuerzos colectivos por mantener el tráfico de mercancías, aunque se ha registrado una reducción debido al descenso en la actividad económica y a la perturbación de las cadenas de suministros.

    En este contexto, las medidas adoptadas en el ámbito del transporte de acuerdo con las directrices aprobadas por la Comisión se han articulado en torno a tres ejes fundamentales:


    • Proteger la salud de los trabajadores y viajeros, garantizando la disponibilidad de los bienes y los servicios esenciales.


    • Proporcionar liquidez a las empresas del sector para hacer frente a las perturbaciones financieras a corto plazo vinculadas a la crisis del coronavirus, recurriendo a distintos instrumentos financieros, incluidos los fiscales, a fin de preservar su viabilidad, así como la continuidad de la actividad económica durante y después del brote COVID-19.


    • Reducir las cargas administrativas, simplificando y acelerando determinados procedimientos administrativos, velando por la seguridad jurídica y teniendo en cuenta la capacidad administrativa de las instituciones para dar respuesta inmediata en la agilización de los trámites preceptivos para la reactivación y desarrollo de las actividades.


    Los tres ejes citados han orientado la adopción de distintas medidas en el sector de los transportes en este período, desde el inicio de la crisis hasta el momento actual, a través de los distintos instrumentos jurídicos habilitados.

    Adicionalmente, el presente real decreto-ley recoge un conjunto de medidas económicas y sociales en el ámbito de la vivienda, que permiten garantizar la protección de las familias y de colectivos vulnerables.


    Medidas en transporte aéreo


    El capítulo II, relativo al sector del transporte aéreo, incorpora al ordenamiento jurídico interno las directrices operativas para la gestión de pasajeros aéreos y personal de aviación en relación a la pandemia COVID-19, adoptadas por la Agencia de la Unión Europea para la Seguridad de la Aviación (EASA) y el Centro para la Prevención y el Control de Enfermedades (ECDC por sus siglas en inglés, European Centre for Disease Prevention and Control) y establece su obligado cumplimiento para los gestores de los aeropuertos abiertos al tráfico civil situados en todo el territorio nacional, las compañías aéreas que realicen operaciones en ellos, incluidas las operaciones de aerotaxis y las de aviación general, así como para las empresas que desarrollen los servicios auxiliares en los aeropuertos. (En los aeropuertos no calificados de interés general, en la actualidad los aeropuertos de Lleida-Alguire; Andorra-La Seu de Urgell y Teruel se está a lo que establezcan las respectivas Comunidades en el ejercicio de dichas competencias.

    Asimismo, se establece la obligación de los gestores aeroportuarios y compañías aéreas que operen en dichas infraestructuras de implantar los procedimientos que aseguren el cumplimento de las citadas directrices, así como de prestar información a los pasajeros sobre las medidas preventivas que estos deben adoptar en su aplicación.

    Igualmente, se establece el deber de los pasajeros de abstenerse de acudir al aeropuerto en los supuestos en que deban guardar aislamiento por riesgo de padecer la COVID-19 o que presenten síntomas evidentes de padecerla.

    En orden a la protección de los pasajeros y el personal que presta servicios en las infraestructuras aeroportuarias se limita el acceso a la terminal del aeropuerto a los pasajeros con billete o tarjeta de embarque, salvo las excepciones correspondientes a las personas que deban acudir acompañadas, y al personal autorizado que debe realizar funciones en el aeropuerto.


    Medidas en transporte marítimo


    El capítulo III introduce en los artículos 8 a 14, en relación con el sector del transporte marítimo, una reforma en las medidas previstas inicialmente en los artículos 16 a 20 del Real Decreto-ley 15/2020, de 21 de abril, de medidas urgentes complementarias para apoyar la economía y el empleo, que implican una mejora en las mismas y su adaptación al Reglamento (UE) 2020/697, de 25 de mayo, por el que se modifica el Reglamento (UE) 2017/352, con el fin de permitir a organismos gestores de puertos o autoridades competentes flexibilidad en el cobro de tasas por infraestructuras portuarias en el contexto del brote COVID-19.


    Medidas en transporte por ferrocarril


    Se incrementa el límite de la autorización de endeudamiento a RENFE-Operadora para el ejercicio 2020 y se prevé la autorización de un crédito extraordinario para permitir que la Sociedad Estatal de Infraestructuras del Transporte Terrestre, S.A., (SEITTSA) pueda efectuar determinados pagos.


    Medidas en transporte por carretera


    Moratorias para el sector del transporte público de mercancías y discrecional de viajeros en autobús

    Medidas de aplazamiento de los pagos de cuotas de los contratos de préstamos, leasing y renting que los autónomos y empresas utilizan para la adquisición de los autobuses y de vehículos de transporte público de mercancías de más de 3,5 toneladas de masa máxima autorizada, incluyendo el transporte de carbón de centrales térmicas (Estos aplazamientos se realizarán exclusivamente sobre la parte del principal de estas cuotas, de forma que los deudores seguirán pagando la parte de los intereses durante el periodo aplazado).


    Medidas en la contratación de concesiones

    Se desarrolla para los contratos de gestión de servicios públicos de transporte regular de viajeros por carretera de uso general de competencia estatal, así como para los contratos de concesiones para la construcción, conservación y explotación de autopistas de peaje, concesiones para la conservación y explotación de las autovías de primera generación y los contratos de concesiones de áreas de servicio de la Red de Carreteras del Estado, las previsiones recogidas en el apartado 4 del artículo 34 del Real Decreto 8/2020, de 17 de marzo, y concreta un marco claro y detallado de los parámetros a considerar para llevar a cabo el reequilibrio.

    El posible desequilibrio derivado de la reducción de la oferta y de demanda de estos servicios, junto con las obligaciones relacionadas con la desinfección de los vehículos será más o menos acusado dependiendo de la estructura de costes del contrato afectado y de las medidas que haya adoptado la empresa para paliar en la medida de lo posible las dificultades de liquidez. Así deberá tenerse en cuenta para calcular la reducción de ingresos la aplicación de expedientes de regulación temporal de empleo que afecten al personal mínimo vinculado al contrato y la disminución de costes por las expediciones no efectuadas, tomando como referencia el mismo período del año anterior. Al mismo tiempo han de tenerse en cuenta los costes adicionales soportados a fin de preservar la salud de los viajeros, motivados por la desinfección obligatoria de los vehículos.

    Adicionalmente, se establece un procedimiento para reequilibrar económicamente los contratos de gestión de servicios públicos de transporte regular de viajeros por carretera de uso general de competencia estatal, que permita aplicar las previsiones del referido artículo 34.4 del Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19, con la rapidez suficiente para evitar las cargas administrativas y sociales adicionales que pudiera conllevar, en algunos casos, la renuncia contractual y el consecuente abandono del servicio público.


    Concesiones de obras

    Por su parte, el artículo 25, a partir del marco general previsto en el artículo 34.4 del Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19, regula las condiciones de reequilibrio económico en determinadas concesiones de obras que presentan características similares entre sí, pero también diferentes de otros contratos como los regulados en el artículo anterior. A tales efectos, se concretan los criterios que se deben aplicar para apreciar la imposibilidad, total o parcial, de ejecución del contrato y, en su caso, las condiciones de reequilibrio que procede adoptar en los tres siguientes tipos de contratos: concesiones para la construcción, conservación y explotación de autopistas de peaje; concesiones para la conservación y explotación de las autovías de primera generación; y las concesiones de las áreas de servicios de la Red de Carreteras del Estado.


    Reformas de simplificación administrativa

    Introduce algunas modificaciones en el ámbito del transporte terrestre por carretera con la finalidad de reducir las cargas administrativas, simplificando y acelerando determinados procedimientos administrativos.

    Los artículos 26 y 27 pretenden flexibilizar las cargas administrativas de las empresas de transporte por carretera. Las autorizaciones de transporte, tanto de mercancías como de viajeros, previstas en la Ley 16/1987, de 30 de julio, de Ordenación de los Transportes Terrestres. Dadas las especiales circunstancias actuales, se considera necesario dilatar en un año la posibilidad ordinaria de rehabilitar las autorizaciones que no hayan superado el trámite del visado en el año 2020, por no cumplir la totalidad de los requisitos, con el fin de que sus titulares dispongan de más tiempo para sanear su situación empresarial. Además, se amplía excepcionalmente, por una sola vez, tanto para las empresas de mercancías como de viajeros, la periodicidad del trámite del visado, de dos a tres años, lo que permitirá normalizar paulatinamente la actividad ordinaria de los órganos afectados y aligerar los trámites administrativos que deben atender las empresas transportistas.

    Por otra parte, el artículo 28 aborda la necesidad de flexibilizar transitoriamente la exigencia de una antigüedad máxima de los vehículos de transporte sanitario por ello se acuerda permitir que los vehículos dedicados a esta actividad puedan seguir prestando servicios cuando el vehículo supere la antigüedad de 10 años, cuando esta circunstancia se haya producido con posterioridad a la declaración del estado de alarma y de forma temporal, hasta el 31 de diciembre de este año 2020.

    El artículo 29 establece una prórroga de tres meses de los certificados de inspección técnica de vehículos cuyo vencimiento se haya producido entre el día 21 de junio y el 31 de agosto. Por ello, durante la duración de dicha prórroga, se recoge la preferencia en las inspecciones técnicas de aquellos vehículos de transporte de mercancías y viajeros de empresas titulares de una licencia comunitaria.

    Por último, las circunstancias de emergencia sanitaria en algunas ocasiones han impedido y en otras han dificultado enormemente la celebración de vistas orales por las Juntas Arbitrales del Transporte, por ello se establece, excepcional y transitoriamente, la posibilidad de que en relación con las demandas de arbitraje presentadas o que se presenten desde el 1 de septiembre de 2019 hasta finales 2020 y cuya cuantía no exceda de 5.000 euros, pueda prescindirse de la vista oral para resolver las controversias, estableciéndose un procedimiento escrito para estos supuestos.


    Medidas en el ámbito de la vivienda y de tipo social


    El capítulo VI está integrado por los artículos 31 a 33 y recoge una serie de medidas en el ámbito de la vivienda.

    Así, se regulan una serie de especialidades del derecho de superficie o concesión demanial para la promoción del alquiler asequible o social mediante la colaboración entre administraciones públicas y la iniciativa privada. Así se prevé que, en estos casos, no sea preceptiva la existencia de canon a abonar a la Administración pues su nota diferenciadora será el compromiso del adjudicatario de esos derechos de ofrecer viviendas con rentas asequibles o sociales, en todo caso limitadas. Igualmente, se regulan las especialidades de los instrumentos de colaboración entre las distintas administraciones públicas para ampliar el parque de viviendas en régimen de alquiler asequible o social, atendiendo especialmente a la duración de estos acuerdos y al sistema de determinación de responsabilidad entre los firmantes. Finalmente, dada la interdependencia entre los acuerdos administrativos y el derecho de superficie o concesión demanial, se prevé que el título de constitución de estos no pueda contradecir a aquel.

    Adicionalmente, con el objeto de optimizar la eficiencia de los recursos se posibilita en el artículo 32 que los fondos del Plan Estatal de Vivienda 2018-2021, transferidos en los ejercicios 2018 y 2019 y no materializados en el compromiso financiero inicialmente adquirido, así como los transferidos en el ejercicio 2020, que no se materialicen en el compromiso que inicialmente adquirieran las comunidades autónomas y las ciudades de Ceuta y Melilla o incluso que no lleguen a comprometerse, puedan destinarse a ayudas de otros programas de dicho plan durante la vigencia del mismo.

    Finalmente, se incorpora en el artículo 33 el mantenimiento de la condición de convenidos de los préstamos concedidos al amparo de los sucesivos planes estatales de vivienda, aun cuando se beneficien de moratorias que las entidades de crédito hayan ofrecido o puedan ofrecer con motivo de regulaciones vinculadas a la pandemia del COVID-19; salvaguardan así otros beneficios y subvenciones, vinculados al cumplimiento de los requisitos establecidos en los correspondientes planes estatales de vivienda, que han disfrutado o todavía pueden estar disfrutando.

    Por otra parte, con el fin de homogeneizar la duración de las medidas sociales y que la retirada de las mismas no se produzca de manera desordenada, además de evitar que los beneficiarios del bono social eléctrico dejen de percibir los descuentos y beneficios previstos en la normativa, la disposición final octava introduce determinadas modificaciones en el Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19. En concreto, se prórroga hasta el 30 de septiembre la vigencia del bono social y se extiende hasta el 29 de septiembre la posibilidad de solicitar la moratoria en el pago del préstamo con garantía hipotecaria, cuyo plazo finaliza ahora el 5 de agosto.

    Con la disposición final novena, en relación con la protección de las personas arrendatarias de vivienda en situación de vulnerabilidad, se refuerzan y extienden en el tiempo las medidas previstas en el Real Decreto-ley 11/2020, de 31 de marzo, por el que se adoptan medidas urgentes complementarias en el ámbito social y económico para hacer frente al COVID-19, que iban a finalizar en breve plazo. De esta manera, se extiende hasta el 30 de septiembre la posibilidad de solicitar la moratoria o condonación parcial de la renta, cuando el arrendador sea un gran tenedor o entidad pública, en los términos establecidos en dicho real decreto-ley, y se amplían hasta esa misma fecha los contratos de arrendamiento de vivienda que pueden acogerse a la prórroga extraordinaria de seis meses, en los mismo términos y condiciones del contrato en vigor.

    Igualmente, a fin de evitar la sucesión de impagos de créditos o préstamos sin garantía hipotecaria por parte de las personas que se encuentren en situación de vulnerabilidad económica, se extiende hasta el 29 de septiembre la posibilidad de solicitar la moratoria, en los términos establecidos en dicho real decreto-ley.

    En relación a la garantía de la continuidad del suministro energético y de agua para consumidores domésticos en vivienda habitual, se extiende lo previsto en el Real Decreto-ley 11/2020, de 31 de marzo, por el que se adoptan medidas urgentes complementarias en el ámbito social y económico para hacer frente al COVID-19, que finalizó el pasado 20 de junio de 2020. De esta manera, la garantía de suministros básicos se amplía hasta el 30 de septiembre. Igualmente, para los consumidores domésticos acogidos por esta medida, el periodo de tiempo de esta no computará a efectos de los plazos de los procedimientos de suspensión del suministro iniciados con anterioridad a dicho periodo.


    Tipo infractor especifico por incumplimiento de medidas de seguridad del RDLey 21/2020


    La disposición final duodécima, por la que se modifica el Real Decreto-ley 21/2020, de 9 de junio, de medidas urgentes de prevención, contención y coordinación para hacer frente a la crisis sanitaria ocasionada por el COVID-19, contiene previsiones dirigidas a garantizar la eficacia de las medidas establecidas para los centros de trabajo en el artículo 7 de dicho texto legal. Tal precepto establece que, sin perjuicio del cumplimiento de la normativa de prevención de riesgos laborales y del resto de la normativa laboral que resulte de aplicación, los titulares de las empresas o, en su caso, los directores de centros y entidades deberán adoptar una serie de medidas para la protección de las personas trabajadoras y la prevención del contagio en los centros de trabajo.

    Aun tratándose de medidas de salud pública, la eficacia de las mismas y la garantía de su cumplimiento aconseja habilitar a los funcionarios de la Inspección de Trabajo y Seguridad Social, así como a los funcionarios de las administraciones de las comunidades autónomas a los que se refiere el artículo 9.2 de la Ley 31/1995, de 8 de noviembre, de prevención de riesgos laborales, para la vigilancia de su cumplimiento, lo que permite dar un tratamiento integral y optimizar los recursos públicos. Así pues, se incluye en el ámbito de la habilitación la facultad de vigilar el cumplimiento de las obligaciones exigibles en materia de higiene en los centros de trabajo, de protección personal de las personas trabajadoras y de adaptación de las condiciones de trabajo, la organización de los turnos o la ordenación de los puestos de trabajo y el uso de las zonas comunes.

    Al mismo tiempo, se establece un tipo infractor específico y autónomo que contiene la conducta empresarial consistente en incumplir las obligaciones previstas en el artículo 7.1 a), b), c) y d) del Real Decreto-ley 21/2020, de 9 de junio, que se califica como infracción grave, remitiéndose en cuanto a la graduación y a las cuantías de las sanciones a imponer a las previstas para las infracciones graves de prevención de riesgos laborales.

    En estos casos la instrucción y resolución del procedimiento sancionador corresponderá a las autoridades laborales autonómicas conforme al texto refundido de la Ley sobre Infracciones y Sanciones en el Orden Social, aprobado por el Real Decreto Legislativo 5/2000, de 4 de agosto y al Reglamento general sobre procedimientos para la imposición de sanciones por infracciones de orden social y para los expedientes liquidatorios de cuotas de la Seguridad Social, aprobado por Real Decreto 928/1998, de 14 de mayo.

    Asimismo, el capítulo VII, que se integra por el artículo 34, regula el régimen sancionador aplicable al incumplimiento de las medidas de prevención y de las obligaciones establecidas en ese real decreto-ley.

    Real Decreto completo
  • LA AEAT HABILITA TRÁMITES Y ACTUACIONES A TRAVÉS DEL CANAL TELEFÓNICO Y CL@VE PIN

    LA AEAT HABILITA TRÁMITES Y ACTUACIONES A TRAVÉS DEL CANAL TELEFÓNICO Y CL@VE PIN

    En el ANEXO de la Resolución se relacionan los trámites y gestiones que se podrán realizar desde ahora de forma telefónica mediante el uso del sistema cl@ve pin, con la denominación REC@T (Centro de atención telefónica de Recaudación). Hasta la fecha, tal posibilidad se limitaba a la gestión o tramite de pago.


    Identificación


    La aplicación al canal telefónico del sistema de la firma no avanzada con clave de acceso en un registro previo (sistema cl@ve PIN) permitirá, en todo caso, asegurar la identidad del interlocutor.

    El sistema automático habilitado pedirá el NIF/NIE del obligado tributario y un dato contraste (fecha o número soporte) tras lo cual, se le enviará el PIN a su teléfono móvil. A continuación, el código PIN será solicitado por el agente telefónico que, tras comprobar que es correcto, procederá a atender la demanda solicitada.


    Resguardo de justificación del trámite realizado


    Cuando el obligado tributario efectúe uno de los trámites (T) enumerados en el Anexo mediante el sistema REC@T (sistema cl@ve PIN), la Agencia Estatal de Administración Tributaria le facilitará un justificante del trámite realizado.

    El justificante se facilitará, al menos, por alguna de las siguientes formas:

    • Mediante comunicación verbal, en ese mismo acto, del código seguro de verificación de dicho justificante por el agente telefónico.


    • Mediante el envío inmediato del código seguro de verificación del justificante, a través del sistema de notificación push en la App de la Agencia Estatal de Administración Tributaria, email o SMS si el contribuyente está suscrito o consiente su suscripción en el sistema de Censos de Avisos Personalizados de la Agencia Estatal de Administración Tributaria, u otro similar.


    • Mediante el envío diferido del justificante por Correos o mediante su puesta a disposición en la Sede electrónica de la AEAT.


    Anexo: Trámites o actuaciones


    Denominación del procedimiento  Nombre del trámite (T) o actuación
     

    Procedimiento de apremio.

    – Consulta de deudas.

    – Generación de documentos de ingreso de vencimientos (T).

    Embargo de cuentas bancarias. – Consulta del procedimiento de embargo de cuentas bancarias.
    Embargo de sueldos, salarios y pensiones, bienes y derechos. – Consulta del procedimiento de embargo de sueldos, salarios y pensiones, bienes y derechos.

    – Generación de documentos de ingreso de diligencias de Sueldos y salarios (T).

    Denominación del procedimiento Nombre del trámite (T) o actuación Embargo de valores. – Consulta del procedimiento de embargo de valores.
    Embargo de créditos, efectos y derechos realizables en el acto o a corto plazo. – Consulta del procedimiento de embargo de créditos, efectos y derechos realizables en el acto o a corto plazo.

    – Créditos (comerciales y arrendaticios): Generación de documentos de ingreso de diligencias de créditos (T).

    – Terminales de Punto de Venta (TPV): Generación de documentos de ingreso de diligencias de créditos (T).

    Embargo de bienes inmuebles y derechos sobre estos. – Consulta sobre el procedimiento de embargo de bienes inmuebles y derechos sobre estos.
    Embargo de bienes muebles y semovientes. – Consulta sobre el procedimiento de embargo de embargo de bienes muebles y semovientes.
    Embargo de intereses, rentas y frutos de toda especie. – Consulta del procedimiento de embargo de intereses, rentas y frutos de toda especie.
    Aplazamiento y fraccionamiento de deudas. – Presentar Solicitud de aplazamiento o fraccionamiento (T).

    – Contestar requerimiento de datos (T).

    – Contestar requerimiento de datos de cuenta bancaria para domiciliación (T).

    – Gestión de aplazamientos (T).

    – Domiciliaciones, consulta de envío de orden de domiciliaciones a entidad de crédito (T).

    – Gestión de aplazamientos como obligado tributario (cartas de pago, cambio de domicilio, desistimiento expreso y domiciliación bancaria) (T).

    Compensación a instancia del obligado tributario. – Presentación de solicitudes (T).

    – Modificar datos de la compensación (T).

    – Consulta de compensaciones.

    Compensación de oficio. – Consulta de acuerdos de compensación.
    Pago de impuestos (liquidaciones/deudas). – Pago mediante cargo en cuenta (T).

    Resolución completa

  • AYUDAS PARA EL COMERCIO MINORISTA DE LAS ZONAS RURALES

    AYUDAS PARA EL COMERCIO MINORISTA DE LAS ZONAS RURALES

    Se convocan ayudas para el apoyo al comercio de proximidad en pequeñas localidades y municipios, correspondiente al Programa de apoyo a la competitividad de las PYMES de comercio minorista aragonés y al Programa de apoyo especial al comercio de zonas rurales.


    Beneficiarios


    Los empresarios que, en la fecha de solicitud, cumplan alguna de estas condiciones:

    • Estén gestionando algún establecimiento de la red de Multiservicios Rurales de Aragón, con oferta comercial y que efectivamente hayan asumido el coste de los indicados consumos, bien porque es el titular del suministro o bien porque lo haya abonado al propietario del local donde se desarrolla la actividad, debiendo también cumplir los requisitos exigidos en esta convocatoria y sus proyectos sean seleccionados conforme a los criterios de valoración indicados en el apartado cuarto.


    • Estén gestionando algún establecimiento comercial situado en una localidad o municipio aragonés con menos de 300 habitantes.


    Exclusiones:

    • Los solicitantes que se encuentren incursos en alguna de las causas de prohibición previstas en la normativa aplicable en materia de subvenciones, y que sean de aplicación a los sujetos definidos en este apartado como beneficiarios.


    • Quienes no se hallen al corriente en el cumplimiento de las obligaciones tributarias, tanto con la Hacienda del Estado como con la de la Administración de la Comunidad Autónoma de Aragón, y frente a la Seguridad Social, así como quienes tengan alguna deuda pendiente de pago con la Comunidad Autónoma de Aragón.


    • Quienes hayan sido objeto de sanción administrativa firme o sentencia firme condenatoria por acciones u omisiones consideradas discriminatorias por la legislación vigente por razón de género.


    • Quienes incumplan los requisitos exigidos en la legislación medioambiental en relación con el tratamiento de los residuos que, en su caso, produzcan.


    • Quienes hayan sido sancionados por la autoridad laboral competente, mediante Resolución administrativa firme, con las sanciones accesorias de exclusión del acceso a ayudas y beneficios derivados de la aplicación de los programas de empleo.

    La presentación de la solicitud para la concesión de la subvención por parte del solicitante conllevará la autorización al órgano gestor para recabar tanto los certificados a emitir por la Agencia Estatal de la Administración Tributaria y por la Tesorería General de la Seguridad Social como por los órganos de la Administración tributaria de la Comunidad Autónoma, sin perjuicio de lo que en cada momento disponga la legislación vigente en esta materia.

    La exoneración del deber de acreditar dichas circunstancias se aplicará a las ayudas cuya cuantía de la subvención o ayuda no exceda de mil euros por beneficiario y año, en virtud de lo dispuesto en la Ley de Presupuestos de la Comunidad Autónoma de Aragón para el ejercicio 2020.

    La acreditación de no estar incursa en las prohibiciones que impiden obtener la condición de entidad beneficiaria, así como del hecho de no haber sido nunca objeto de sanción administrativa firme ni de sentencia firme condenatoria por acciones u omisiones consideradas discriminatorias por la legislación vigente por razón de género, y el cumplimiento de la legislación medioambiental, se efectuará mediante la declaración responsable contenida en la solicitud.


    Actuaciones subvencionables


    • Los gastos derivados del coste del consumo energético y de comunicación generados directamente por la actividad de los Multiservicios Rurales y de los establecimientos comerciales que estén en localidades de menos de 300 habitantes y, que estén en funcionamiento en la fecha de publicación de esta Orden.


    • Los gastos de reparación y mantenimiento de los elementos destinados a la actividad comercial.


    Conceptos excluidos:

    No serán objeto de subvención los siguientes conceptos:

    • Alquileres
    • Impuestos y tasas
    • Los bienes usados
    • No se podrán subvencionar inversiones o gastos cuando el vendedor de los activos o prestador de la actividad fuera el adquiriente o se diera un supuesto análogo del que pudiera derivarse auto facturación.


    Plazo de la actuación subvencionable


    La actuación subvencionable deberá de haberse ejecutado entre el 1 de junio de 2019 y la fecha de presentación de la solicitud, circunstancia que se constatará con la fecha de la emisión de la factura. Para la concesión de la ayuda deberá justificarse en el momento de la solicitud tanto la ejecución de la actividad como la realización del pago.

    Se considerará gasto realizado y pagado el que haya sido facturado y abonado entre el 1 de junio de 2019 y la fecha de presentación de la solicitud.


    Régimen jurídico


    Las subvenciones se regirán por esta convocatoria y por lo previsto en Orden EIE/815/2016, de 25 de julio, por la que se establecen las bases reguladoras de las ayudas correspondientes a actividades y proyectos del sector artesano, comercio interior y ferias, en la Comunidad Autónoma de Aragón, la Ley 5/2015, de 25 de marzo, de Subvenciones de Aragón; la Ley 38/2003, de 17 de noviembre, General de Subvenciones y demás normativa comunitaria, estatal o autonómica aplicable a las subvenciones otorgadas por la Administración de la Comunidad Autónoma de Aragón.

    Las ayudas se someten al régimen de minimis establecido en el Reglamento (UE) n.º 1407/2013, de la Comisión, de 18 de diciembre de 2013.


    Régimen de concesión


    El otorgamiento de las ayudas se efectuará mediante el régimen de concurrencia competitiva y de acuerdo con los principios de publicidad, objetividad, transparencia, igualdad y no discriminación, y estará supeditada a las disponibilidades presupuestarias existentes.


    Criterios de evaluación


    • Dinamización de la economía de la zona.
      Si el establecimiento forma parte de la Red de Multiservicios Rurales, tendrá 5 puntos.
    • Localización de la empresa:
      Localidad de hasta 100 habitantes: 3 puntos
      Localidad de más de 100 habitantes y hasta 200 habitantes: 2 puntos
      Localidad de más de 200 habitantes y menos de 300 habitantes: 1 punto
      Localidad distinta de las anteriores: 0 puntos.


    Cuantía


    La dotación presupuestaria total prevista para esta convocatoria de ayudas es de ciento noventa mil euros (000 euros).

    El porcentaje máximo de ayudas a conceder será del 80% sobre el gasto subvencionable, con un gasto máximo subvencionable de 000 euros, por beneficiario.


    Compatibilidad con otras ayudas


    Estas ayudas son compatibles con cualquier otra subvención, ayuda, ingreso o recurso para la misma finalidad procedente de la Comunidad Autónoma, así como de cualquier otra Administración o ente público o privado, nacional o de la Unión Europea u otras entidades internacionales.


    Plazo de presentación de solicitudes


    La solicitud se presentará – por el beneficiario – según el modelo normalizado establecido en el anexo fijado en esta convocatoria. Se presentará una única petición de ayuda por solicitante.

    El formulario de solicitud, se encuentra en el portal del Gobierno de Aragón.

    El plazo de presentación de las solicitudes finalizará en quince días hábiles desde el día siguiente a la publicación del extracto de la convocatoria, por conducto de la BDNS en el “Boletín Ofcial de Aragón”.

    La presentación de solicitudes se podrá efectuar a través de los canales habilitados en la Sede Electrónica del Gobierno de Aragón o bien en los puntos físicos del Registro General del Gobierno de Aragón sito en la Plaza de Cervantes, 1, de Huesca, en la calle San Francisco, 1, de Teruel, en el Edificio Pignatelli, P.º María Agustín, número 36, de Zaragoza, o en cualquier otra de las unidades de registro que figuran en la Orden HAP/924/2018. Todo ello, sin perjuicio de lo previsto en el artículo 16.4 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas.

    Orden completa

  • SODIAR LANZA UNA LÍNEA DE FINANCIACIÓN PARA LA DIGITALIZACIÓN DE PYMES Y AUTÓNOMOS

    SODIAR LANZA UNA LÍNEA DE FINANCIACIÓN PARA LA DIGITALIZACIÓN DE PYMES Y AUTÓNOMOS

    Tras la aprobación por parte del Consejo de SODIAR, a propuesta del Gobierno de Aragón, de 2 nuevas Líneas de financiación relacionadas con el apoyo a Autónomos y Pymes aragonesas afectados por la crisis derivada del Covid-19: Línea “Reinicio de Actividad” y Línea “Digitalización de la Empresa”, que se suman a la ya existente Línea “Covid-19 Liquidez”.

    En este caso, analizaremos la segunda de ellas, destinada a financiar inversiones para acometer procesos de digitalización e implantación de soluciones que, entre otros, fomenten el teletrabajo. Por ejemplo, licencias de software, aplicaciones a medida, equipos de telecomunicación, servidores, ordenadores personales y otros dispositivos, incluso costes de implantación.


    Beneficiarios


    Autónomos, Pymes y Entidades de economía social con actividad mercantil, con:

    • Necesidades de financiar inversiones realizadas en procesos de digitalización de la empresa e implantación de soluciones digitales que, entre otros, fomenten el teletrabajo.
    • Domicilio fiscal y social en Aragón.

    No podrán acceder a esta financiación los potenciales beneficiarios que:

    • Estén incursos en un procedimiento de insolvencia colectiva (concurso de acreedores y situaciones previstas en el artículo 5-bis de la Ley 22/2003, de 9 de julio, Concursal) o reúnan los requisitos para encontrarse sometidos a un procedimiento de insolvencia colectiva a petición de sus acreedores.
    • Hayan dado lugar, por causa de la que hubiesen sido declarados culpables, a la resolución firme de cualquier contrato celebrado con la Administración.
    • No se hallen al corriente de pago de obligaciones por reintegro de subvenciones.
    • Hayan sido sancionados mediante resolución firme con la pérdida de la posibilidad de obtener subvenciones y ayudas públicas.


    Proyectos financiables


    Para obtener la financiación será necesario que:

    • Los proyectos presentados sean viables técnica y económicamente.
    • Se acredite y justifique la necesidad de la financiación solicitada y la capacidad de reintegro.
    • En el caso de Sociedades se deberá acreditar, en el último ejercicio concluido, un patrimonio neto de al menos el 15% sobre el total activo.


    Costes financiables


    Se podrán financiar con cargo a la Línea de Financiación los costes derivados de las medidas adoptadas para la digitalización en general de la entidad solicitante y aquellas otras que permitan el teletrabajo, a través de la implantación y puesta en marcha de soluciones innovadoras, como, entre otras, herramientas de acceso a redes corporativas, escritorios virtuales, herramientas de videoconferencia o para la utilización de recursos compartidos, incluyendo, si procede, los costes de implantación y puesta en funcionamiento.

    En concreto, serán susceptibles de financiación los siguientes costes:

    • Costes de adquisición de activos inmateriales:
      Software relacionado con el desarrollo de los proyectos de digitalización, incluyendo, si procede, los costes de implantación y puesta en funcionamiento. En concreto: licencias de software, desarrollo de aplicaciones a medida, costes por uso de soluciones y aplicaciones (modalidades XaaS), durante el tiempo de ejecución del proyecto, costes de instalación, adaptación, configuración y puesta en funcionamiento de las soluciones. Se excluye el software de propósito general, como por ejemplo sistemas operativos, aplicaciones de gestión / monitorización de redes / sistemas, paquetes de ofimática, correo electrónico, edición y tratamiento de imágenes.
    • Costes de adquisición de activos materiales tales como:
      • Equipos de telecomunicación y de seguridad.
      • Servidores destinados a digitalización.
      • Ordenadores personales, así como los dispositivos de comunicación de los mismos.
      • Quedan excluidos, entre otros, los teléfonos móviles, las instalaciones de telecomunicación en los lugares desde donde se realiza el teletrabajo, así como el alta y las cuotas de los operadores de telecomunicación que faciliten los servicios de teletrabajo.
    • Costes de adquisición o adaptación de bienes de equipo, sensores y automatismos.


    Cuantía


    Financiación con cargo al fondo: hasta 150.000 €. SODIAR podrá hacerse cargo del 100% de la financiación:

    • Plazo: hasta 5 años con hasta 1 año de carencia.
    • Amortización: trimestral, coincidiendo con trimestres naturales.
    • Tipo de interés:
      • hasta tres años: fijo del 0,5% anual.
      • a partir de tres años: fijo entre el 1,5% y el 2,5% anual en función del riesgo y las garantías de la operación.
    • Interés demora: Básico + 4%.
    • Garantías:
      • hasta tres años: en función de las condiciones del proyecto.
      • a partir de tres años: garantías personales (firma de los socios).
    • Amortización anticipada: los prestatarios deberán aplicar a la amortización anticipada total o parcial de los préstamos concedidos con cargo a esta línea, así como a los intereses correspondientes, los importes que perciban del Gobierno de Aragón como subvención por los mismos conceptos que los financiados con cargo a esta línea.


    Solicitud y documentación


    Las solicitudes se efectuarán hasta el 10 de diciembre de 2020 a través de la página web de SODIAR, donde se cumplimentará la solicitud y se insertará la documentación complementaria que debe acompañarse.

    • Plan de empresa con arreglo al siguiente modelo.
    • Presupuesto o facturas que justifiquen la inversión.
    • Certificación de hallarse al corriente en el cumplimiento de obligaciones fiscales con la Agencia Tributaria, con la Administración de la Comunidad Autónoma de Aragón y con la Seguridad Social.

    Además, copia de:

    • En el caso de autónomos:
      • Modelo 390 Declaración resumen anual del IVA de los dos ejercicios anteriores.
      • Modelo 100 IRPF de los dos ejercicios anteriores (apartados relativos a actividades empresariales).
    • En el caso de sociedades:
      • Cuentas Anuales de los dos últimos ejercicios.
      • Modelo 390 Declaración resumen del IVA de los dos últimos ejercicios.
      • Modelo 200 Impuesto sobre Sociedades de los dos últimos ejercicios
      • Balance y Cuenta de Explotación del último trimestre.

    Resumen de los requisitos

    Más información

  • LÍNEA DE FINANCIACIÓN DE SODIAR PARA ELEMENTOS DE PROTECCIÓN CONTRA EL COVID19

    LÍNEA DE FINANCIACIÓN DE SODIAR PARA ELEMENTOS DE PROTECCIÓN CONTRA EL COVID19

    Tras la aprobación por parte del Consejo de SODIAR, a propuesta del Gobierno de Aragón, de 2 nuevas Líneas de financiación relacionadas con el apoyo a Autónomos y Pymes aragonesas afectados por la crisis derivada del Covid-19: Línea “Reinicio de Actividad” y Línea “Digitalización de la Empresa”, que se suman a la ya existente Línea “Covid-19 Liquidez”.

    En este caso, analizaremos la primera de ellas, que se destinará a financiar las inversiones que acometan los autónomos, PYMES y Entidades de economía social con actividad mercantil derivadas de las necesidades evidenciadas por la crisis sanitaria del Covid-19, referidas esencialmente a la adopción de medidas para el desarrollo seguro de la actividad profesional frente al Covid-19.


    Beneficiarios


    Autónomos, Pymes y Entidades de economía social con actividad mercantil, con:

    • Necesidades de financiar la adopción de medidas para el desarrollo seguro de la actividad profesional frente al COVID-19.
    • Domicilio fiscal y social en Aragón.

    No podrán acceder a esta financiación los potenciales beneficiarios que:

    • Estén incursos en un procedimiento de insolvencia colectiva (concurso de acreedores y situaciones previstas en el artículo 5-bis de la Ley 22/2003, de 9 de julio, Concursal) o reúnan los requisitos para encontrarse sometidos a un procedimiento de insolvencia colectiva a petición de sus acreedores.
    • Hayan dado lugar, por causa de la que hubiesen sido declarados culpables, a la resolución firme de cualquier contrato celebrado con la Administración.
    • No se hallen al corriente de pago de obligaciones por reintegro de subvenciones.
    • Hayan sido sancionados mediante resolución firme con la pérdida de la posibilidad de obtener subvenciones y ayudas públicas.


    Proyectos Financiables


    Para obtener la financiación será necesario que:

    • Los proyectos presentados sean viables técnica y económicamente.
    • Se acredite y justifique la necesidad de la financiación solicitada y la capacidad de reintegro.
    • En el caso de Sociedades se deberá acreditar, en el último ejercicio concluido, un patrimonio neto de al menos el 15% sobre el total activo.


    Costes financiables


    Se podrán financiar con cargo a la Línea de Financiación los costes derivados de las medidas adoptadas para el desarrollo seguro de la actividad profesional frente al Covid-19, y en concreto los siguientes:

    • Costes de elementos de protección o barreras entre vendedor o proveedor de bienes y servicios y cliente y, en su caso, costes de su instalación.
    • Costes de sistemas para la higienización del local/centro de trabajo y, en su caso, costes de su instalación.
    • Costes de sistemas para la higienización de prendas de ropa y, en su caso, costes de su instalación.
    • Costes de sistemas para la higienización de personal trabajador o personal externo y, en su caso, costes de su instalación.
    • Costes de sistemas de control de aforo y, en su caso, costes de su instalación.
    • Se excluyen los gastos de adquisición de equipos de protección individual (EPIs) e hidrogeles.


    Cuantía


    Financiación con cargo al fondo hasta 25.000 €. SODIAR podrá hacerse cargo del 100% de la financiación:

    • Plazo: hasta 3 años con hasta 1 año de carencia.
    • Amortización: trimestral, coincidiendo con trimestres naturales.
    • Tipo de interés: Fijo del 0,5% anual.
    • Interés demora: Básico + 4%.
    • Garantías: en función de las condiciones del proyecto.
    • Amortización anticipada: los prestatarios deberán aplicar a la amortización anticipada total o parcial de los préstamos concedidos con cargo a esta línea, así como a los intereses correspondientes, los importes que perciban del Gobierno de Aragón como subvención por los mismos conceptos que los financiados con cargo a esta línea.


    Solicitud y documentación


    Las solicitudes se efectuarán hasta el 10 de diciembre de 2020 a través de la página web de SODIAR, donde se cumplimentará la solicitud y se insertará la documentación complementaria que debe acompañarse:

    • Plan de empresa con arreglo al siguiente modelo.
    • Presupuesto o facturas que justifiquen la inversión.
    • Certificación de hallarse al corriente en el cumplimiento de obligaciones fiscales con la Agencia Tributaria, con la Administración de la Comunidad Autónoma de Aragón y con la Seguridad Social.

    Además, copia de:

    • En el caso de autónomos:
      • Modelo 390 Declaración resumen anual del IVA de los dos ejercicios anteriores.
      • Modelo 100 IRPF de los dos ejercicios anteriores (apartados relativos a actividades empresariales).
    • En el caso de sociedades:
      • Cuentas Anuales de los dos últimos ejercicios.
      • Modelo 390 Declaración resumen del IVA de los dos últimos ejercicios.
      • Modelo 200 Impuesto sobre Sociedades de los dos últimos ejercicios
      • Balance y Cuenta de Explotación del último trimestre.

    Resumen de los requisitos

    Más información

  • SE PUBLICA UN NUEVO PAQUETE DE MEDIDAS PARA LA REACTIVACIÓN ECONÓMICA

    SE PUBLICA UN NUEVO PAQUETE DE MEDIDAS PARA LA REACTIVACIÓN ECONÓMICA

    (BOE 6/7/20):


    El RD Ley publicado recoge un nuevo paquete de medidas de reactivación, continuación – algunas de ellas – de las ya iniciadas en las primeras fases de la crisis, como:

    • Aprobación de una nueva línea de avales ICO de 40.000 millones de euros, orientada principalmente a financiar inversiones productivas.


    • Nuevo fondo gestionado por la Sociedad Estatal de Participaciones Industriales (SEPI) de 10.000 millones de euros para dar apoyo financiero a las empresas no financieras estratégicas solventes que se hayan visto especialmente afectadas por el COVID-19 y que así lo soliciten.


    • Se extiende a empresas cotizadas el acceso a la línea extraordinaria de garantías públicas de la Compañía Española de Seguro de Crédito a la Exportación (CESCE) aprobada mediante el Real Decreto-ley 8/2020.


    • Refuerzo del Fondo de Inversiones en el Exterior (FIEX), gestionado por COFIDES ampliando de 10 a 100 millones de euros la dotación de este Fondo.


    • Planes de apoyo al sector turístico y de automoción.


    • Protección de los deudores hipotecarios cuyo inmueble se encuentre afecto a una actividad hotelera, de alojamientos turísticos y agencias de viajes, a través del otorgamiento de un periodo de moratoria de hasta doce meses para las operaciones financieras suscritas entre los referidos deudores hipotecarios y las entidades de crédito.


    • Creación de los planes de sostenibilidad turística en destinos, al objeto de fomentar la sostenibilidad de los mismos y se establecen disposiciones relativas a la transformación digital de las empresas turísticas que se hayan visto afectados por esta crisis sanitaria.


    • Extensión de bonificaciones y su compatibilidad con exoneraciones de cotizaciones a la Seguridad Social para los trabajadores fijos discontinuos del sector turístico.


    • Concesión de ayudas para la puesta en marcha del programa RENOVE de apoyo a la renovación del parque automovilístico, presentado el pasado 15 de junio por el Gobierno.


    • Se extiende el plazo de suspensión del derecho de separación de los socios.


    • Establecimiento de unas reglas para arbitrar los mecanismos de colaboración públicoprivada de los proyectos sanitarios relacionados con el coronavirus SARS-coVID-2 mediante el refuerzo de los mecanismos de I+D+I.


    • Modificación del Real Decreto-ley 20/2020, de 29 de mayo, por el que se establece el ingreso mínimo vital.

     
    Desarrollando con más, detalle algunas de dichas medidas:


    Línea de avales


    Se aprueba una línea de avales que tiene por objetivo fomentar la financiación dirigida a la inversión, a diferencia de la anterior línea que se dirigía principalmente a hacer frente a las necesidades de liquidez provocadas por el confinamiento.

    Se centra especialmente en torno a dos ejes principales: la sostenibilidad medioambiental y la digitalización.

    Tendrá un importe máximo de 40.000 millones de euros y se otorgará por el Ministerio de Asuntos Económicos y Transformación Digital para favorecer la financiación concedida por entidades financieras supervisadas a empresas y autónomos para la realización de inversiones. Se prevé replicar la misma operativa, mediante la aprobación de sucesivos Acuerdos de Consejo de Ministros, prevista en el Real Decreto-ley 8/2020, de 17 de marzo,

    Se establece la creación del Fondo de apoyo a la solvencia de empresas estratégicas, con el objetivo de compensar el impacto de la emergencia sanitaria en el balance de empresas solventes consideradas estratégicas para el tejido productivo y económico.

    Se crea el Consejo Gestor del Fondo de apoyo a la solvencia de empresas estratégicas, cuya composición y funcionamiento se determinará mediante Acuerdo de Consejo de Ministros. El Fondo de apoyo a la solvencia de empresas estratégicas será gestionado por el Consejo Gestor a través de la Sociedad Estatal de Participaciones Industriales (SEPI), tendrá un carácter temporal y dispondrá de una dotación inicial de 10.000 millones de euros para la toma de instrumentos financieros, incluyendo deuda, instrumentos híbridos o participaciones en el capital social de las empresas anteriormente referidas, en forma de recapitalización. Se trata de una medida de intervención de último recurso y temporal a aplicar, previa solicitud de los beneficiarios, exclusivamente para empresas consideradas estratégicas para el tejido productivo nacional o regional, entre otros motivos, por su sensible impacto social y económico, su relevancia para la seguridad, la salud de las personas, las infraestructuras, las comunicaciones o su contribución al buen funcionamiento de los mercados. Las operaciones con cargo al Fondo se llevarán a cabo previa solicitud por parte de la empresa interesada y deben cumplir con la normativa de la Unión Europea en materia de ayudas estatales, en particular con la modificación adoptada el pasado 8 de mayo por la Comisión Europea , por el que las ayudas en forma de recapitalización han de estar sujetas a planes de desinversión de la participación estatal que, en todo caso, será remunerada en línea con lo dispuesto en el referido Marco Temporal y cumplirán con el resto de los requisitos establecidos en este

    Con el fin de facilitar el acceso a la financiación para el comercio internacional para aquellas empresas que puedan verse más afectados por las restricciones de liquidez, se contempla la concesión de apoyo a empresas exportadoras la articulación de una línea extraordinaria de cobertura de crédito circulante gestionada por CESCE (línea que inicialmente se articuló para PYMEs y empresas no cotizadas). Las empresas cotizadas solo podrán ser beneficiarias de hasta un máximo del 35% del importe de la línea.


    Plan de apoyo al sector turístico


    Una reciente previsión de la Organización Mundial del Turismo, que revisó sus perspectivas para 2020, ha estimado una caída en las llegadas de turistas internacionales ente el 60 y el 80% en relación con 2019, lo que supondría una pérdida de entre 910.000 millones y 1,2 billones de dólares de los EE.UU. en ingresos por exportaciones del turismo. Asimismo, en España, solo en el mes de abril se han perdido más de 7 millones de turistas internacionales y un gasto asociado de 7.000 millones de euros (datos de FRONTUR o EGATUR correspondientes a abril de 2019, INE).

    El Gobierno presentó un Plan de Impulso para el Sector Turístico, dotado con 4.262 millones de euros que, entre otras medidas, prevé la adopción con carácter urgente de una medida para proteger a los deudores hipotecarios cuyo inmueble se encuentre afecto a alguna de las siguientes actividades turísticas: hoteles y alojamientos turísticos similares, alojamientos turísticos y otros alojamientos de corta estancia, así como agencias de viaje.

    • En virtud de dicha moratoria, las entidades financieras procederán, a solicitud de los deudores, a la novación de todas aquellas operaciones de financiación vinculadas a elementos patrimoniales afectos a la actividad turística, suscritas con anterioridad a la declaración del estado de alarma en las que el beneficiario sea una persona física o jurídica que no esté en concurso de acreedores desde antes de la declaración del estado de alarma, que experimente dificultades financieras como consecuencia del COVID-19 y siempre que el préstamo no sea ya beneficiario de una o varias moratorias legal, sectorial o voluntaria que alcancen conjuntamente los doce meses.


    • Durante la moratoria se abonarían solo intereses de la deuda hipotecaria, no amortizándose el capital.


    • Asimismo, la obligación financiera se extendería hasta un máximo de doce meses más o el importe aplazado se redistribuiría entre las cuotas restantes sin modificar la fecha pactada de vencimiento. La carencia recaería sobre préstamos hipotecarios que tienen como garantía un bien inmueble que se encuentre afecto al desarrollo de una actividad económica del sector turístico ejercida en territorio nacional.


    • Los beneficiarios serían hoteles y alojamientos turísticos similares, alojamientos turísticos y otros alojamientos de corta estancia, así como agencias de viaje.


    • Se bonifica el pago de los aranceles notariales y del Registro de la Propiedad a que dieran lugar las operaciones de implementación de esta medida, así como de cualquier tipo de impuesto o gravamen.


    Junto a lo anterior, a la parálisis e incertidumbre del sector turístico, se unen las necesarias inversiones que han de realizar para reabrir cumpliendo los protocolos higiénico sanitarios establecidos para la «nueva normalidad». Por ello se crean los llamados “Programa de Planes de Sostenibilidad Turística en Destinos” pretende contribuir a que la recuperación sea más responsable y sostenible, que prevén la firma de convenios con las administraciones autonómicas y locales.

    Secretaría de Estado de Turismo va a instrumentar de manera excepcional en 2020 una línea de préstamos de 216 millones de euros para cubrir, las necesidades de inversión en materia de transformación digital de empresas turísticas y trabajadores autónomos afectados por la crisis del COVID-19 con tipo de interés bonificado y amplios plazos de carencia que financien proyectos que promuevan la transformación digital y la investigación, desarrollo e innovación del sector turístico.

    Esta línea se gestionará, de forma no territorializada, por la Administración central de forma que los plazos y criterios sean idénticos en todo el territorio nacional (ver requisitos en el texto del RDley)

    La ayuda que se conceda en el marco de este real decreto-ley revestirá la forma de préstamo reembolsable, tendrá una cuantía total máxima en su conjunto de 216.000.000 euros. El presupuesto financiable mínimo será de 50.000 euros.

    Desde el punto de vista del empleo, se ha ampliado a los meses de febrero a junio de 2020 la aplicación de la bonificación por prolongación del periodo de actividad de los trabajadores con contratos fijos discontinuos respecto de aquellos trabajadores que pueden verse más afectados por la situación excepcional mencionada en todas las comunidades autónomas, la prolongación del estado de alarma, así como el gradual retorno a las actividades de turismo, y comercio y hostelería vinculados al turismo durante el proceso de desescalada de dichas medidas y una vez que se entre en la nueva normalidad un vez finalizado dicho proceso, hacen necesario la extensión de forma excepcional de dichas bonificaciones en todas las comunidades autónomas durante los meses de julio a octubre de 2020, así como hacer compatibles las bonificaciones con las exoneraciones de las cuotas de la Seguridad Social.


    Plan de apoyo al sector de la automoción


    Con unas estimaciones para finales de este año indican que el mercado retrocedería un 45 por ciento y la producción podría disminuir en 700.000 unidades, el Gobierno ha presentado el 15 de junio de 2020 un Plan de Impulso a la Cadena de Valor de la Industria de Automoción, que contiene 21 medidas estructuradas alrededor de cinco pilares, uno de los cuales es la renovación del parque de vehículos hacia otro más moderno y eficiente.

    • Programa de Renovación de Vehículos 2020 (Programa RENOVE 2020).

    El objetivo de este programa es la sustitución de los vehículos más antiguos por modelos más limpios y más seguros, incorporando criterios ambientales. Adoptando un enfoque de neutralidad tecnológica, este programa incentiva la sustitución de vehículos contaminantes en circulación por vehículos nuevos de menores emisiones y de todas las tecnologías disponibles actualmente: vehículos eléctricos, híbridos, de hidrógeno, de combustión, GLP y gas natural.

    El programa apoya la compra de vehículos pertenecientes a las categorías más relevantes, desde turismos y vehículos comerciales ligeros, hasta vehículos industriales pesados y autobuses.

    Tal Plan renove se enmarca asimismo en el cumplimiento de los compromisos internacionales fijados colectivamente desde la Unión Europea para el 2030 respecto a la mejora de la eficiencia energética, la penetración de las energías renovables y las reducciones de gases de efecto invernadero. A nivel nacional, el sector del transporte en España es responsable en la actualidad del 39 por ciento del consumo de energía final, y representa más de la cuarta parte de las emisiones totales de CO2 , correspondiendo al transporte por carretera el 80 por ciento del consumo energético del sector del transporte y el 90 por ciento de sus emisiones de CO2 . La renovación del parque por sustitución de antiguos vehículos por nuevos modelos supondrá un enorme avance en este sentido.


    Derecho de separación de socios


    Previsto en el artículo 348 bs 1. y 4. del texto refundido de la Ley de Sociedades de Capital, aprobado por el Real Decreto Legislativo 1/2010, de 2 de julio, y a la vista del impacto económico derivado de la crisis sanitaria del COVID-19, se acuerda extender el plazo de suspensión del derecho de separación de los socios, únicamente en el supuesto de separación por falta de dividendos.

    De esta forma, se permitirá la retención del dividendo para que las empresas puedan afrontar la recuperación económica con una solvencia reforzada. La suspensión del derecho de separación se extiende solo lo necesario para conseguir el objetivo descrito, esto es, hasta el 31 de diciembre de 2020.


    Renta Mínima Vital


    En la Disposición final quinta se modifica el Real Decreto-ley 20/2020, de 29 de mayo, por el que se establece el ingreso mínimo vital:

    • Se añade un nuevo apartado 4 en el artículo 20, en los siguientes términos: «4. Las resoluciones de las prestaciones de ingreso mínimo vital se comunicaran por el Instituto Nacional de la Seguridad Social, sin necesidad del consentimiento previo del titular de los datos personales, a las comunidades autónomas y entidades locales a través de la adhesión a los procedimientos informáticos con los requisitos establecidos por el Instituto Nacional de la Seguridad Social, con la finalidad de facilitar la información estrictamente necesaria para el reconocimiento y control de las prestaciones competencia de dichas administraciones. La información facilitada no podrá ser utilizada con ninguna otra finalidad si no es con el consentimiento del interesado. Todo ello en aplicación de los artículos 5.1.b) y c) y 6 del Reglamento (UE) n.º 2016/679 y del artículo 8 de la Ley Orgánica 3/2018 de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales.


    • En las condiciones establecidas en el párrafo anterior, se comunicaran las resoluciones de las prestaciones del ingreso mínimo vital a los órganos competentes de la Administración General del Estado, de las comunidades autónomas y, en su caso, a las corporaciones locales, para la realización de aquellas actividades que, en el marco de la colaboración y cooperación, deban realizar dichas administraciones, en materia de gestión y control del ingreso mínimo vital que corresponde al Instituto Nacional de la Seguridad Social. Asimismo, en las condiciones establecidas en el primer párrafo, el Instituto Nacional de la Seguridad Social podrá comunicar de forma telemática, sin el consentimiento previo del titular de los datos personales, la información que resulte necesaria sobre el ingreso mínimo vital a las instituciones y organismos públicos que lo soliciten para que puedan realizar, dentro del ámbito de sus competencias, actuaciones derivadas de la aplicación del ingreso mínimo vital.

    Real Decreto completo