Categoría: INFORMACIÓN DE INTERÉS

  • CONVOCADAS LAS AYUDAS DIRECTAS A PYMES Y AUTÓNOMOS DE ARAGÓN

    CONVOCADAS LAS AYUDAS DIRECTAS A PYMES Y AUTÓNOMOS DE ARAGÓN

    (BOA 28/06/2021)

    Publicada en el BOA la convocatoria de la línea COVID de ayudas directas a autónomos y empresas (empresarios y profesionales) y empresas financiadas por el Gobierno de España en los términos previstos en el Real Decreto-ley 5/2021, de 12 de marzo.


    Beneficiarios


    Las personas físicas o jurídicas y las entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado, podrán ser beneficiarias de estas subvenciones, siempre que acrediten una actividad que se clasifique en uno de los códigos de la Clasificación Nacional de Actividades Económicas -CNAE 09- previstos en el anexo I de esta Orden y que tengan su domicilio fiscal en la Comunidad Autónoma de Aragón.

    No obstante, podrán participar en la convocatoria quienes, sin tener su domicilio fiscal en Aragón, hayan tenido un volumen de operaciones en 2020 superior a 10 millones de euros y hayan desarrollado en esta Comunidad Autónoma su actividad económica.

    En el caso de entidades que tributen en el Impuesto sobre Sociedades en el régimen de tributación consolidada, se entenderá como beneficiario el grupo y no cada una de las entidades que lo integran. Asimismo, los requisitos que giren sobre el volumen de operaciones o la base imponible en los impuestos directos también se referirán a la suma que corresponda por todas las entidades que conforman el grupo.

    Listado de CNAES


    Requisitos


    Para tener la condición de beneficiario será preciso, asimismo, cumplir los dos siguientes requisitos:

    • Que el volumen anual de operaciones declarado, o el comprobado por la Administración, en el Impuesto sobre el Valor Añadido, haya caído en 2020 más de un 30% respecto al de 2019. Este requisito no será exigible a quienes hayan tributado en el régimen de estimación objetiva en el Impuesto sobre la Renta de las Personas Físicas.
    • No haber declarado, por el ejercicio 2019, en el Impuesto sobre la Renta de las Personas Físicas un resultado neto negativo por las actividades económicas en las que hubiera aplicado el método de estimación directa o, en su caso, una base imponible negativa en el Impuesto sobre Sociedades o el Impuesto de la Renta de no Residentes, antes de la aplicación de la reserva de capitalización y compensación de bases imponibles negativas.

    Además, en el momento de la presentación de la solicitud, se deberán cumplir los siguientes requisitos:

    • No haber sido condenado mediante sentencia firme a la pena de pérdida de la posibilidad de obtener subvenciones o ayudas públicas o por delitos de prevaricación, cohecho, malversación de caudales públicos, tráfico de influencias, fraudes y exacciones ilegales o delitos urbanísticos.
    • No haber dado lugar, por causa de la que hubiese sido declarada culpable, a la resolución firme de cualquier contrato celebrado con la Administración.
    • Hallarse al corriente de pago de obligaciones por reintegro de subvenciones o ayudas públicas.
    • Hallarse al corriente en el cumplimiento de las obligaciones tributarias y frente a la Seguridad Social.
    • No haber solicitado la declaración de concurso voluntario, no haber sido declarados insolventes en cualquier procedimiento, no hallarse declarados en concurso, salvo que en este haya adquirido la eficacia un convenio, no estar sujetos a intervención judicial o haber sido inhabilitados conforme a la Ley 22/2003, de 9 de julio, Concursal, sin que haya concluido el período de inhabilitación fijado en la sentencia de calificación del concurso.
    • No tener la residencia fiscal en un país o territorio calificado reglamentariamente como paraíso fiscal.
    • No tener pendiente de pago alguna deuda con la Hacienda de la Comunidad Autónoma ni ser deudor por resolución de procedencia de reintegro.
    • Aquellos otros que puedan establecerse por Acuerdo de Consejo de Ministros.

    La obtención de la subvención estará condicionada al cumplimiento de los siguientes compromisos:

    • Mantenimiento de la actividad correspondiente a las ayudas hasta el 30 de junio de 2022.
    • No acordar ni repartir dividendos durante 2021 y 2022.
    • No aprobar incrementos en las retribuciones de la alta dirección durante un periodo de dos años desde la concesión de la subvención.


    Gastos subvencionables


    Serán subvencionables los gastos que se destinen a la satisfacción de la deuda y pagos a proveedores y otros acreedores, financieros y no financieros, así como los costes fijos incurridos, siempre y cuando estos se hayan devengado entre el 1 de marzo de 2020 y el 31 de mayo de 2021 y procedan de contratos anteriores al 13 de marzo de 2021.

    En aplicación de lo previsto en el artículo 1.3 del Real Decreto-ley 5/2021, de 12 de marzo, en primer lugar, se satisfarán los pagos a proveedores, por orden de antigüedad y, si procede, se reducirá el nominal de la deuda bancaria, primando la reducción del nominal de la deuda con aval público.

    El orden de antigüedad para satisfacer el pago a proveedores vendrá determinado por la fecha de emisión de las facturas. En el caso de las facturas, sólo se concederán ayudas por el importe de la base imponible, excluido IVA.


    Cuantía


    Las cuantías máximas de la ayuda por destinatario para aquellos solicitantes cuyo volumen anual de operaciones declarado, o el comprobado por la Administración, en el Impuesto sobre el Valor Añadido, haya caído en 2020 más de un 30 por 100 respecto al 2019, serán las siguientes:

    • Con carácter general, el 40 por 100 de la caída del volumen de operaciones en el año 2020 respecto del 2019, que supere dicho 30 por 100. En el caso de que el solicitante tenga más de diez empleados, el límite será del 20 por 100 de la caída que supere ese 30 por 100.
      Sin perjuicio de lo dispuesto en los dos párrafos anteriores, la ayuda no podrá ser inferior a 4.000 euros ni superior a 200.000 euros.
    • Cuando se trate de empresarios o profesionales que apliquen el régimen de estimación objetiva en el Impuesto sobre la Renta de las Personas Físicas el límite máximo serán 3.000 euros.
    • La ayuda será de 3.000 euros, en los siguientes casos:
      – Cuando los beneficiarios hayan tributado en el régimen simplificado del Impuesto sobre el Valor Añadido, en el ejercicio 2019 o en el ejercicio 2020.
      – Cuando hayan iniciado su actividad con posterioridad al 1 de enero de 2020.

    En el supuesto de que el crédito previsto en esta convocatoria sea suficiente para atender la cuantía de todas las solicitudes presentadas, se concederán las ayudas por los importes solicitados.

    En el supuesto de que el crédito previsto en esta convocatoria resulte insuficiente para atender la cuantía de todas las solicitudes presentadas, se establecerán los siguientes criterios para cuantificar, dentro del crédito disponible, el importe de la subvención:

    1.º A todos los solicitantes que cumplan con los requisitos previstos en esta Orden para ser beneficiarios de la subvención, se les concederá el mínimo de 3.000 o 4.000 euros, establecido en el apartado 2 de este artículo, siempre que el importe solicitado alcance dichas cuantías. En caso contrario, la cuantía mínima será el importe solicitado.
    2.º Una vez realizado el sumatorio de los importes mínimos, en los términos previstos en el punto anterior, en el caso de que exista crédito sobrante, se procederá a su prorrateo, de manera proporcional a los importes que les hubieran correspondido en el caso de que el crédito hubiera sido suficiente. La ayuda final será la suma del importe mínimo más la parte proporcional que le corresponda, según lo dispuesto en este punto.
    3.º En el supuesto de que el crédito disponible no fuera suficiente para atender los importes mínimos, en los términos indicados en el punto 1.º, se procederá a su prorrateo de manera proporcional a dichos importes mínimos.


    Plazo


    El plazo de presentación de solicitudes comenzará el día 19 de julio de 2021 a las 9:00 horas y finalizará el 10 de septiembre de 2021 a las 12:00 horas.
    Orden completa

    Modificaciones posteriores

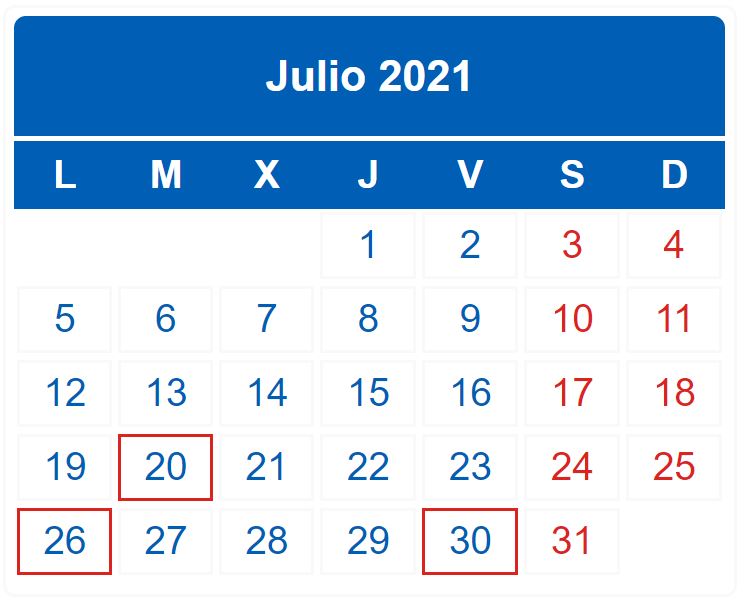
  • CALENDARIO DEL CONTRIBUYENTE. JULIO 2021

    CALENDARIO DEL CONTRIBUYENTE. JULIO 2021

    • 20-07-2021  Hasta el 20 de julio
      • Renta y Sociedades
      • IVA
      • Impuesto sobre las Primas de Seguros
      • Impuestos Especiales de Fabricación
      • Impuesto Especial sobre la Electricidad
      • Impuestos Medioambientales
      • Impuesto Especial sobre el Carbón
      • Impuesto sobre las Transacciones Financieras


    • 26-07-2021  Hasta el 26 de julio
      • Impuesto sobre Sociedades e Impuesto sobre la Renta de No Residentes (Establecimientos Permanentes y Entidades en Atribución de Rentas constituidas en el extranjero con presencia en territorio español)
      • Declaración de prestación patrimonial por conversión de activos por impuesto diferido en crédito exigible frente a la Administración tributaria
      • Declaración informativa anual de ayudas recibidas en el marco del Régimen Económico y Fiscal de Canarias y otras ayudas de Estado por contribuyentes del Impuesto sobre Sociedades e Impuesto sobre la Renta de no Residentes (establecimientos permanentes y entidades en atribución de rentas constituidas en el extranjero con presencia en territorio español).


  • ¿A QUIÉN AFECTA LA REBAJA DEL IVA DE LA LUZ?

    ¿A QUIÉN AFECTA LA REBAJA DEL IVA DE LA LUZ?

    (BOE 25/06/2021 – Entrada en vigor el mismo día)


    Tipo impositivo de IVA en consumo eléctrico


    Pretendiendo dar respuesta a la situación generada por el incremento de los precios de la electricidad, dentro de los límites de la Directiva 2006/112/CE, de 28 de noviembre, se establece de forma excepcional y transitoria, hasta el 31 de diciembre de 2021, para los contratos de energía eléctrica cuyo término fijo de potencia no supere los 10 kW, una rebaja, desde el 21 al 10 por ciento, en el tipo impositivo del IVA que recae sobre todos los componentes de la factura eléctrica cuando el precio medio mensual del mercado mayorista en el mes anterior al de la facturación haya superado los 45 €/MWh, con el objeto de reducir su importe

    Esta medida se aplica a todos los contratos de suministro de energía eléctrica siempre que la potencia contratada no supere los 10 kW, lo que supone, en realidad, su aplicación a la práctica totalidad de los hogares consumidores finales ya que la potencia media contratada por los consumidores domésticos es aproximadamente de 4,1 kW.

    Del mismo modo la medida permitirá que se beneficien de la misma un gran número de trabajadores autónomos.

    Por otra parte, para paliar situaciones de pobreza energética de los consumidores más vulnerables también se rebaja al 10 por ciento el tipo impositivo del IVA aplicable a la factura eléctrica de los titulares de contratos de suministro de electricidad que sean perceptores del bono social y, además, tengan reconocida la condición de vulnerable severo o vulnerable severo en riesgo de exclusión social, durante el periodo de vigencia de este real decreto-ley, con independencia del precio de la electricidad del mercado mayorista.


    Cánones y tarifas de agua


    Se introduce una nueva redacción del artículo 114.7 del TRLA (Ley de Aguas), que supone la eliminación de la retroactividad prohibida por el ordenamiento jurídico señalada por la jurisprudencia del Tribunal Supremo.

    En este sentido, la nueva redacción del precepto establece la obligación de aprobar los cánones y tarifas antes del comienzo del año en el que se aplican.

    Sin embargo, ha introducido una disfunción a efectos de su aplicación, en relación con la práctica anual de las liquidaciones de los cánones y tarifas. La aplicación literal de esta modificación, desde su entrada en vigor el día 1 de enero de 2021, implica a efectos prácticos, que los cánones y tarifas que deben ser liquidados en el año 2021 para la recuperación de los costes de los servicios prestados durante el 2021 por todas las Confederaciones Hidrográficas, no puedan ser liquidados en el año que les resulta de aplicación, es decir, el 2021, debiendo esperar dicha liquidación al primer semestre del año 2022. Esta situación implica un quebranto del principio de recuperación de costes previsto en el artículo 111 bis TRLA para el Estado. Las Confederaciones Hidrográficas seguirán prestando los servicios a los usuarios durante el 2021 sin poder recuperar los costes de este año al estar privadas de los ingresos que perciben cada año por los servicios que prestan.

    La disposición transitoria única prevé para la liquidación de los cánones de regulación y tarifas de utilización del agua correspondientes al año 2021 una ampliación del periodo liquidable que abarcará desde el inicio del año natural en el que resulte de aplicación, es decir el año 2021, hasta el primer semestre del año siguiente, y las disposiciones finales quinta y sexta amplían igualmente el periodo de recaudación para futuros ejercicios.

    Real Decreto completo

  • ¿CUÁNDO HAY QUE LLEVAR LA MASCARILLA Y CUÁNDO NO?

    ¿CUÁNDO HAY QUE LLEVAR LA MASCARILLA Y CUÁNDO NO?

    (BOE 25/06/2021 – Con entrada en vigor al día siguiente de su publicación)

    A juicio del Gobierno, y a la vista de los últimos datos sobre la extensión del COVID-19 y vacunación de la población, se considera adecuado establecer cambios en las medidas sanitarias de carácter no farmacológico que afectan al conjunto de la población, entre las que se encuentra el uso de mascarillas.

    Los cambios que introduce este real decreto-ley afectan, principalmente, a la eliminación del uso obligatorio de mascarillas en la vía pública y en espacios al aire libre, Por ello mediante este real decreto-ley se procede a modificar el artículo 6 de la Ley 2/2021, de 29 de marzo, de medidas urgentes de prevención, contención y coordinación para hacer frente a la crisis sanitaria ocasionada por el COVID-19 para hacer efectiva la medida contemplada.


    ¿Cuándo es obligatorio seguir llevando la mascarilla?


    Espacios cerrados:

    En cualquier espacio cerrado de uso público o que se encuentre abierto al público.


    Al aire libre:

    Se mantiene la obligatoriedad del uso de la mascarilla al aire libre, cuando se produzcan aglomeraciones y no se pueda mantener una distancia mínima de 1,5 metros de distancia entre personas, salvo grupos de convivientes.


    Transporte público:

    También sigue siendo obligatorio el uso de mascarilla en los medios de transporte público, especificándose que esto incluye andenes y estaciones de viajeros y teleféricos. Sin embargo, deja de ser obligatorio el uso de mascarilla para los pasajeros de buques y embarcaciones, cuando se encuentren en los espacios exteriores de la nave y se pueda mantener la distancia de seguridad de 1,5 metros.


    Eventos multitudinarios al aire libre:

    Será obligatoria cuando los asistentes estén de pie o si están sentados, cuando no se pueda mantener 1,5 metros de distancia entre personas, salvo grupos de convivientes.


    Ámbito penitenciario:

    Se atribuyen a la autoridad penitenciaria competente las decisiones sobre el caso


    Competiciones deportivas:

    Por otra parte, el artículo 15.2 de la Ley 2/2021, de 29 de marzo, en relación a la Liga de Fútbol Profesional y la Liga ACB de baloncesto, atribuye al Consejo Superior de Deportes, previa consulta al organizador de la competición, al Ministerio de Sanidad y a las comunidades autónomas, las decisiones sobre aforo o las medias de prevención y protección de deportistas y público, en función de las circunstancias sanitarias.

    Este régimen particular, previsto por las especificidades de estas competiciones, que tienen lugar en todo el territorio nacional, deja de ser necesario una vez normalizada la situación y reanudadas las competiciones profesionales, con la incorporación progresiva del público a las mismas. Por ello, mediante este real decreto-ley se procede a derogar el apartado 2 del artículo 15 de la Ley 2/2021, de 29 de marzo.


    Terminales de aeropuertos:

    Mediante el presente real decreto-ley, se modifica el artículo 6 del citado Real Decreto-ley 26/2020, de 7 de julio, adicionando un apartado 3 al mismo, con el fin de recoger la posibilidad de que, mediante Acuerdo del Consejo de Ministros, a propuesta de los Ministros de Transportes, Movilidad y Agenda Urbana y de Sanidad, se puedan modifican las limitaciones de acceso a los edificios terminales de los aeropuertos de interés general, en atención a la evolución de la pandemia.


    Residencias:

    En aquellos lugares o espacios cerrados de uso público que formen parte del lugar de residencia de los colectivos que allí se reúnan, como son las instituciones para la atención de personas mayores o con diversidad funcional, las dependencias destinadas a residencia colectiva de trabajadores esenciales u otros colectivos que reúnan características similares, siempre y cuando dichos colectivos y los trabajadores que allí ejerzan sus funciones, tengan coberturas de vacunación contra el SARS-CoV-2 superiores al 80% con pauta completa, acreditado por la autoridad sanitaria competente.

    Esta última excepción no será de aplicación a los visitantes externos, ni a los trabajadores de los centros residenciales de personas mayores o con diversidad funcional.

    Real Decreto completo

  • RESUMEN DE AYUDAS PARA LA INDUSTRIA ARAGONESA PUBLICADAS RECIENTEMENTE

    RESUMEN DE AYUDAS PARA LA INDUSTRIA ARAGONESA PUBLICADAS RECIENTEMENTE

    Ayudas para la transformación y desarrollo industrial en Aragón, Programa de Ayudas PAIP


    Las empresas beneficiarias deberán estar radicadas o tener su domicilio social en Aragón, estar válidamente constituidas como máximo antes de la finalización del mes natural inmediatamente posterior al cierre del plazo de presentación de solicitudes correspondiente, así como estar vinculadas a la actividad industrial en el sentido que determina el texto refundido de la Ley de regulación y fomento de la actividad industrial en Aragón, aprobado por Decreto Legislativo 3/2013, de 3 de diciembre, del Gobierno de Aragón, a otras actividades conexas o complementarias que puedan contribuir al desarrollo industrial de la Comunidad Autónoma o a otras actividades económicas cuando éstas tengan un potencial diferenciado de valor añadido, económico o social.

    Así, por ejemplo, las empresas que prestan servicios específicos para la industria tales como las dedicadas a I+D+i, diseño industrial, logística, sostenibilidad o digitalización, entre otras, son también potenciales beneficiarios de esta convocatoria de ayudas.

    Plazo

    El plazo de presentación de las solicitudes finaliza el 14 de julio de 2021.

    Más información


    Ayudas para la Industria Digital, Innovadora y Sostenible, Línea IDIS-REACT


    Podrán ser beneficiarios de las ayudas las empresas (PYME y grandes empresas) que desarrollen o vayan a desarrollar su actividad en la Comunidad Autónoma de Aragón.

    Las empresas beneficiarias deberán estar radicadas o tener su domicilio social en Aragón, estar válidamente constituidas como máximo antes de la finalización del mes natural inmediatamente posterior al cierre del plazo de presentación de solicitudes correspondiente, así como estar vinculadas a la actividad industrial, a otras actividades conexas o complementarias que puedan contribuir al desarrollo industrial de la Comunidad Autónoma o a otras actividades económicas cuando éstas tengan un potencial diferenciado de valor añadido, económico o social.

    Así, por ejemplo, las empresas que prestan servicios a la industria tales como las de servicios de I+D+i, diseño industrial, TIC y soluciones digitales, medioambiente o logística son también potenciales beneficiarios de esta convocatoria de ayudas.

    Plazo

    El plazo de presentación de las solicitudes finaliza el 15 de septiembre de 2021.

    Más información


    Programa de Rehabilitación Energética de Edificios existentes de Aragón (Programa PREE)


    Podrán ser beneficiarios de estas ayudas

    • Los propietarios de edificios existentes destinados a cualquier uso, tanto personas físicas como jurídicas de naturaleza privada.
    • Las comunidades de propietarios o las agrupaciones de comunidades de propietarios de edificios residenciales de uso vivienda.
    • Los propietarios que lo sean de forma agrupada y que no hayan otorgado el título constitutivo de Propiedad Horizontal.
    • Las empresas explotadoras, arrendatarias o concesionarias de edificios, con contrato vigente a largo plazo con la propiedad.
    • Las empresas de servicios energéticos o proveedores de servicios energéticos.
    • Entidades locales y el sector público institucional.
    • Las comunidades de energías renovables y las ciudadanas de energía.

    Plazo

    Ampliado el plazo de solicitud al 30/06/2023

    Más información


    Pendiente de publicación: Ayudas para autoconsumo de energía


    Se va adelantando algo de información sobre las convocatorias de autoconsumo y almacenamiento detrás del contador. Por el momento se sabe que se movilizarán 1.320 millones de euros en total, en 6 líneas diferentes: 900 millones se destinan a Autoconsumo, 200 millones se destinan a Climatización y ACS en sector residencial, y las líneas de almacenamiento dispondrán de 220 millones de euros.

    Plazo

    Se espera que en menos de dos semanas se publique en el BOE el RD de las ayudas. A partir de ese momento, las convocatorias estarán abiertas para particulares, autónomos y Administraciones Públicas.

    En relación a las convocatorias para empresas, las Comunidades Autónomas tendrán un periodo de 3 meses desde la publicación en el BOE para publicar su convocatoria en su Boletín.

  • ¿CONOCES LOS SERVICIOS DE LA DELEGACIÓN DEL GOBIERNO EN ARAGÓN Y LAS SUBDELEGACIONES PROVINCIALES QUE SE PUEDEN HACER ONLINE?

    ¿CONOCES LOS SERVICIOS DE LA DELEGACIÓN DEL GOBIERNO EN ARAGÓN Y LAS SUBDELEGACIONES PROVINCIALES QUE SE PUEDEN HACER ONLINE?

    La Delegación del Gobierno en Aragón y las subdelegaciones en Zaragoza, Huesca y Teruel han reunido en un catálogo digital los servicios que prestan a los que se puede acceder a través de internet. 

    Por el momento, y teniendo en cuenta que este listado se irá actualizando con el paso de los meses, el catálogo de actuaciones disponibles online es amplio y se agrupa según las distintas tipologías de los servicios que ya se prestan en la Delegación y las Subdelegaciones. Destacar que se pueden gestionar de forma  digital en todo su proceso cuestiones como la homologación de títulos académicos extranjeros y la expedición de títulos, las peticiones de información y atención al ciudadano, expedientes relacionados con  la inmigración, expropiaciones, farmacia y sanidad, control veterinario, gestión económica, sanciones administrativas, servicios a empresas y otras Administraciones o las convocatorias de intervención estatal ante emergencias y catástrofes… Una amplia gama de servicios que muestra a las claras la evolución de la Administración Pública, pues no podemos olvidar que hasta hace unos años la mayor parte de las Administraciones solo tenían portales informativos y que todos los trámites obligaban a pasar por una ventanilla. 

    Ahora, y como demuestra la reciente puesta en marcha de la aplicación de la Tesorería General de la Seguridad Social, las propias herramientas se han vuelto más predictivas y van orientando al ciudadano en los diferentes trámites que deben realizar, incluso con sugerencias adaptadas a cada momento. Y todo sin olvidar la seguridad digital, una cuestión prioritaria que también se encuentra en constante evolución. 

    Las cartas de servicios electrónicos, reguladas por el Real Decreto 951/2005, de 29 de julio, están publicadas en el portal del Ministerio de Política Territorial y Función Pública. Al margen de las obligaciones legales en materia de cumplimiento de plazos, con estos documentos la Delegación y las Subdelegaciones del Gobierno adquieren una serie de compromisos con los ciudadanos que, conforme al objetivo de mejora continua, se irán actualizando para estar en consonancia con los servicios electrónicos que se prestan.

    Carta de Servicios Electrónicos de la Delegación del Gobierno en Aragón y Subdelegación del Gobierno en Zaragoza

    Carta de Servicios Electrónicos de la Subdelegación del Gobierno en Huesca

    Carta de Servicios Electrónicos de la Subdelegación del Gobierno en Teruel

  • LOS EMPRESARIOS DEL METAL ADVIERTEN QUE LA FALTA DE SUMINISTROS NO SE SOLUCIONARÁ A CORTO PLAZO

    LOS EMPRESARIOS DEL METAL ADVIERTEN QUE LA FALTA DE SUMINISTROS NO SE SOLUCIONARÁ A CORTO PLAZO

    La Federación de Empresarios del Metal de Zaragoza (FEMZ) ha mantenido una nueva reunión de su Comité Ejecutivo en la que los empresarios han vuelto a expresar su preocupación por la falta de materias primas. El sector teme que el problema no se normalice hasta 2023.

    La falta de suministros que viene afectando a las empresas del metal desde que comenzara el año continúa provocando serios problemas en su estructura de costes y organización. Los plazos de entrega están siendo difíciles de gestionar, los costes de transporte urgentes aéreos se están pagando a precio de oro e incluso, en algunos casos, no hay garantías de fecha de entrega.

    Los empresarios aseguran que la situación es caótica y no hay perspectivas de que se solucione a corto plazo. Las subidas de precio han venido para quedarse a medio o largo plazo, dependiendo de la materia prima que se trate. Se prevé que la falta de ciertos metales pueda normalizarse a comienzos de 2022, pero el resto de materias no hay previsión de solución hasta 2023. Estamos hablando de un problema estructural, no coyuntural. Este desabastecimiento está provocando que las empresas, a pesar de tener pedidos confirmados, se vean obligadas a retrasar su producción.

    El sector prevé un final de año duro y teme que la subida de costes repercuta en los precios de los productos, lo que condicionará la recuperación de la economía.

    Por otro lado, los empresarios del metal han denunciado la ineficacia de la rebaja del IVA anunciada por el Gobierno para hacer frente a las nuevas tarifas eléctricas. En la industria, como consecuencia de los procesos productivos, las empresas tienen contratada más de 10kw por lo que la bajada no les repercutirá.

  • CINTASA INVIERTE MÁS DE 2 MILLONES DE EUROS EN LA AMPLIACIÓN DE SUS INSTALACIONES CON DOS NUEVAS NAVES DE 2.100 METROS CUADRADOS

    CINTASA INVIERTE MÁS DE 2 MILLONES DE EUROS EN LA AMPLIACIÓN DE SUS INSTALACIONES CON DOS NUEVAS NAVES DE 2.100 METROS CUADRADOS

    Cintasa, empresa especializada en la fabricación de cintas transportadoras ubicada en Utebo, acaba de acometer una inversión de 2,2 millones de euros en la construcción de dos naves y la instalación de un túnel automatizado de granallado. Estas actuaciones amplían los espacios de logística y material terminado, mejorando además la eficiencia y calidad del proceso de producción, lo que permite a la empresa absorber más demanda y acometer nuevos proyectos de gran envergadura. Las nuevas naves, destinadas a las secciones de pintura y montaje, cuentan con 2.100 metros cuadrados de extensión, sumando así las instalaciones de la empresa un total de 16.000 metros cuadrados.

    Cintasa es referente en el diseño, fabricación y montaje de cintas transportadoras y elementos auxiliares como sistemas de pesaje y dosificación, tripper, galerías o torres de transferencia. La exportación directa representa el 60% de su producción, si bien el 80% de sus pedidos se destina al mercado exterior. La maquinaria fabricada en Cintasa ha dado servicio en obras de países como Australia, Arabia Saudí, India, Japón o Estados Unidos, y en proyectos tan emblemáticos como el AVE a la Meca o el Canal de Panamá. “Las nuevas instalaciones nos van a permitir mejorar la calidad, ampliar nuestra capacidad de producción y acortar plazos de entrega. Ahora podremos simultanear más proyectos, sobre todo pensando en pedidos de maquinaria voluminosa y de gran envergadura”, explica Rafael Simón, consejero delegado de Cintasa, quien subraya además “la optimización que supone la automatización del granallado en nuestra cadena de producción y en mejoras como la reducción del ruido”.

    La alta especialización de la empresa de Utebo en transportadores y su versatilidad para dar respuesta a cada proyecto ha permitido que Cintasa sirva a todo tipo de sectores como el industrial, cementero, acerías, explotación de áridos, minería, reciclaje o agropecuario convirtiéndose en una referencia en su sector.

    Cintasa es una empresa familiar fundada en Utebo en 1973, con más de 80 empleados, dirigida por su segunda generación. En sus inicios se centró en la fabricación de equipos para manutención y transporte principalmente del sector manufacturero y agrícola, y poco a poco fue adaptando la producción de esta maquinaria auxiliar a diversidad de sectores que requieran transporte de cualquier tipo de materiales, desarrollando tecnología propia y un constante esfuerzo en I+D+i.

    La empresa dio un gran salto en prestaciones e instalaciones en 2004 cuando trasladó su producción desde su emplazamiento original a sus actuales instalaciones en una parcela de 21.000 metros cuadrados en el Polígono La Casaza de Utebo.


    Tú también puedes ser el protagonista de FEMZ: Cuéntanos tus novedades.

    Otros Protagonistas de FEMZ

  • ENCUENTROS DIGITALIZARAGÓN: LOGÍSTICA

    ENCUENTROS DIGITALIZARAGÓN: LOGÍSTICA

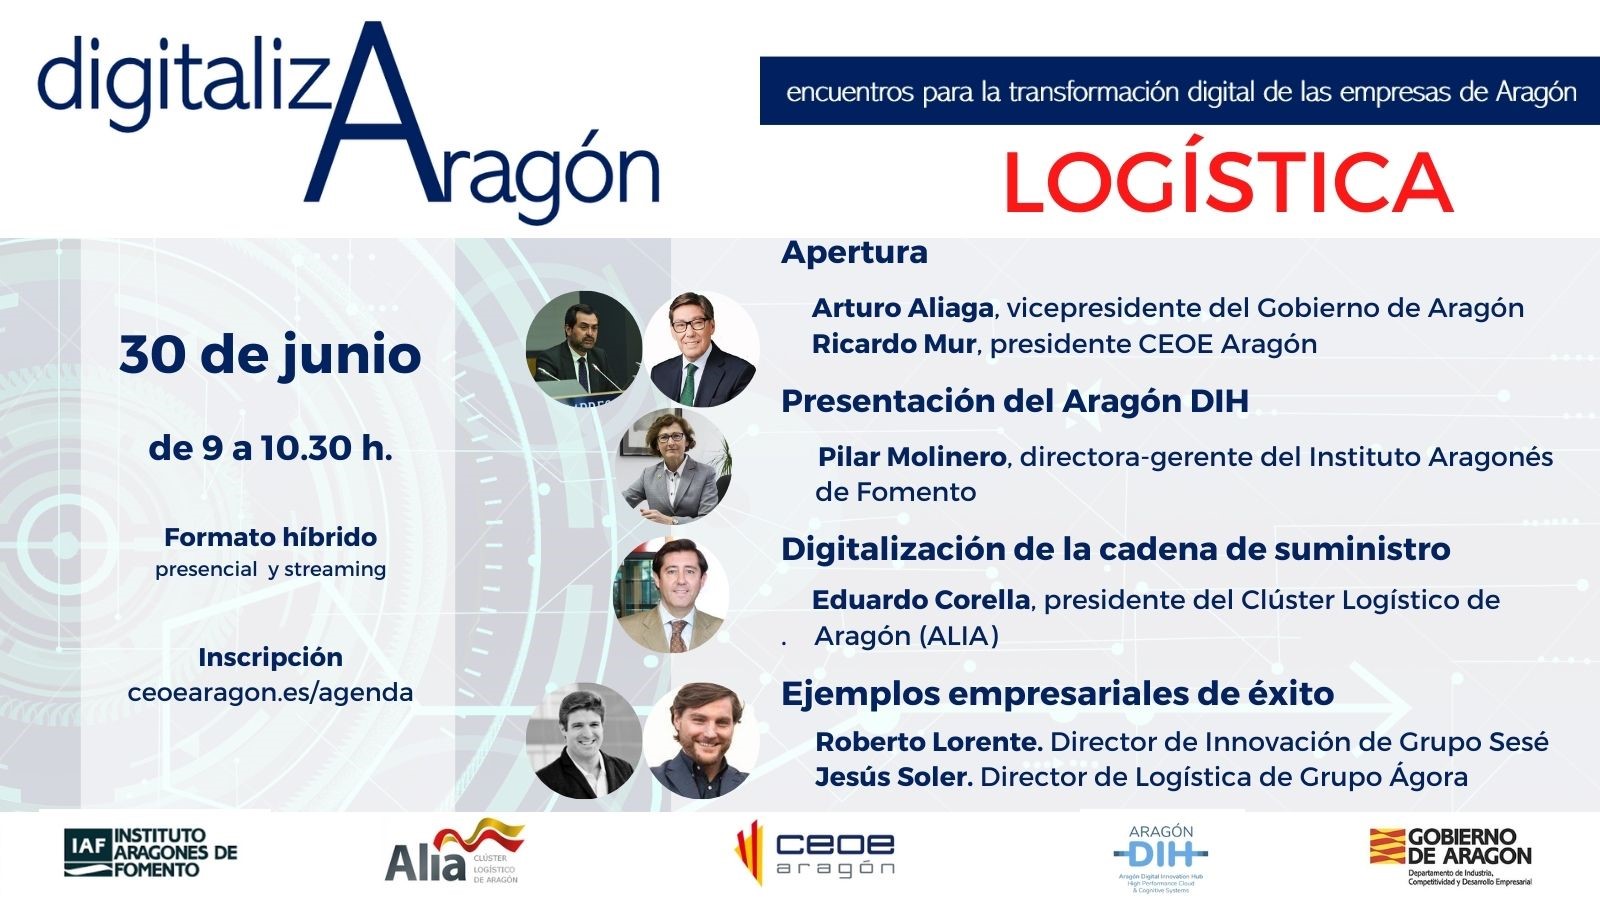
    El Instituto Aragonés de Fomento (IAF) y CEOE Aragón organizan digitalizAragón, una iniciativa para desarrollar actuaciones destinadas a las empresas aragonesas, sus líderes y profesionales, compartiendo experiencias de éxito en transformación digital, en el marco del Plan de Actuación del Aragón DIH.
     
    En los próximos meses, se va a realizar un ciclo de encuentros empresariales de 6 sectores estratégicos para Aragón, en los que expertos y empresas compartirán su visión y buenas prácticas aplicando la digitalización. 

    Esta segunda sesión se centra en la Logística, contando con la colaboración de ALIA, y tendrá lugar el próximo 30 de junio de 9 a 10.30 horas en formato híbrido: asistencia presencial con aforo limitado y retransmisión en streaming.

    El protagonismo de Aragón en este sector queda patente en sus cifras, ya que  concentra el 23,9% de las empresas de transportes de mercancías, 4,78% de la facturación y 6% del empleo en España.

    Inscripción

  • NUEVOS MODELOS INFORMATIVOS Y DE AUTOLIQUIDACIÓN DE IMPUESTOS

    NUEVOS MODELOS INFORMATIVOS Y DE AUTOLIQUIDACIÓN DE IMPUESTOS

    (BOA 16/06/2021)

    Publicados en el BOE varias órdenes que recogen tanto modificaciones como creación de nuevos modelos informativos y de autoliquidación de impuestos. En concreto:


    Modelos censales


    • Modelo 036 de Declaración censal de alta, modificación y baja en el Censo de empresarios, profesionales y retenedores
    • Modelo 037 de Declaración censal simplificada de alta, modificación y baja en el Censo de empresarios, profesionales y retenedores
    • Modelo 030 de Declaración censal de alta en el Censo de obligados tributarios, cambio de domicilio y/o variación de datos personales (personas físicas)


    La orden incorpora al modelo 036 tanto el ejercicio de la opción por la no sujeción al Impuesto sobre el Valor Añadido de las entregas de bienes y las prestaciones de servicios que surgen con las últimas modificaciones impuestas por la normativa europea en las ventas intra y extra comunitaria (detalladas más abajo).

    Introduce también los cambios necesarios para permitir la declaración de inicio, modificación y cese de las actividades sujetas al Impuesto sobre Determinados Servicios Digitales, de conformidad con lo dispuesto en la reciente normativa sobre el Impuesto sobre Determinados Servicios Digitales, y en su desarrollo reglamentario (en especial las reglas de localización de los dispositivos de los usuarios y las obligaciones formales del Impuesto)

    En tercer lugar, esta orden introduce en el modelo 036 las siguientes modificaciones de carácter técnico:

    – Se introduce una casilla para informar de la situación del inmueble en cuanto a su referencia catastral (inmuebles con referencia catastral en territorio común, con referencia catastral en el País Vasco o en la Comunidad Foral de Navarra, inmuebles sin dicha referencia asignada por la Dirección General del Catastro, o inmuebles situados en el extranjero).

    – Se introducen la fecha de constitución y la fecha de inscripción en el Registro Mercantil entre los datos a facilitar respecto de los establecimientos permanentes de personas jurídicas o entidades no residentes.

    – Se introduce la posibilidad de dar de baja el domicilio de gestión administrativa.

    Orden completa


    Impuesto sobre Valor Añadido


    • Modelo 369: Impuesto sobre el Valor Añadido. Autoliquidación de los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes.
    • Formulario 035: Declaración de inicio, modificación o cese de operaciones comprendidas en los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos o que realicen ventas a distancia de bienes o determinadas entregas nacionales de bienes


    Se crean los modelos 369 (autoliquidación de IVA) y el Formulario 035 (informativo) con motivo de las últimas reformas habidas en el IVA (por imposición de las Directivas europeas en el tema) y por la que se incorporan nuevos regímenes especiales denominados:

    • «Régimen exterior de la Unión», que será aquel aplicable a los servicios prestados por empresarios o profesionales no establecidos en la Comunidad a destinatarios que no tengan la condición de empresarios o profesionales actuando como tales.
    • «Régimen de la Unión», aplicable a los servicios prestados por empresarios o profesionales establecidos  en la Comunidad, pero no en el Estado miembro de consumo a destinatarios que no  tengan la condición de empresarios o profesionales actuando como tales, a las ventas a  distancia intracomunitarias de bienes y a las entregas interiores de bienes imputadas a  los titulares de interfaces digitales que faciliten la entrega de estos bienes por parte de  un proveedor no establecido en la Comunidad al consumidor final.
    • «Régimen de importación», aplicable a las ventas a distancia de bienes importados de países o  territorios terceros al que podrán acogerse, directamente o a través de un intermediario establecido en la Comunidad, en determinadas condiciones, los empresarios o  profesionales que realicen ventas a distancia de bienes importados de países o  territorios terceros en envíos cuyo valor intrínseco no exceda de 150 euros, a excepción  de los productos que sean objeto de impuestos especiales.

    Todos estos regímenes especiales de ventanilla única van a permitir, mediante una  única declaración-liquidación presentada por vía electrónica ante la Administración  tributaria del Estado miembro por el que haya optado o sea de aplicación (Estado miembro de identificación), que el empresario o profesional pueda ingresar el IVA  devengado por todas sus operaciones efectuadas en la Comunidad (Estados miembros  de consumo) por cada trimestre o mes natural a las que se aplica, en cada caso, el  régimen especial.

    Orden completa sobre modelo 369

    Orden completa sobre formulario 035


    Viviendas con fines turísticos


    • Modelo 179: Declaración informativa trimestral de la cesión de uso de viviendas con fines turísticos.


    Este modelo, en el que se establecen las condiciones y el procedimiento para su presentación, viene a sustituir el previamente publicado por la Orden HFP/544/2018, de 24 de mayo, por la que se aprobaba el modelo 179 y que fue declarado nulo por sentencia del Tribunal Supremo 1106/2020.

    La información a suministrar en el modelo 179 – de carácter informativo – comprende:

    • Identificación del titular o titulares de la vivienda, del titular del derecho en virtud del cual se cede la vivienda (si es distinto del titular de la vivienda) y de las personas o entidades cesionarias.
    • Identificación del inmueble (dirección completa) con especificación de la referencia catastral, en el caso de que la tuviera asignada.
    • Número de días de disfrute de la vivienda con fines turísticos.
    • Importe percibido, en su caso, por el titular cedente del uso de la vivienda.
    • Número de contrato en virtud del cual el declarante intermedia en la cesión de uso de la vivienda.
    • Fecha de inicio de la cesión.
    • Fecha de intermediación en la operación.
    • Identificación del medio de pago utilizado (transferencia, tarjeta de crédito o débito u otro medio de pago)

    Orden completa